Kê khai thuế TMĐT 2026: Hướng dẫn cho hộ kinh doanh bán hàng trên sàn
Bán hàng trên Shopee, TikTok Shop, Lazada hay các nền tảng thương mại điện tử (TMĐT) có phải tự kê khai thuế không? Câu trả lời phụ thuộc vào hình thức kinh doanh và việc nền tảng có thực hiện khấu trừ, khai, nộp thuế thay hay không. Nếu vừa bán trên sàn, vừa bán qua Facebook, website hoặc cửa hàng, hộ kinh doanh còn cần tổng hợp doanh thu và xác định nghĩa vụ thuế tương ứng.
Bài viết dưới đây của Sapo sẽ giúp bạn hiểu rõ quy định kê khai thuế TMĐT năm 2026, cách kiểm tra thuế đã khấu trừ và những việc cần chuẩn bị để thực hiện đúng nghĩa vụ thuế.
1. Bán hàng trên sàn thương mại điện tử có phải tự kê khai thuế không?
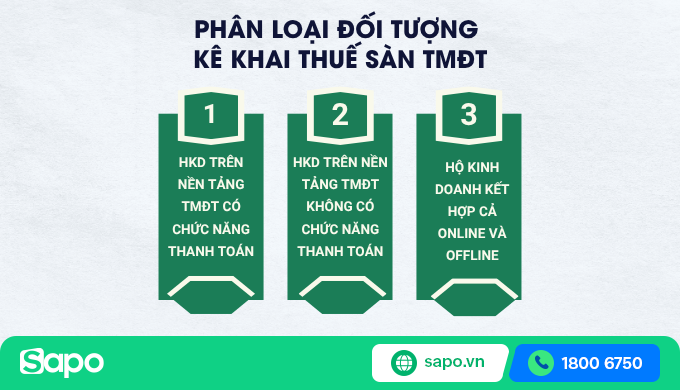
Như vậy có thể hiểu việc nhà bán hàng trên sàn TMĐT có phải tự kê khai thuế không còn phụ thuộc vào tính chất nền tảng kinh doanh.
Hình thức kinh doanh | Trách nhiệm kê khai thuế cần lưu ý |
Bán trên sàn TMĐT có chức năng thanh toán (Shopee, Tiktok shop…) | Nền tảng thực hiện khấu trừ, khai và nộp thay đối với giao dịch thuộc phạm vi quy định. Người bán không cần tự kê khai, chỉ cần kiểm tra số thuế đã khấu trừ và nghĩa vụ còn lại. |
Sàn TMĐT không có chức năng thanh toán (Facebook, Zalo…) | Người bán cần xác định nghĩa vụ tự kê khai, nộp thuế theo quy định áp dụng. |
Vừa bán trên sàn vừa bán tại cửa hàng hoặc nhiều kênh | Cần theo dõi riêng doanh thu từng kênh, thuế đã được khấu trừ và kiểm tra nghĩa vụ đối với toàn bộ hoạt động kinh doanh. |
Lưu ý: Nghĩa vụ nộp thuế và nghĩa vụ tự nộp tờ khai là hai vấn đề khác nhau. Người bán cần xác định đúng phạm vi giao dịch đã được nền tảng xử lý thuế, tránh kê khai trùng hoặc bỏ sót doanh thu.
2. Quy định kê khai thuế TMĐT theo từng hình thức kinh doanh
Việc xác định đúng kênh bán là bước đầu tiên để biết ai có trách nhiệm khấu trừ, kê khai và nộp thuế. Đặc biệt, không nên mặc định mọi nền tảng thương mại điện tử hoặc mạng xã hội đều áp dụng cùng một cơ chế quản lý thuế.
2.1. Bán hàng trên Shopee, TikTok Shop, Lazada và các sàn có chức năng thanh toán
Theo Nghị định 117/2025/NĐ-CP, các sàn TMĐT có chức năng thanh toán thuộc diện áp dụng có trách nhiệm khấu trừ, kê khai và nộp thuế thay cho hộ, cá nhân kinh doanh đối với các giao dịch phát sinh trên nền tảng. Như vậy, đối với doanh thu đã được sàn khấu trừ và nộp thuế thay theo quy định, người bán không phải tự kê khai, nộp lại thuế cho phần doanh thu này.
Tuy nhiên, người bán vẫn cần:
- Kiểm tra báo cáo doanh thu và số thuế GTGT, TNCN đã được nền tảng khấu trừ.
- Lưu chứng từ, thông tin giao dịch và báo cáo thuế do nền tảng cung cấp.
- Đối chiếu các đơn hủy, trả hàng, hoàn tiền hoặc giao dịch điều chỉnh.
- Xác định nghĩa vụ thuế đối với doanh thu ngoài sàn và các thủ tục khác nếu thuộc diện áp dụng.
Ví dụ: Một shop mỹ phẩm chỉ bán trên Shopee và TikTok Shop. Nếu các giao dịch đều thuộc diện nền tảng khấu trừ, khai và nộp thuế thay, shop cần kiểm tra số liệu đã được xử lý, thay vì tự kê khai lại toàn bộ giao dịch như doanh thu chưa được nộp thay. Lưu ý, shop vẫn cần xem xét nghĩa vụ tổng hợp doanh thu hoặc quyết toán thuế TNCN theo quy định áp dụng cho trường hợp của mình.
2.2. Bán hàng qua Facebook, Zalo, website hoặc nền tảng không có chức năng thanh toán
Với hoạt động bán hàng qua mạng xã hội, website riêng hoặc nền tảng không thuộc diện khấu trừ, nộp thuế thay, người bán cần chủ động xác định nghĩa vụ kê khai thuế.
Ví dụ: Một shop nhận đơn qua Facebook, khách chuyển khoản trực tiếp vào tài khoản của hộ kinh doanh và shop tự giao hàng. Trong trường hợp này, shop phải tự thực hiện kê khai, nộp thuế do Facebook thuộc nền tảng không có chức năng thanh toán.
Khi xác định nghĩa vụ, người bán cần kiểm tra:
- Doanh thu từ hoạt động kinh doanh trong năm.
- Nhóm doanh thu và phương pháp tính thuế đang áp dụng.
- Hồ sơ, kỳ khai và thời hạn nộp theo quy định.
- Các khoản doanh thu đã được tổ chức khác khấu trừ, nộp thay nếu có.
Người bán có thể tham khảo thêm bài hướng dẫn kê khai thuế hộ kinh doanh năm 2026 để xác định nghĩa vụ theo nhóm doanh thu.
2.3. Vừa bán trên sàn TMĐT vừa bán tại cửa hàng hoặc nhiều kênh khác
Khi kinh doanh trên nhiều kênh, hộ kinh doanh cần tổng hợp doanh thu từ tất cả các kênh bán để xác định nhóm doanh thu và nghĩa vụ thuế, đồng thời phân biệt doanh thu đã được sàn nộp thuế thay với doanh thu cần tự thực hiện nghĩa vụ thuế.
Ví dụ: Một hộ kinh doanh bán quần áo qua Shopee, Facebook và cửa hàng trực tiếp. Trong đó:
- Doanh thu Shopee: Đã được sàn khấu trừ, kê khai và nộp thuế thay.
- Doanh thu Facebook: Hộ tự nhận thanh toán và xác định nghĩa vụ kê khai theo quy định.
- Doanh thu tại cửa hàng: Hộ tự ghi nhận doanh thu và thực hiện nghĩa vụ thuế tương ứng.
Hộ kinh doanh cần tổng hợp doanh thu từ tất cả các kênh, bao gồm cả doanh thu trên sàn TMĐT, để xác định nhóm doanh thu và nghĩa vụ thuế tương ứng. Riêng phần doanh thu đã được sàn khấu trừ, nộp thuế thay, hộ cần theo dõi riêng để tránh kê khai, nộp thuế trùng và phục vụ quyết toán thuế (nếu thuộc diện phải quyết toán).
3. Cách xác định doanh thu và thuế đã khấu trừ khi bán hàng TMĐT
3.1. Doanh thu tính thuế sàn TMĐT khấu trừ được tính như thế nào?
Theo Điều 5 Nghị định 117/2025/NĐ-CP, sàn TMĐT thực hiện khấu trừ thuế GTGT và thuế TNCN khi giao dịch được xác nhận thành công và chấp nhận thanh toán cho người bán.
Doanh thu của mỗi giao dịch bán hàng hóa, cung cấp dịch vụ là số tiền bán hàng hóa, dịch vụ của hộ, cá nhân được hưởng mà tổ chức quản lý nền tảng thương mại điện tử thu hộ.
Khi đối chiếu doanh thu, hộ kinh doanh cần phân biệt các khoản sau:
Khoản mục | Nội dung cần kiểm tra |
Doanh thu bán hàng (doanh thu gộp) | Toàn bộ số tiền bán hàng hóa, dịch vụ người mua thanh toán cho đơn hàng |
Phí nền tảng | Phí dịch vụ, thanh toán, vận chuyển, thanh toán... Đây là các khoản phí sàn TMĐT thu của người bán cho mỗi giao dịch thành công. |
Tiền thực nhận | Số tiền sàn chuyển cho người bán sau khi trừ các khoản phí, thuế và điều chỉnh (nếu có) |
Thuế đã khấu trừ | Thuế GTGT, TNCN được sàn khấu trừ, nộp thay |
Sàn TMĐT thuộc diện khấu trừ, nộp thuế thay áp dụng tỷ lệ thuế GTGT và TNCN theo từng loại hoạt động kinh doanh và tình trạng cư trú của người bán.
Cách tính số thuế sàn khấu trừ:
- Thuế GTGT = Doanh thu giao dịch × Tỷ lệ thuế GTGT
- Thuế TNCN = Doanh thu giao dịch × Tỷ lệ thuế TNCN tương ứng
Hoạt động kinh doanh | Thuế GTGT | Thuế TNCN (cá nhân cư trú) | Thuế TNCN (cá nhân không cư trú) |
Bán hàng hóa | 1% | 0,5% | 1% |
Cung cấp dịch vụ | 5% | 2% | 5% |
Vận tải, dịch vụ gắn với hàng hóa | 3% | 1,5% | 2% |
3.2. Cách kiểm tra thuế GTGT, TNCN đã được sàn khấu trừ
Để biết sàn TMĐT đã khấu trừ, nộp thay bao nhiêu thuế GTGT và TNCN, hộ kinh doanh có thể kiểm tra qua 2 kênh: báo cáo của sàn TMĐT và tài khoản thuế điện tử.
Cách 1: Kiểm tra trên báo cáo của sàn TMĐT
Với Shopee, TikTok Shop, Lazada..., người bán có thể truy cập mục Tài chính/Đối soát hoặc mục báo cáo tương ứng trên từng nền tảng để tải dữ liệu giao dịch.
Các thông tin cần kiểm tra gồm:
- Doanh thu bán hàng: Tổng doanh thu giao dịch thuộc kỳ đối soát.
- Thuế GTGT, TNCN đã khấu trừ: Số thuế sàn ghi nhận khấu trừ, nộp thay cho người bán.
- Phí sàn và khoản điều chỉnh: Phí dịch vụ, đơn hoàn trả, hoàn tiền và các khoản khấu trừ khác.
- Tiền thực nhận: Số tiền sàn chuyển về tài khoản sau khi đối soát.
Cách 2: Tra cứu trên hệ thống thuế điện tử
Theo Điều 12 Nghị định 117/2025/NĐ-CP, cơ quan thuế có trách nhiệm cung cấp thông tin số thuế đã được nền tảng TMĐT khấu trừ, nộp thay thông qua tài khoản thuế điện tử của người nộp thuế. Hộ kinh doanh có thể đăng nhập tài khoản thuế điện tử để tra cứu thông tin thuế GTGT, TNCN đã được sàn nộp thay và đối chiếu với báo cáo từ nền tảng.
Lưu ý: Khi đối chiếu, cần kiểm tra đúng kỳ giao dịch, số thuế từng loại và các khoản điều chỉnh phát sinh. Nếu số liệu giữa sàn và hệ thống thuế không khớp, hộ nên kiểm tra thời điểm ghi nhận, chứng từ liên quan và liên hệ nền tảng hoặc cơ quan thuế để được hỗ trợ.
3.3. Cách xử lý thuế khi đơn hàng trên sàn bị hủy, trả lại hoặc hoàn tiền
Khi đơn hàng trên sàn TMĐT bị hủy, trả lại hoặc hoàn tiền, hộ kinh doanh cần kiểm tra doanh thu, số thuế đã được sàn khấu trừ và hóa đơn đã lập (nếu có) để xử lý đúng, tránh ghi nhận sai doanh thu hoặc nộp trùng thuế.
Tùy tình trạng đơn hàng, cách xử lý sẽ khác nhau:
Trường hợp | Hướng xử lý |
Đơn hủy trước khi giao dịch thành công | Kiểm tra trạng thái đơn hàng. Nếu chưa phát sinh doanh thu và chưa bị khấu trừ thuế thì không phát sinh khoản thuế đã khấu trừ cần xử lý. |
Đơn đã hoàn tất, sau đó khách trả hàng/hoàn tiền | Kiểm tra số thuế sàn đã khấu trừ và khoản thuế được bù trừ tương ứng với giao dịch hoàn trả. |
Đơn hàng đã lập hóa đơn điện tử | Kiểm tra tình trạng hóa đơn và thực hiện điều chỉnh hoặc xử lý hóa đơn theo quy định hiện hành, phù hợp với giao dịch thực tế. |
3.4. Ai chịu trách nhiệm xử lý thuế đã khấu trừ khi khách trả hàng?
Như vậy, người bán không phải tự kê khai giảm lại phần thuế GTGT, TNCN đã được sàn khấu trừ, nộp thay. Thay vào đó, hộ kinh doanh cần:
- Kiểm tra báo cáo hoàn hàng, hoàn tiền và số thuế được sàn bù trừ.
- Đối chiếu số thuế đã khấu trừ với báo cáo giao dịch và dữ liệu thuế điện tử.
- Xử lý hóa đơn điện tử đã lập (nếu có) theo quy định về hóa đơn hiện hành.
Ví dụ: Ngày 05/7, một shop bán hàng trên Tiktok có đơn hàng trị giá 10 triệu đồng. Giả sử sàn đã khấu trừ 100.000 đồng thuế GTGT, TNCN và thực hiện kê khai, nộp thay trong tháng 7 cho shop này.
Đến ngày 10/8, khách trả lại toàn bộ hàng và được hoàn tiền. Khi đó:
- Shopee: Ghi nhận giao dịch trả hàng và thực hiện bù trừ 100.000 đồng thuế đã khấu trừ với số thuế phải khấu trừ của các giao dịch khác theo quy định.
- Chủ shop: Kiểm tra khoản thuế được bù trừ trên báo cáo của sàn, đồng thời xử lý hóa đơn đã lập theo quy định.
Như vậy, shop không phải tự kê khai giảm lại khoản thuế GTGT, TNCN đã được Shopee khấu trừ, nộp thay. Việc bù trừ thuế thuộc trách nhiệm của sàn.
Đối soát đơn hàng, doanh thu dễ dàng cùng Sapo
Trọn bộ Sapo hỗ trợ quản lý đơn hàng đa kênh, theo dõi đơn hủy, trả hàng và đối soát doanh thu, giúp hộ kinh doanh kiểm soát số liệu bán hàng, hóa đơn và chuẩn bị dữ liệu thuế thuận tiện hơn.
4. Hồ sơ, thời hạn kê khai và quyết toán thuế TMĐT cho hộ kinh doanh
Tùy theo doanh thu, phương pháp tính thuế và hình thức kinh doanh, hộ kinh doanh TMĐT có thể phải tự kê khai, nộp thuế hoặc quyết toán thuế TNCN theo năm. Dưới đây là các trường hợp cần quyết toán, hồ sơ, biểu mẫu và thời hạn thực hiện tương ứng.
4.1. Hồ sơ, biểu mẫu và thời hạn kê khai thuế TMĐT
Đối với hoạt động thuộc diện hộ kinh doanh tự thực hiện nghĩa vụ thuế, hồ sơ và thời hạn kê khai được xác định theo nhóm doanh thu và phương pháp tính thuế áp dụng.
Doanh thu năm | Biểu mẫu chính | Kỳ khai và thời hạn |
Không quá 1 tỷ đồng | 01/TKN-CNKD - Thông báo doanh thu | Theo năm; Trừ trường hợp mới ra kinh doanh có quy định riêng. |
Trên 1 tỷ đến 50 tỷ đồng | 01/CNKD - Tờ khai thuế GTGT, TNCN | Theo quý; chậm nhất ngày cuối cùng của tháng đầu quý sau |
Trên 50 tỷ đồng | 01/CNKD - Tờ khai thuế GTGT, TNCN | Theo tháng; chậm nhất ngày 20 tháng tiếp theo |
Ngoài biểu mẫu kê khai chính, hộ kinh doanh cần lưu ý:
- Mẫu 01/BK-STK: Thông báo tài khoản ngân hàng, ví điện tử liên quan đến hoạt động kinh doanh, nộp cùng tờ khai đầu tiên trong năm.
- Mẫu 01/BK-HTK: Bảng kê hàng tồn kho đầu kỳ đối với trường hợp thuộc diện phải lập theo quy định.
Xem thêm:
4.2. Trường hợp phải quyết toán thuế TNCN theo năm
Theo khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP, hộ kinh doanh thuộc diện quyết toán thuế TNCN theo năm khi áp dụng phương pháp tính thuế trên thu nhập tính thuế, cụ thể:
- Doanh thu năm trên 1 tỷ đến 3 tỷ đồng: Hộ lựa chọn tính thuế TNCN theo thu nhập tính thuế nhân với thuế suất.
- Doanh thu năm trên 3 tỷ đồng: Hộ áp dụng phương pháp tính thuế TNCN trên thu nhập tính thuế theo quy định.
Khi quyết toán, hộ kinh doanh cần tổng hợp doanh thu từ các hoạt động thuộc phạm vi tính thuế, xác định chi phí được trừ và số thuế TNCN phải nộp. Số thuế TNCN đã được sàn TMĐT khấu trừ, nộp thay được trừ khi xác định nghĩa vụ thuế TNCN tại kỳ quyết toán.
Xem thêm: Hướng dẫn quyết toán thuế TNCN mẫu 02/CNKD-TNCN-QTT
Ví dụ: Một hộ kinh doanh có doanh thu năm 4 tỷ đồng, gồm 2,5 tỷ đồng từ Shopee và 1,5 tỷ đồng từ cửa hàng. Hộ thuộc diện quyết toán thuế TNCN theo phương pháp thu nhập tính thuế. Khi quyết toán, hộ cần xác định thu nhập tính thuế từ hoạt động kinh doanh và đối chiếu số thuế TNCN đã được Shopee khấu trừ, nộp thay để tính số thuế còn phải nộp.
5. Hóa đơn, sổ kế toán và tài khoản ngân hàng khi kinh doanh sàn TMĐT
Ngoài việc kê khai thuế, người bán TMĐT cần kiểm tra các nghĩa vụ liên quan đến hóa đơn điện tử, sổ kế toán và tài khoản thanh toán. Đây là những yếu tố giúp dữ liệu kinh doanh được ghi nhận và đối chiếu đầy đủ.
5.1. Nghĩa vụ xuất HĐĐT cho đơn hàng trên sàn
Theo Khoản 1d Điều 6 Nghị định 254/2026/NĐ-CP: "Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng hoặc hộ kinh doanh, cá nhân kinh doanh bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng thì phải áp dụng hóa đơn điện tử."
Bên cạnh đó, Khoản c, Điều 17 của Nghị định cũng quy định rõ: "Chủ quản nền tảng thương mại điện tử, nền tảng số cung cấp thông tin người mua, thông tin liên quan đến giao dịch, thời điểm giao hàng và xác nhận trạng thái hoàn tất đơn hàng trên hệ thống để người bán lập hóa đơn điện tử theo quy định đối với trường hợp bán hàng hóa, cung cấp dịch vụ qua nền tảng thương mại điện tử, nền tảng số."
Điều này đồng nghĩa, nếu thuộc diện bắt buộc sử dụng hóa đơn điện tử theo quy định trên, người bán trên sàn TMĐT (Shopee, TikTok Shop, Lazada, Tiki...) có nghĩa vụ xuất hóa đơn điện tử khi phát sinh giao dịch.
Sàn thương mại điện tử có trách nhiệm cung cấp dữ liệu giao dịch để hỗ trợ người bán lập hóa đơn.
5.2. Sổ kế toán và chứng từ cần lưu khi kinh doanh sàn TMĐT
Thông tư 152/2025/TT-BTC về kế toán được áp dụng cho tất cả hộ kinh doanh, cá nhân kinh doanh.
Điều này có nghĩa là: Hộ kinh doanh bán hàng trên TMĐT (kể cả có hay không có chức năng thanh toán) đều phải thực hiện ghi chép sổ sách kế toán theo quy định.
Cụ thể:
| STT | Đối tượng | Loại sổ kế toán |
1 | Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân | |
2 | Hộ kinh doanh, cá nhân kinh doanh nộp thuế GTGT và thuế TNCN theo tỷ lệ phần trăm (%) trên doanh thu | |
3 | Hộ kinh doanh, cá nhân kinh doanh nộp thuế GTGT theo tỷ lệ % trên doanh thu và thuế TNCN trên thu nhập tính thuế | Mẫu số S2b- HKD, Mẫu số S2c- HKD, Mẫu số S2d-HKD, Mẫu số S2e- HKD |
4 | Hộ kinh doanh, cá nhân kinh doanh có hoạt động thuộc diện chịu các loại thuế khác |
Xem thêm: Hướng dẫn ghi sổ kế toán cho hộ kinh doanh theo thông tư 152/2025/TT-BTC
5.3. Thông báo tài khoản ngân hàng, ví điện tử khi kinh doanh sàn TMĐT
Theo điều 4, thông tư 18/2026/TT-BTC, tất cả hộ kinh doanh, cá nhân kinh doanh có trách nhiệm gửi Thông báo số tài khoản/số hiệu ví điện tử theo Mẫu số 01/BK-STK cho Cơ quan Thuế.
và theo điều 4 thông tư 50/2026/TT-BTC: "Hộ kinh doanh, cá nhân kinh doanh đang hoạt động có doanh thu năm từ 01 tỷ đồng trở xuống, chưa nộp hồ sơ khai thuế quý I năm 2026 hoặc chưa gửi Thông báo số tài khoản/ số hiệu ví điện tử theo quy định tại Thông tư số 18/2026/TT-BTC thì gửi Thông báo số tài khoản/số hiệu ví điện tử theo Mẫu số 01/BK-STK ban hành kèm theo Thông tư số 18/2026/TT-BTC chậm nhất là ngày 31 tháng 7 năm 2026."
Điều này có nghĩa là:
Hộ kinh doanh TMĐT bắt buộc thông báo các tài khoản ngân hàng và ví điện tử sử dụng cho hoạt động kinh doanh với cơ quan thuế.
Và HKD, CNKD đang hoạt động có doanh thu năm từ 01 tỷ đồng trở xuống, nếu chưa nộp hồ sơ khai thuế quý I/2026 hoặc chưa gửi Thông báo số tài khoản/số hiệu ví điện tử (Mẫu số 01/BK-STK) theo quy định cũ, được gia hạn nộp chậm nhất là ngày 31/07/2026.
Xem thêm: Cách điền và nộp mẫu 01/BK-STK: Thông báo STK / số hiệu ví điện tử Hộ kinh doanh
6. Checklist đối soát doanh thu và thuế TMĐT trước kỳ kê khai
Để hạn chế bỏ sót doanh thu hoặc kê khai trùng phần thuế đã được sàn nộp thay, hộ kinh doanh có thể thực hiện theo 5 bước sau:
- Bước 1. Rà soát toàn bộ kênh bán
Liệt kê các sàn TMĐT, mạng xã hội, website và cửa hàng đang phát sinh doanh thu. Xác định kênh nào có tổ chức khấu trừ, khai và nộp thuế thay.
- Bước 2. Xuất báo cáo doanh thu
Tải dữ liệu đơn hàng, giao dịch thanh toán và báo cáo doanh thu từ từng nền tảng. Đối chiếu với dữ liệu bán hàng tại cửa hàng và các kênh khác.
- Bước 3. Kiểm tra đơn hủy, trả hàng và phí nền tảng
Phân biệt giá trị giao dịch, khoản điều chỉnh, phí dịch vụ và tiền thực nhận để tránh nhầm lẫn khi xác định doanh thu.
- Bước 4. Đối chiếu thuế đã khấu trừ
Kiểm tra thuế GTGT, TNCN đã được nền tảng khấu trừ, nộp thay và lưu chứng từ liên quan.
- Bước 5. Xác định hồ sơ, nghĩa vụ còn lại
Căn cứ vào tổng thể hoạt động kinh doanh và quy định hiện hành để kiểm tra nghĩa vụ kê khai, thông báo doanh thu, quyết toán thuế, hóa đơn và sổ kế toán.
Đơn giản hóa việc quản lý và kê khai thuế cùng Sapo
Trọn bộ Sapo kết nối quản lý bán hàng, xuất hóa đơn điện tử, ghi sổ kế toán và hỗ trợ lập, gửi tờ khai thuế trực tiếp trên phần mềm, giúp hộ kinh doanh giảm thao tác thủ công và thuận tiện kiểm soát số liệu.
7. Một số câu hỏi thường gặp về kê khai thuế thương mại điện tử
7.1. Doanh thu bao nhiêu thì hộ kinh doanh TMĐT phải đóng thuế?
Theo khoản 1, điều 1 nghị định 141/2026/NĐ-CP và khoản 1, điều 3, nghị định 68/2026/NĐ-CP: "Hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng."
Và theo khoản 1, điều 1 nghị định 141/2026/NĐ-CP; khoản 1, điều 4, nghị định 68/2026/NĐ-CP: "Cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh (sau đây gọi là cá nhân kinh doanh) có mức doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế thu nhập cá nhân."
Điều này nghĩa là: Chỉ khi tổng doanh thu trong năm (cả online và offline) vượt 1 tỷ đồng thì phần doanh thu bán trên sàn TMĐT mới phải nộp thuế.
Nếu tổng doanh thu không quá 1 tỷ/năm, hộ kinh doanh TMĐT có thể làm thủ tục để được hoàn lại số thuế mà sàn đã tạm khấu trừ trước đó (mẫu 01/TKN-CNKD).
7.2. Doanh thu tính thuế khi bán hàng trên nền tảng TMĐT được tính theo tổng doanh thu bán hàng hay theo số tiền thực nhận sau khi đã trừ phí sàn?
Theo khoản 1, điều 5, nghị định 68/2025/NĐ-CP: "Doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà hộ kinh doanh, cá nhân kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền; bao gồm cả các khoản thưởng được nhận, khoản được nhận từ hỗ trợ đạt doanh số, khuyến mại, chiết khấu thanh toán, khoản hỗ trợ được nhận bằng tiền hoặc không bằng tiền, các khoản bồi thường vi phạm hợp đồng, bồi thường khác liên quan đến hoạt động kinh doanh, doanh thu khác mà cá nhân kinh doanh được nhận không phân biệt đã thu được tiền hay chưa thu được tiền, không bao gồm chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại".
Điều này nghĩa là: Doanh thu tính thuế khi bán hàng trên sàn TMĐT là toàn bộ tiền bán hàng nhận được trên nền tảng này, trước khi trừ đi bất kỳ chi phí nào như phí giao dịch, phí vận chuyển, phí quảng cáo… của sàn.
7.3. Đối với trường hợp hoàn/ trả hàng hóa trên sàn TMĐT, hộ kinh doanh xử lý hóa đơn điện tử như thế nào?
TH1: Chưa phát hành hóa đơn
Áp dụng khi: Hóa đơn còn ở trạng thái nháp, chưa ký số, chưa gửi cơ quan thuế và chưa gửi người mua.
HKD TMĐT có thể hủy hóa đơn điện tử (nếu chưa phát hành hóa đơn). Sau đó, lập lại hóa đơn mới nếu vẫn có giao dịch phát sinh. Trường hợp này, bạn không phải lập thông báo sai sót hay hóa đơn điều chỉnh/ thay thế.
TH2: Đã phát hành hóa đơn
Áp dụng khi: Hóa đơn đã phát hành/ cấp mã hợp lệ.
Hộ kinh doanh TMĐT phải xử lý lập hóa đơn điều chỉnh (giảm số lượng, giá trị ghi âm).
Nếu có thỏa thuận bên mua lập hóa đơn trả lại thì bên mua lập hóa đơn điện tử trả lại hàng.
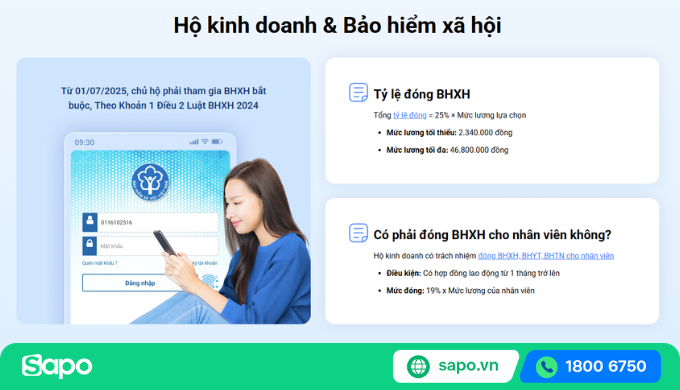
7.4. Hộ kinh doanh bán hàng trên nền tảng TMĐT có bắt buộc phải đóng bảo hiểm xã hội không?
Từ ngày 01/07/2025, chủ hộ kinh doanh đã đăng ký kinh doanh và nộp thuế theo phương pháp kê khai sẽ phải tham gia BHXH bắt buộc.
Bạn cũng bắt buộc đóng BHXH cho nhân viên trong trường hợp:
- Nhân viên có hợp đồng lao động từ đủ 01 tháng trở lên
- Áp dụng với cả nhân sự part-time, làm theo ca, làm nửa ngày ...
7.5. Thời điểm xuất hoá đơn kinh doanh TMĐT là thời điểm giao hàng cho shipper hay đơn hàng thành công ạ?
Theo Điều 9, Nghị định 254/2026/NĐ-CP có hiệu lực từ 1/7/2026:
"Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền."
Tức là, thời điểm lập hóa đơn khi bán hàng trên sàn TMĐT là lúc chuyển giao quyền sở hữu hàng hóa cho khách - khi giao hàng thành công.
Như vậy, Sapo đã tổng hợp toàn bộ thông tin quan trọng về kê khai thuế TMĐT mà cá nhân và hộ kinh doanh online cần nắm rõ. Việc tuân thủ đúng quy định không chỉ giúp hạn chế rủi ro pháp lý mà còn tạo nền tảng vững chắc để bạn yên tâm mở rộng và phát triển hoạt động kinh doanh hiệu quả.
Bên cạnh việc nắm vững quy định, việc ứng dụng công nghệ vào quản lý bán hàng và doanh thu sẽ giúp bạn giảm đáng kể áp lực khi kê khai thuế. Sapo cung cấp giải pháp trọn bộ quản lý bán hàng toàn diện với các tính năng như quản lý đa kênh, theo dõi doanh thu theo thời gian thực, kết nối hóa đơn điện tử, ghi sổ sách kế toán, kê khai thuế... giúp hộ kinh doanh vận hành hiệu quả và kê khai thuế dễ dàng hơn.
Trải nghiệm ngay để tối ưu vận hành và tiết kiệm thời gian quản lý!