Để kê khai thuế thuận lợi, hộ kinh doanh nên chủ động chuẩn bị số liệu ngay trong quá trình bán hàng thay vì chờ đến sát hạn mới tổng hợp. Đặc biệt, nếu vừa bán tại cửa hàng vừa kinh doanh qua website, mạng xã hội hoặc sàn thương mại điện tử, số liệu có thể nằm ở nhiều nguồn khác nhau. Việc đối chiếu thường xuyên sẽ giúp hạn chế chênh lệch giữa đơn hàng, dòng tiền, hóa đơn và số liệu sử dụng khi kê khai.
Dưới đây là checklist hộ kinh doanh có thể sử dụng để chuẩn bị trước mỗi kỳ kê khai.
1. Tổng hợp và đối chiếu doanh thu từ các kênh bán
Doanh thu là một trong những số liệu quan trọng cần rà soát trước khi lập hồ sơ thuế. Với hộ bán đa kênh, thay vì chỉ nhìn vào tổng tiền nhận được, nên tổng hợp dữ liệu từ từng kênh để có thể kiểm tra đầy đủ các giao dịch phát sinh.
Các nguồn dữ liệu nên rà soát gồm:
- Doanh thu bán trực tiếp tại cửa hàng.
- Đơn hàng từ website, mạng xã hội và các kênh online.
- Giao dịch phát sinh trên từng sàn thương mại điện tử.
- Đơn đã giao, đơn hủy, đơn hoàn hoặc đổi trả.
- Tiền mặt, chuyển khoản và tiền thu hộ COD.
- Các khoản giảm giá, chiết khấu, phí hoặc điều chỉnh liên quan đến giao dịch.
Ví dụ, một đơn hàng có thể đã được ghi nhận trên hệ thống nhưng sau đó khách trả hàng; hoặc số tiền sàn chuyển về tài khoản thấp hơn giá trị đơn hàng do đã trừ phí và các khoản liên quan. Vì vậy, doanh số đơn hàng, tiền thực nhận và doanh thu tính thuế không nên được mặc định là cùng một con số.
Cách dễ kiểm tra nhất là đối chiếu lần lượt đơn hàng → trạng thái giao dịch → thanh toán → hóa đơn/chứng từ. Từ dữ liệu đã được rà soát, hộ kinh doanh xác định doanh thu theo quy định áp dụng cho hoạt động của mình.
Đối với giao dịch trên nền tảng thương mại điện tử có chức năng đặt hàng và thanh toán, nền tảng đã thực hiện khấu trừ, khai và nộp thuế thay theo quy định. Vì vậy, ngoài báo cáo doanh thu, người bán cần kiểm tra thêm thông tin về khoản thuế đã được nền tảng xử lý.
Một số thông tin quan trọng gồm:
- Báo cáo giao dịch trên sàn.
- Báo cáo đối soát.
- Số tiền thực nhận.
- Đơn hủy, hoàn và các khoản điều chỉnh.
- Thông tin hoặc chứng từ về khoản thuế đã được khấu trừ, nộp thay nếu có.
Việc đối chiếu này giúp phân biệt phần đã được nền tảng xử lý với phần nghĩa vụ hộ kinh doanh cần tự thực hiện, tránh chỉ dựa vào doanh thu hiển thị trên sàn để kê khai.
Bán hàng nhiều kênh, làm sao để số liệu không bị rời rạc?
Trọn bộ giải pháp Sapo giúp kết nối quản lý bán hàng - hóa đơn điện tử - kế toán - kê khai thuế trên một nền tảng, giúp hộ kinh doanh thuận tiện theo dõi và đối chiếu dữ liệu trong quá trình vận hành.
2. Kiểm tra hóa đơn, chứng từ và dữ liệu giao dịch
Sau khi tổng hợp doanh thu, bước tiếp theo là kiểm tra các hóa đơn, chứng từ liên quan. Đây là cơ sở để hộ kinh doanh đối chiếu lại giao dịch và giải trình số liệu khi cần. Thay vì để chứng từ nằm rải rác ở nhiều nơi, chủ cửa hàng nên tập trung thành từng nhóm:
Với hoạt động bán hàng:
- Hóa đơn, chứng từ bán hàng.
- Dữ liệu đơn hàng.
- Chứng từ thanh toán.
- Sao kê tài khoản.
- Báo cáo COD.
- Báo cáo giao dịch và đối soát từ sàn.
Với hoạt động mua hàng và vận hành:
- Hóa đơn/chứng từ mua hàng hóa, nguyên vật liệu.
- Chứng từ dịch vụ.
- Phiếu nhập, xuất hàng nếu có.
- Chứng từ thanh toán liên quan.
Khi kiểm tra, nên đối chiếu giữa giao dịch thực tế - hóa đơn - thanh toán - dữ liệu bán hàng. Nếu phát hiện đơn đã hoàn nhưng doanh thu chưa điều chỉnh, hóa đơn có sai sót hoặc số liệu giữa các nguồn chưa khớp, hộ kinh doanh nên xử lý trước khi sử dụng số liệu để kê khai.
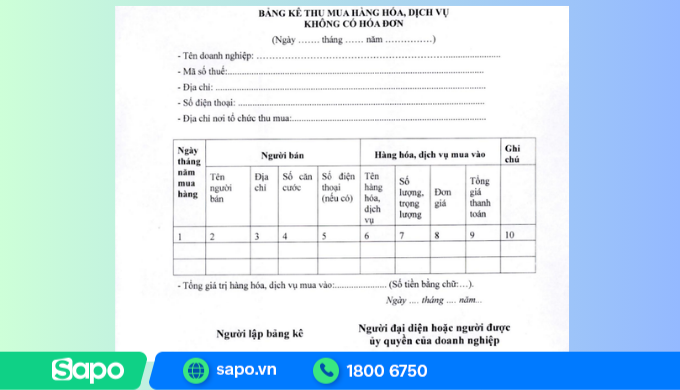
Có hóa đơn, chứng từ mua vào không đồng nghĩa mọi khoản chi đều được trừ khi tính thuế. Cách xác định chi phí hợp lý còn phụ thuộc phương pháp tính thuế và điều kiện áp dụng đối với từng trường hợp.
3. Xác định đúng nhóm kinh doanh và nghĩa vụ thuế
Không phải mọi hộ kinh doanh đều sử dụng cùng một cách tính thuế và cùng một bộ hồ sơ. Vì vậy, sau khi đã có số liệu doanh thu, hộ kinh doanh cần xác định mình thuộc nhóm nghĩa vụ nào trước khi lập tờ khai. Bạn có thể tra cứu chi tiết nghĩa vụ thuế qua công cụ tính thuế cho hộ kinh doanh.
Một số thông tin nên kiểm tra gồm:
- Doanh thu thực tế và doanh thu lũy kế trong năm.
- Ngành nghề đang kinh doanh.
- Các địa điểm kinh doanh nếu có.
- Phương pháp tính thuế đang áp dụng.
- Loại thuế phát sinh.
- Hình thức bán hàng trực tiếp, online hoặc qua nền tảng TMĐT.
Từ năm 2026, ngưỡng doanh thu không phải nộp thuế GTGT và thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh là 1 tỷ đồng/năm. Tuy nhiên, việc không phải nộp hai sắc thuế này không đồng nghĩa trong mọi trường hợp hộ không còn nghĩa vụ về hồ sơ hoặc các loại thuế khác.
Do đó, thay vì chỉ dựa vào một mốc doanh thu, hộ kinh doanh nên xác định đầy đủ nhóm nghĩa vụ của mình để biết cần chuẩn bị hồ sơ nào, kê khai theo kỳ nào và những số liệu nào cần theo dõi.
4. Tài khoản, sổ sách và hồ sơ khai thuế
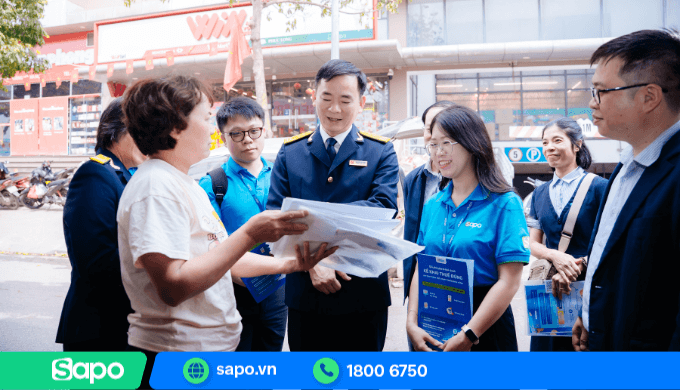
Tại hội thảo “Giải pháp giúp hộ kinh doanh kê khai thuế đúng, an tâm tuân thủ, phát triển bền vững”, ông Mai Sơn - Phó Cục trưởng Cục Thuế đã chia sẻ nhiều lưu ý về việc chuẩn bị dữ liệu, sổ sách và thực hiện nghĩa vụ thuế đối với hộ kinh doanh.
Trước kỳ kê khai quý III/2026, đây cũng là những nhóm công việc hộ kinh doanh nên rà soát lại. Dựa trên các lưu ý này và cập nhật theo quy định hiện hành, Sapo hệ thống lại thành 4 bước để hộ kinh doanh dễ kiểm tra và chủ động chuẩn bị trước khi kê khai.
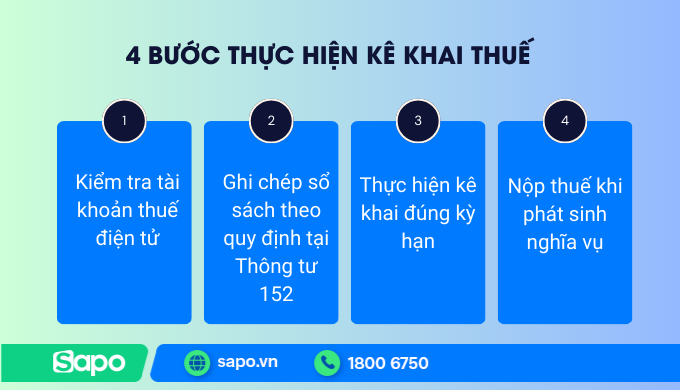
Bước 1: Kiểm tra tài khoản thuế điện tử
Trước khi lập hồ sơ, hộ kinh doanh nên kiểm tra lại thông tin đăng ký và kênh thực hiện thủ tục thuế để tránh phát hiện sai sót khi đã gần đến hạn.
- Rà soát thông tin đăng ký: Kiểm tra mã số thuế, địa chỉ kinh doanh, số điện thoại, email và các thông tin liên quan. Nếu có thay đổi, cần cập nhật theo thủ tục áp dụng để thông tin quản lý thuế được thống nhất.
- Kiểm tra phương thức nộp hồ sơ và nộp thuế: Xác định kênh đang sử dụng, đồng thời kiểm tra thông tin thanh toán để chủ động khi phát sinh số thuế phải nộp.
- Kiểm tra điều kiện thực hiện online: Nếu thực hiện thủ tục điện tử, nên đăng nhập và kiểm tra trước phương thức xác thực mà kênh tiếp nhận yêu cầu. Việc kiểm tra sớm giúp có thời gian xử lý nếu gặp lỗi tài khoản hoặc lỗi kỹ thuật.
Bước 2 - Ghi chép sổ sách theo quy định tại Thông tư 152
Sau khi hoàn tất bước rà soát dữ liệu, việc tiếp theo là đưa toàn bộ thông tin vào sổ sách một cách có hệ thống. Đây không chỉ là yêu cầu bắt buộc, mà còn là nền tảng để đảm bảo số liệu kê khai chính xác và nhất quán về sau.
- Hệ thống hóa số liệu: Ghi nhận đầy đủ mọi nghiệp vụ phát sinh, ghi sổ kế toán (sổ theo dõi doanh thu, sổ chi tiết vật liệu, sổ chi tiết tiền…) theo đúng biểu mẫu quy định tại Thông tư 152, đảm bảo dữ liệu được tổng hợp nhất quán ngay từ đầu.
- Đảm bảo tính liên tục, trung thực: Số liệu trên sổ sách phải khớp với hóa đơn đầu vào và chứng từ bán ra đã rà soát trước đó. Đây là căn cứ quan trọng để xác định đúng nghĩa vụ thuế và hạn chế rủi ro khi đối chiếu.
Bước 3 - Thực hiện kê khai đúng kỳ hạn
Khi số liệu đã được đối chiếu, hộ kinh doanh có thể chuyển sang bước chuẩn bị hồ sơ. Loại hồ sơ và mẫu sử dụng sẽ phụ thuộc vào nghĩa vụ thuế của từng trường hợp.
- Xác định đúng hồ sơ: Kiểm tra loại tờ khai, thông báo hoặc phụ lục cần sử dụng theo quy định hiện hành. Hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh hiện được hệ thống tại Văn bản hợp nhất 24/2026/VBHN-TT-BTC, hợp nhất Thông tư 18/2026/TT-BTC và các nội dung sửa đổi, bổ sung liên quan.
- Kiểm tra lại trước khi gửi: Đối chiếu thông tin hộ kinh doanh, kỳ kê khai, doanh thu và các số liệu liên quan trước khi hoàn tất hồ sơ.
- Chủ động theo dõi thời hạn: Không nên chờ đến sát hạn lịch kê khai thuế mới thực hiện. Chuẩn bị sớm giúp bạn có thêm thời gian kiểm tra và xử lý nếu phát hiện số liệu chưa khớp hoặc hồ sơ cần điều chỉnh.
Nếu chưa xác định được mẫu hồ sơ hoặc cách thực hiện phù hợp với trường hợp của mình, hộ kinh doanh có thể tra cứu tại kênh chính thức hoặc liên hệ cơ quan thuế để được hướng dẫn.
Bước 4 - Nộp thuế khi phát sinh nghĩa vụ
Bên cạnh thời hạn nộp hồ sơ, hộ kinh doanh cần theo dõi số thuế phải nộp và thời hạn nộp tiền tương ứng. Nếu phát sinh nghĩa vụ, nên chủ động thực hiện và lưu lại chứng từ nộp tiền để thuận tiện đối chiếu sau này.
Sau mỗi kỳ, hộ kinh doanh cũng nên lưu hồ sơ đã gửi, thông báo tiếp nhận và các chứng từ liên quan. Việc duy trì dữ liệu đầy đủ ngay từ đầu sẽ giúp những kỳ kê khai tiếp theo nhẹ nhàng hơn, thay vì phải rà soát lại toàn bộ hóa đơn, sổ sách và giao dịch vào sát hạn.
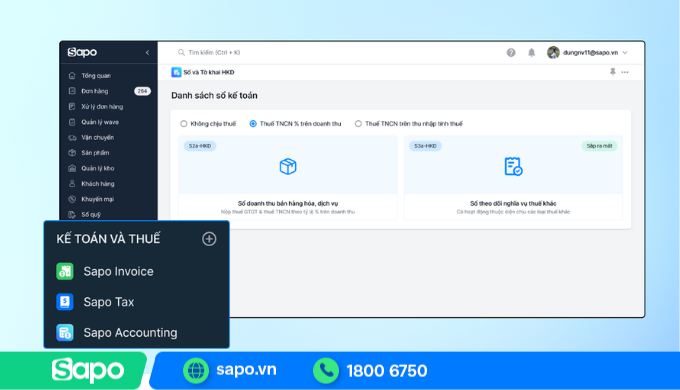
Để duy trì số liệu nhất quán trong quá trình kinh doanh, hộ kinh doanh nên quản lý doanh thu, đơn hàng, hóa đơn và sổ sách tập trung ngay từ đầu, thay vì đến kỳ kê khai mới tổng hợp từ nhiều nguồn.
Với trọn bộ giải pháp quản lý bán hàng - hóa đơn điện tử - kế toán - kê khai thuế Sapo, dữ liệu được kết nối xuyên suốt từ hoạt động bán hàng đến các nghiệp vụ phía sau, giúp hộ kinh doanh thuận tiện theo dõi, đối chiếu và chuẩn bị số liệu cho mỗi kỳ kê khai.