Từ năm 2026, cách tính thuế hộ kinh doanh có nhiều thay đổi đáng chú ý khi không còn áp dụng phương pháp thuế khoán cũ và ngưỡng doanh thu liên quan được điều chỉnh. Vì vậy, hộ kinh doanh cần xác định đúng doanh thu, nhóm doanh thu và phương pháp tính trước khi xác định số thuế phải nộp.
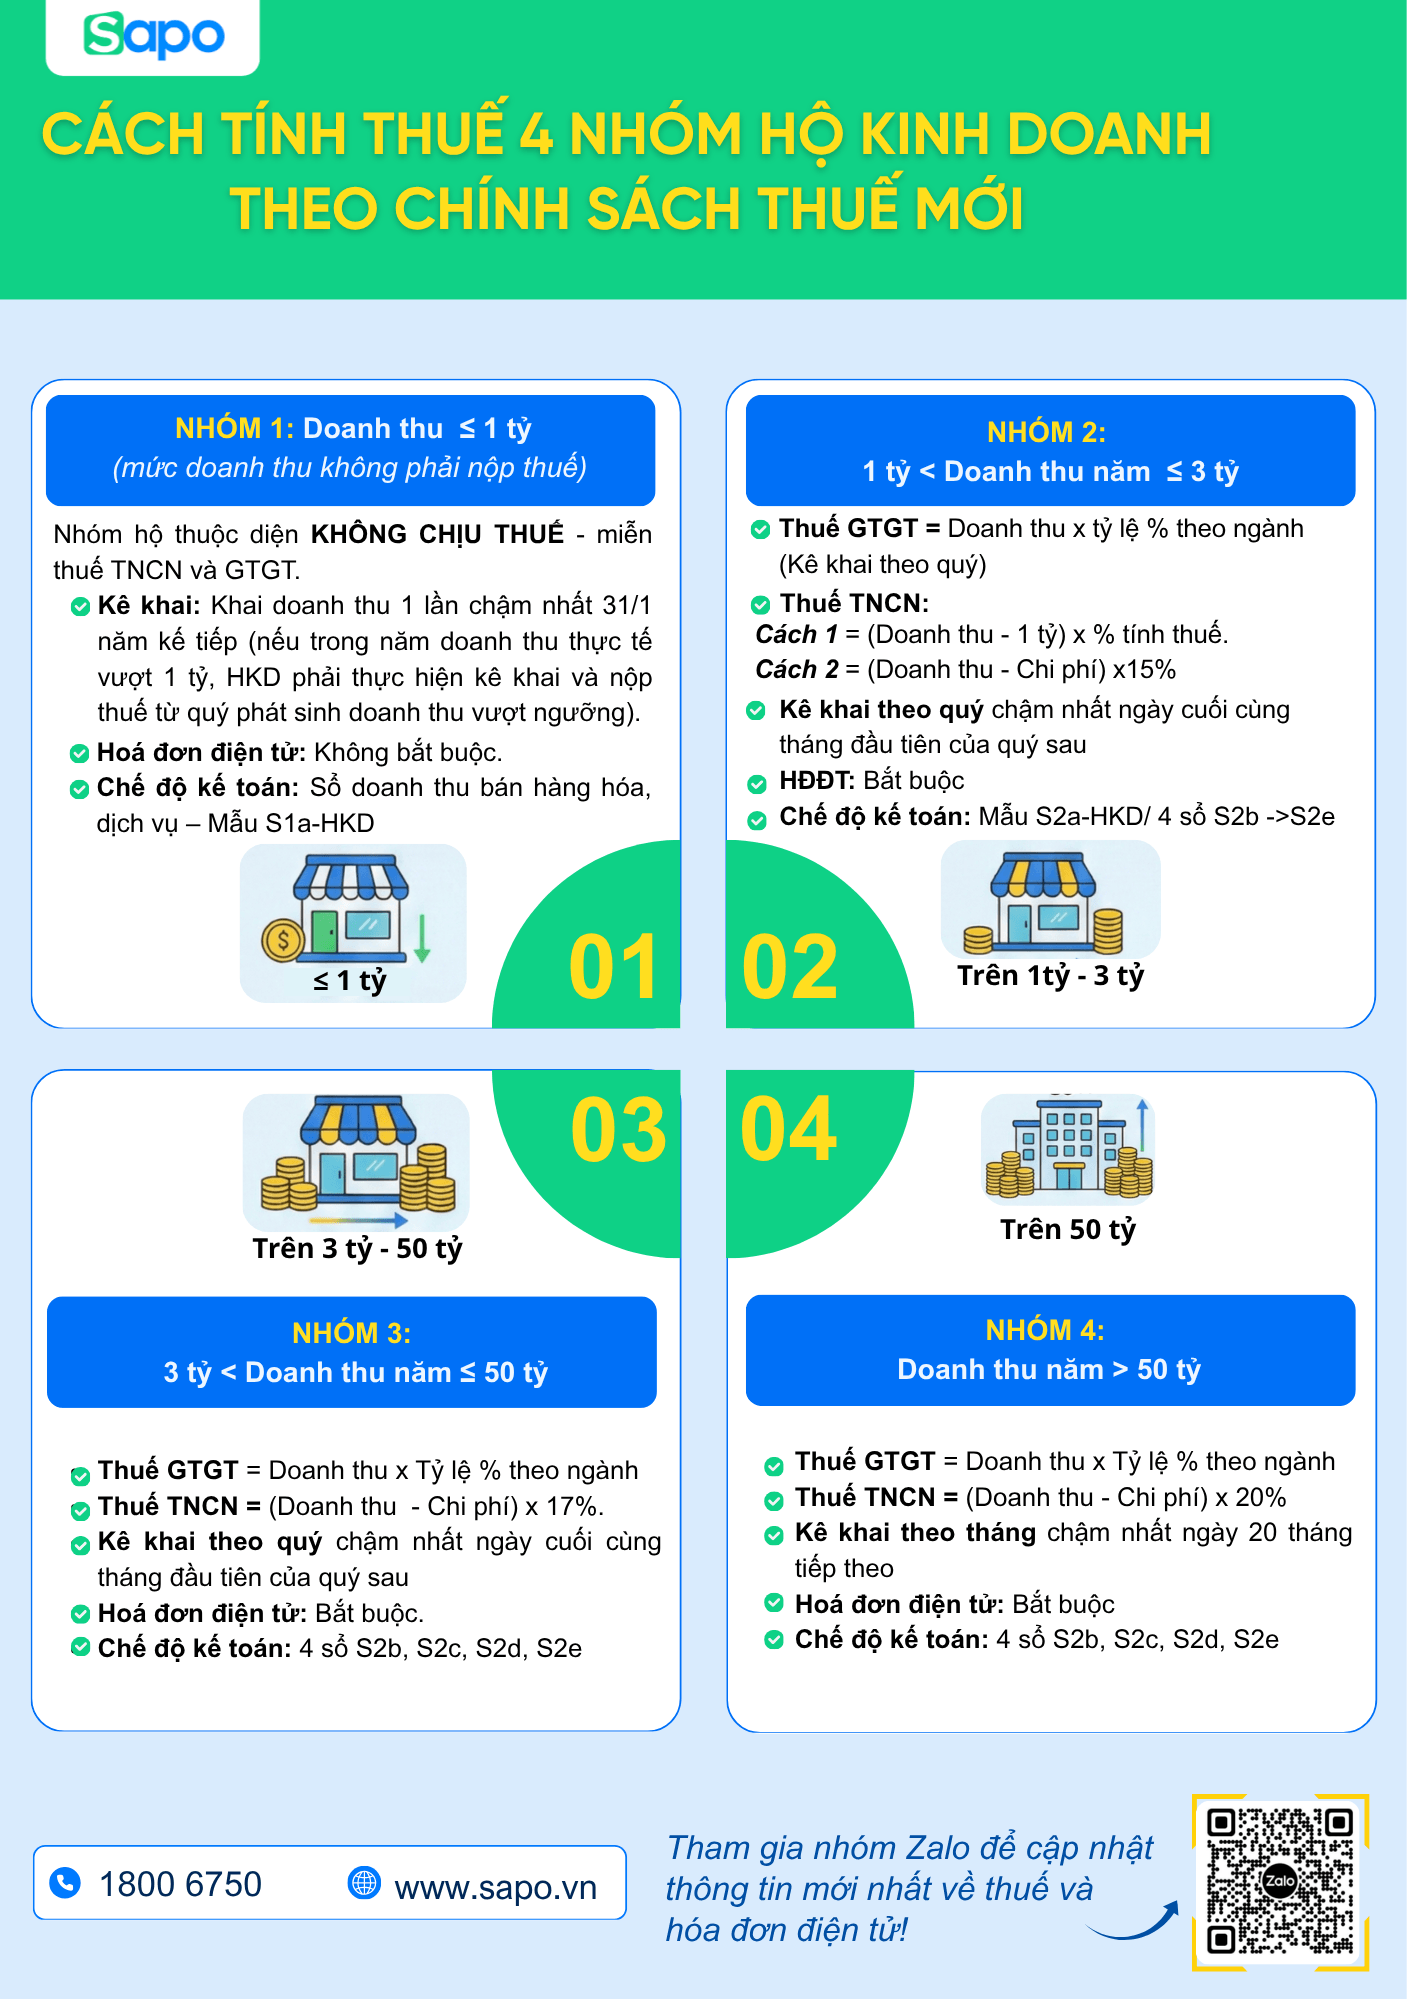
Về cơ bản, khi tính thuế hộ kinh doanh năm 2026 cần xác định đúng nhóm doanh thu:
- Từ 1 tỷ đồng/năm trở xuống: Không thuộc diện chịu thuế GTGT và không phải nộp thuế TNCN từ hoạt động kinh doanh theo ngưỡng áp dụng.
- Trên 1 tỷ đến 3 tỷ đồng/năm: Thuế GTGT tính theo tỷ lệ % trên doanh thu; thuế TNCN xác định theo phương pháp và điều kiện áp dụng.
- Trên 3 tỷ đến 50 tỷ đồng/năm: Thuế GTGT xác định theo hoạt động kinh doanh; thuế TNCN tính trên thu nhập tính thuế với thuế suất 17%.
- Trên 50 tỷ đồng/năm: Thuế GTGT xác định theo hoạt động kinh doanh; thuế TNCN tính trên thu nhập tính thuế với thuế suất 20%.
Trong bài viết này, Sapo sẽ hướng dẫn cách tính thuế GTGT và TNCN cho hộ kinh doanh năm 2026, kèm công thức, tỷ lệ áp dụng và ví dụ cụ thể để bạn dễ xác định nghĩa vụ thuế theo trường hợp của mình.
1. Hộ kinh doanh năm 2026 phải nộp những loại thuế nào?
Tùy theo doanh thu và hoạt động kinh doanh, hộ kinh doanh có thể phát sinh các nghĩa vụ thuế khác nhau. Trong đó:
- Thuế giá trị gia tăng (GTGT): Xác định theo doanh thu và tỷ lệ % áp dụng đối với từng nhóm ngành, hoạt động kinh doanh.
- Thuế thu nhập cá nhân (TNCN): Cách tính phụ thuộc vào mức doanh thu và phương pháp áp dụng đối với từng nhóm hộ kinh doanh.
- Các loại thuế đặc thù khác: Có thể phát sinh nếu hộ kinh doanh hàng hóa, dịch vụ thuộc diện chịu thuế riêng, chẳng hạn thuế tiêu thụ đặc biệt đối với một số hàng hóa, dịch vụ hoặc thuế tài nguyên, thuế bảo vệ môi trường đối với hoạt động thuộc phạm vi áp dụng.
Trong phạm vi bài viết này, Sapo tập trung vào cách tính thuế GTGT và thuế TNCN - 2 khoản cần xác định riêng, không áp dụng một công thức chung.
2. Cách tính thuế GTGT hộ kinh doanh năm 2026
Với hộ kinh doanh thuộc diện chịu thuế GTGT, số thuế phải nộp được xác định dựa trên doanh thu tính thuế và tỷ lệ % thuế GTGT của từng hoạt động kinh doanh.
2.1. Công thức tính thuế GTGT hộ kinh doanh
Trong đó:
- Doanh thu tính thuế GTGT: Là doanh thu thuộc phạm vi tính thuế theo quy định, được xác định từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ của hộ kinh doanh.
- Tỷ lệ % thuế GTGT: Được xác định theo từng nhóm ngành nghề, hoạt động kinh doanh.
2.2. Tỷ lệ thuế GTGT theo từng ngành nghề
Tỷ lệ tính thuế GTGT không áp dụng chung cho mọi hộ kinh doanh mà phụ thuộc vào hoạt động thực tế. Một số nhóm hoạt động phổ biến có thể đối chiếu như sau:
Nhóm ngành, hoạt động kinh doanh | Tỷ lệ thuế GTGT |
Phân phối, cung cấp hàng hóa | 1% |
Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% |
Sản xuất, vận tải, dịch vụ có gắn với hàng hóa; xây dựng có bao thầu nguyên vật liệu | 3% |
Hoạt động kinh doanh khác | 2% |
Nếu hộ kinh doanh hoạt động trong nhiều ngành nghề có tỷ lệ thuế GTGT khác nhau, cần xác định doanh thu của từng hoạt động để áp dụng đúng tỷ lệ tương ứng, thay vì lấy một tỷ lệ chung cho toàn bộ doanh thu.
2.3. Ví dụ cách tính thuế GTGT hộ kinh doanh
Để dễ hình dung, có thể áp dụng công thức trên vào một số trường hợp phổ biến:
Ví dụ 1 : Hộ kinh doanh bán lẻ
Một cửa hàng có doanh thu tính thuế trong năm là 1,5 tỷ đồng, thuộc hoạt động phân phối, cung cấp hàng hóa với tỷ lệ thuế GTGT 1%.
Thuế GTGT phải nộp: 1,5 tỷ đồng × 1% = 15 triệu đồng
Ví dụ 2: Hộ kinh doanh dịch vụ
Một hộ kinh doanh dịch vụ có doanh thu tính thuế 1,2 tỷ đồng, thuộc nhóm áp dụng tỷ lệ thuế GTGT 5%.
Thuế GTGT phải nộp: 1,2 tỷ đồng × 5% = 60 triệu đồng
Ví dụ 3: Hộ kinh doanh có nhiều hoạt động
Giả sử một hộ có:
- 1,5 tỷ đồng doanh thu từ bán hàng, áp dụng tỷ lệ GTGT 1%.
- 500 triệu đồng doanh thu từ dịch vụ, áp dụng tỷ lệ GTGT 5%.
Thuế GTGT được tính riêng cho từng hoạt động:
- Bán hàng: 1,5 tỷ × 1% = 15 triệu đồng
- Dịch vụ: 500 triệu × 5% = 25 triệu đồng
Tổng thuế GTGT phải nộp theo giả định trên là: 15 triệu + 25 triệu = 40 triệu đồng
Qua các ví dụ trên có thể thấy, để tính thuế GTGT hộ kinh doanh chính xác, hai dữ liệu quan trọng nhất là doanh thu tính thuế của từng hoạt động và tỷ lệ thuế GTGT tương ứng với ngành nghề kinh doanh.
Box nháp
3. Cách tính thuế TNCN hộ kinh doanh năm 2026
Khác với thuế GTGT, cách tính thuế TNCN hộ kinh doanh năm 2026 cần xác định theo mức doanh thu và phương pháp áp dụng. Đặc biệt, nhóm doanh thu trên 1 tỷ đến 3 tỷ đồng và nhóm trên 3 tỷ đồng có cách xác định thuế TNCN khác nhau.
3.1. Cách tính thuế TNCN với hộ doanh thu trên 1 đến 3 tỷ đồng
Đối với hộ kinh doanh có doanh thu năm trên 1 tỷ đến 3 tỷ đồng, thuế TNCN có thể được xác định theo một trong hai phương pháp: Tính theo tỷ lệ % trên doanh thu hoặc tính trên thu nhập. Hộ kinh doanh cần xác định đúng phương pháp áp dụng trước khi tính số thuế phải nộp.
Cách 1: Tính thuế TNCN theo tỷ lệ % trên doanh thu
Tỷ lệ thuế TNCN được xác định theo từng nhóm ngành nghề:
Nhóm ngành nghề | Tỷ lệ thuế TNCN |
Phân phối, cung cấp hàng hóa | 0,5% |
Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 2% |
Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 1,5% |
Cho thuê bất động sản | 5% |
Hoạt động kinh doanh khác | 1% |
Cách 2: Tính thuế TNCN theo thu nhập
Hộ kinh doanh thuộc nhóm này có thể lựa chọn tính thuế trên thu nhập nếu đáp ứng điều kiện áp dụng. Công thức:
Trong đó: Thu nhập tính thuế = Doanh thu - Chi phí được trừ
Ví dụ: Hộ kinh doanh tạp hóa, doanh thu 2 tỷ, chi phí hợp lý 1,5 tỷ. Với doanh thu nhóm 2 (trên 1 tỷ - 3 tỷ), được chọn 1 trong 2 cách tính thuế:
- Cách 1: Tính theo % doanh thu
Thuế TNCN = Tỷ lệ % theo ngành x (Doanh thu - 1 tỷ) = 0.5% x 1.000.000.000 = 5.000.000 - Cách 2: Tính theo Thu nhập tính thuế (Doanh thu - Chi phí hợp lý)
Thuế TNCN = 15% x (Doanh thu - Chi phí hợp lý) = 15% x (2.000.000.000 - 1.500.000.000) = 75.000.000
Hai công thức trên là hai phương pháp tính khác nhau, không cộng kết quả của cả hai. Khi áp dụng phương pháp tính trên thu nhập, chi phí phải đáp ứng điều kiện được trừ theo quy định.
3.2. Cách tính thuế TNCN với hộ kinh doanh doanh thu trên 3 tỷ đồng
Với hộ kinh doanh có doanh thu trên 3 tỷ đồng/năm, thuế TNCN được xác định dựa trên thu nhập tính thuế.
Thuế suất được xác định theo mức doanh thu:
Doanh thu năm | Thuế suất TNCN |
Trên 3 tỷ đến 50 tỷ đồng | 17% |
Trên 50 tỷ đồng | 20% |
Ví dụ: Một hộ kinh doanh có doanh thu 5 tỷ đồng/năm và sau khi xác định doanh thu, chi phí được trừ theo quy định, thu nhập tính thuế là 600 triệu đồng.
Thuế TNCN phải nộp: 600 triệu đồng × 17% = 102 triệu đồng
Lưu ý: 17% hoặc 20% không tính trực tiếp trên toàn bộ doanh thu. Thuế suất được áp dụng trên thu nhập tính thuế sau khi xác định doanh thu và các khoản chi phí được trừ theo quy định.
3.3. Cách xác định thu nhập tính thuế và chi phí được trừ
Với hộ kinh doanh tính thuế TNCN trên thu nhập, việc xác định đúng chi phí được trừ ảnh hưởng trực tiếp đến số thuế phải nộp.
Có thể hiểu theo công thức khái quát: Thu nhập tính thuế = Doanh thu tính thuế - Chi phí được trừ
Trong đó:
- Doanh thu tính thuế: Được xác định từ hoạt động sản xuất, kinh doanh theo quy định, bao gồm các khoản doanh thu thuộc phạm vi tính thuế.
- Chi phí được trừ - chi phí hợp lý hộ kinh doanh: Là các khoản chi thực tế liên quan đến hoạt động sản xuất, kinh doanh và đáp ứng điều kiện về hóa đơn, chứng từ cùng các yêu cầu khác theo quy định.
Bạn chưa rõ khoản nào được tính vào doanh thu tính thuế?
Xem hướng dẫn chi tiết về cách xác định doanh thu tính thuế hộ kinh doanh, các khoản doanh thu cần tổng hợp và những trường hợp thường gặp để hạn chế sai lệch khi kê khai.
→ Xem chi tiết cách xác định doanh thu tính thuế hộ kinh doanh
4. Ví dụ cách tính thuế hộ kinh doanh theo từng trường hợp
Để dễ áp dụng, dưới đây là một số ví dụ minh họa cách tính thuế hộ kinh doanh theo mức doanh thu và hình thức kinh doanh phổ biến:
Tình huống | Cách xác định | Cách tính thuế | Tiền thuế phải nộp |
Hộ kinh doanh nhỏ lẻ, doanh thu 800 triệu đồng/năm | Thuộc nhóm doanh thu từ 1 tỷ đồng/năm trở xuống | Không thuộc diện chịu thuế GTGT và không phải nộp thuế TNCN từ hoạt động kinh doanh theo ngưỡng áp dụng | Không phải nộp thuế |
Cửa hàng bán lẻ, doanh thu 2 tỷ đồng/năm | Thuộc nhóm trên 1-3 tỷ đồng. Chi phí hợp lý 1.5 tỷ đồng | GTGT = 2 tỷ × 1% = 20 triệu đồng. 2 cách: Cách 1: Tính theo % doanh thu TNCN = (2 tỷ - 1 tỷ) × 0,5% = 5 triệu đồng. | 20 triệu + 5 triệu = 25 triệu đồng |
Cách 2: Tính theo thu nhập tính thuế (Doanh thu - chi phí hợp lý) TNCN = (2 tỷ - 1.5 tỷ) x 15% = 75 triệu đồng | 20 triệu + 75 triệu = 95 triệu đồng | ||
Hộ kinh doanh bán quần áo, doanh thu 4 tỷ đồng/ năm | Thuộc nhóm trên 3-50 tỷ đồng. Chi phí hợp lý 3.2 tỷ. | Thuế GTGT = 1% x 4 tỷ = 40 triệu TNCN = (4 tỷ - 3.2 tỷ) × 17% = 136 triệu đồng. | 40 triệu + 136 triệu = 176 triệu đồng |
Đặc biệt với hộ bán hàng đa kênh, không nên chỉ dựa vào doanh thu tại cửa hàng. Việc tổng hợp và đối chiếu doanh thu từ cửa hàng, website, mạng xã hội, sàn thương mại điện tử và các kênh bán khác là bước quan trọng trước khi xác định cách tính thuế.
5. Một số câu hỏi thường gặp về cách tính thuế hộ kinh doanh
5.1. Hộ kinh doanh doanh thu dưới 1 tỷ đồng có phải nộp thuế không?
Nếu tổng doanh thu năm từ 1 tỷ đồng trở xuống, hộ kinh doanh không thuộc diện chịu thuế GTGT và không phải nộp thuế TNCN từ hoạt động kinh doanh theo ngưỡng áp dụng năm 2026. Tuy nhiên, hộ vẫn cần theo dõi doanh thu và thực hiện thông báo cho cơ quan thuế.
5.2. Doanh thu 1 tỷ đồng để tính thuế được xác định theo tháng hay năm?
Ngưỡng 1 tỷ đồng được xác định theo doanh thu năm. Vì vậy, hộ kinh doanh cần theo dõi và tổng hợp doanh thu phát sinh trong năm để xác định mình thuộc nhóm doanh thu nào và áp dụng cách tính thuế tương ứng.
5.3. Hộ kinh doanh vừa bán tại cửa hàng vừa bán online tính doanh thu thế nào?
Hộ kinh doanh cần xác định đầy đủ doanh thu từ các hoạt động thuộc phạm vi tính thuế, không chỉ doanh thu tại cửa hàng. Trường hợp bán đa kênh, cần rà soát doanh thu từ cửa hàng, website, mạng xã hội, sàn thương mại điện tử và các kênh bán khác theo quy định áp dụng.
5.4. Hộ kinh doanh có được trừ chi phí trước khi tính thuế không?
Tùy phương pháp tính thuế TNCN. Với trường hợp tính thuế trên thu nhập, thu nhập tính thuế được xác định trên cơ sở doanh thu và chi phí được trừ đáp ứng điều kiện theo quy định.
5.5. Doanh thu tăng và vượt ngưỡng trong năm thì tính thuế thế nào?
Khi doanh thu thực tế thay đổi và vượt ngưỡng, hộ kinh doanh cần xác định lại nhóm doanh thu và nghĩa vụ thuế theo quy định áp dụng cho năm tính thuế. Đồng thời, cần rà soát số liệu đã kê khai hoặc thông báo trước đó để thực hiện điều chỉnh nếu thuộc trường hợp phải điều chỉnh.
5.6. Hộ kinh doanh nhiều ngành nghề áp dụng tỷ lệ thuế GTGT nào?
Nếu hộ kinh doanh có nhiều hoạt động áp dụng các tỷ lệ thuế GTGT khác nhau, cần xác định doanh thu của từng hoạt động để áp dụng tỷ lệ tương ứng. Không nên lấy một tỷ lệ của ngành nghề chính áp dụng chung cho toàn bộ doanh thu khi các hoạt động thuộc các nhóm tỷ lệ khác nhau.
Trên đây là chi tiết cách tính thuế hộ kinh doanh 2026 hộ kinh doanh cần chú ý. Với hộ bán hàng trên nhiều kênh, việc theo dõi đầy đủ doanh thu, hóa đơn và chi phí càng quan trọng để hạn chế chênh lệch số liệu khi tính và kê khai thuế.
Sapo hỗ trợ hộ kinh doanh quản lý bán hàng, doanh thu và hóa đơn trên cùng một nền tảng, giúp số liệu được theo dõi xuyên suốt từ quá trình bán hàng đến khi tổng hợp phục vụ kế toán, kê khai thuế.