Cách xác định chi phí hợp lý hộ kinh doanh: Những khoản được trừ và không được trừ [Mới nhất 2026]
Chi phí hợp lý hộ kinh doanh là yếu tố cần xác định chính xác khi tính thuế TNCN theo phương pháp thu nhập tính thuế. Tuy nhiên, không phải mọi khoản chi phát sinh trong quá trình kinh doanh đều được trừ khi tính thuế. Vậy những khoản chi nào được chấp nhận, khoản nào không được trừ và cần đáp ứng điều kiện gì? Bài viết dưới đây của Sapo sẽ giúp bạn làm rõ các quy định mới nhất theo Nghị định 68/2026/NĐ-CP, kèm ví dụ thực tế để dễ áp dụng.
1. Hiểu đúng chi phí được trừ của hộ kinh doanh
Chi phí hợp lý (hay chi phí được trừ) của hộ kinh doanh là những khoản chi thực tế phát sinh, liên quan trực tiếp đến hoạt động sản xuất, kinh doanh và đáp ứng đầy đủ các điều kiện về hóa đơn, chứng từ theo quy định của pháp luật thuế.
Trong phiên hỏi đáp Hội thảo "Giải pháp giúp Hộ kinh doanh kê khai thuế đúng: An tâm tuân thủ, phát triển bền vững", Bà Nguyễn Thị Cúc - Chủ tịch Hội Tư vấn Thuế Việt Nam (VTCA) đã có những giải đáp liên quan đến nội dung này. Theo bà, đối với các hộ kinh doanh tính thuế TNCN theo thu nhập tính thuế (đặc biệt là hộ có doanh thu trên 3 tỷ đồng/năm), việc xác định thu nhập tính thuế sẽ áp dụng công thức: Lấy Doanh thu trừ đi Chi phí.
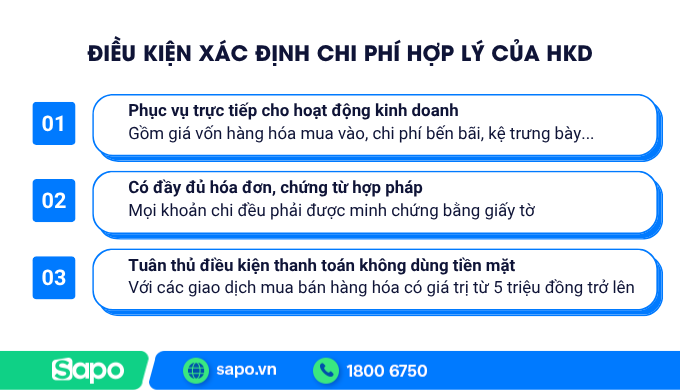
Dưới góc nhìn của chuyên gia, điều kiện một khoản chi phí chỉ được cơ quan thuế chấp nhận là "hợp lý, hợp lệ" khi đảm bảo 3 nguyên tắc cốt lõi sau:
- Phục vụ trực tiếp cho hoạt động kinh doanh: Các khoản chi này rất đa dạng, bao gồm giá vốn hàng hóa mua vào, chi phí bến bãi, kệ trưng bày, vật tư, tiền lương trả cho nhân viên hay thậm chí là chi phí chạy quảng cáo...
- Phải có đầy đủ hóa đơn, chứng từ hợp pháp: Mọi khoản chi đều phải được minh chứng bằng giấy tờ. Ví dụ, nếu bạn nhập mặt hàng túi xách để bán, bắt buộc phải có hóa đơn đầu vào. Riêng đối với trường hợp thu mua hàng nông, lâm, thủy sản trực tiếp từ người nông dân không có hóa đơn, cơ sở kinh doanh phải lập bảng kê thu mua theo đúng quy định.
- Tuân thủ điều kiện thanh toán không dùng tiền mặt: Đây là điểm mới mà nhiều hộ kinh doanh hay bỏ sót. Chuyên gia nhấn mạnh, các khoản thanh toán từng lần có giá trị từ 5 triệu đồng trở lên bắt buộc phải thanh toán không dùng tiền mặt (chuyển khoản ngân hàng). Quy định này giờ đây áp dụng chặt chẽ cho cả việc thu mua các mặt hàng nông, lâm, thủy sản.
2. Các khoản chi phí hợp lý được trừ phổ biến của hộ kinh doanh
Điều 6, NĐ 68/2026/NĐ-CP đã quy định rất rõ các khoản được trừ (chi phí hợp lý của hộ kinh doanh), bao gồm:
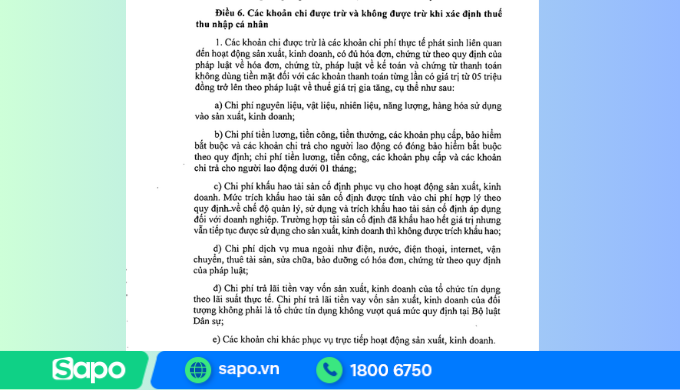
2.1. Chi phí nguyên, nhiên vật liệu và hàng hóa đầu vào
Đây thường là khoản chi chiếm tỷ trọng lớn nhất. Nó bao gồm toàn bộ số tiền bỏ ra để mua nguyên liệu, vật liệu, nhiên liệu, năng lượng và các loại hàng hóa phục vụ trực tiếp cho việc sản xuất hoặc bán ra của cơ sở kinh doanh.
2.2. Chi phí nhân sự (Tiền lương, tiền công và các khoản theo lương)
Tất cả các khoản chi trả cho người lao động đều được tính là chi phí hợp lý, bao gồm:
- Tiền lương, tiền công, tiền thưởng và các khoản phụ cấp.
- Các khoản đóng bảo hiểm bắt buộc theo quy định cho người lao động.
Lưu ý: Quy định này áp dụng hợp lệ cho cả những lao động dưới 01 tháng.
2.3. Chi phí dịch vụ mua ngoài phục vụ kinh doanh
Bao gồm các hóa đơn tiện ích và dịch vụ vận hành hàng ngày của cửa hàng, xưởng sản xuất như:
- Tiền điện, tiền nước, cước điện thoại, cước internet.
- Chi phí thuê mặt bằng, thuê tài sản.
- Chi phí vận chuyển hàng hóa, sửa chữa, bảo dưỡng thiết bị.
Điều kiện bắt buộc: Tất cả các khoản này phải có hóa đơn, chứng từ hợp pháp theo quy định (hóa đơn GTGT, hóa đơn bán hàng, biên lai thu tiền...).
2.4. Chi phí khấu hao tài sản cố định
Nếu hộ kinh doanh có mua sắm tài sản cố định (như máy móc lớn, xe tải chở hàng, hệ thống máy tính...), chi phí này không được trừ một lần mà sẽ được trích khấu hao dần theo thời gian sử dụng.
- Mức trích khấu hao được tính vào chi phí hợp lý theo đúng quy định áp dụng cho doanh nghiệp.
- Trường hợp tài sản cố định đã khấu hao hết giá trị nhưng vẫn còn hoạt động tốt và tiếp tục được sử dụng thì sẽ không được trích khấu hao thêm vào chi phí nữa.
2.5. Chi phí trả lãi tiền vay vốn kinh doanh
Khi hộ kinh doanh đi vay vốn để đầu tư sản xuất, tiền lãi vay sẽ được tính vào chi phí được trừ với các điều kiện cụ thể:
- Vay từ tổ chức tín dụng (Ngân hàng, công ty tài chính): Được trừ theo mức lãi suất thực tế ghi trên hợp đồng tín dụng.
- Vay từ các đối tượng khác (Cá nhân, tổ chức không phải tổ chức tín dụng): Mức chi phí lãi vay được trừ không được vượt quá mức trích tối đa do Bộ luật Dân sự quy định.
Theo dõi đầy đủ doanh thu, chi phí cùng Sapo
Trọn bộ giải pháp Sapo kết nối quản lý bán hàng, xuất hóa đơn, ghi sổ kế toán và kê khai thuế, giúp hộ kinh doanh theo dõi doanh thu, chi phí thuận tiện và giảm nhập liệu thủ công.
2.6. Các khoản chi trực tiếp khác
Phí sàn thương mại điện tử, phí quảng cáo và các khoản chi trực tiếp khác có thể được trừ nếu đáp ứng điều kiện tại Điều 6 Nghị định 68/2026/NĐ-CP. Cục Thuế cũng đã hướng dẫn theo hướng này đối với phí sàn và phí quảng cáo.
Như vậy, để được ghi nhận chi phí được trừ cho hộ kinh doanh, các khoản chi cần đảm bảo các điều kiện sau:
- Phục vụ hoạt động sản xuất, kinh doanh,
- Có đủ hóa đơn, chứng từ theo quy định,
- Chứng từ thanh toán không dùng tiền mặt đối với các khoản thanh toán từng lần có giá trị từ 05 triệu đồng trở lên
Hộ kinh doanh cần làm gì?
- Lưu trữ đầy đủ hóa đơn, chứng từ thanh toán; các hồ sơ có liên quan như hợp đồng, thỏa thuận,...
- Chuyển khoản thanh toán qua ngân hàng/ví điện tử đối với các hóa đơn cần toán có giá trị từ 05 triệu trở lên
3. Các khoản chi phí không được trừ khi tính thuế
Biết được khoản nào được trừ là chưa đủ, các chủ kinh doanh cần phải đặc biệt lưu ý những khoản chi không được phép đưa vào chi phí hợp lý. Việc vô tình hay cố ý hạch toán sai các khoản này có thể dẫn đến rủi ro bị loại chi phí cũng như truy thu thuế.
Khoản 2, Điều 6 NĐ 68/2026/NĐ-CP đã quy định cụ thể, cơ quan thuế sẽ không chấp nhận các khoản chi sau đây:
- Khoản chi không liên quan đến hoạt động sản xuất, kinh doanh.
- Khoản chi không có đủ hóa đơn, chứng từ theo quy định.
- Tiền lương, tiền công và khoản có tính chất tiền lương của cá nhân kinh doanh, nhóm cá nhân kinh doanh hoặc thành viên hộ kinh doanh, trừ khoản đóng bảo hiểm bắt buộc.
- Tiền lương, tiền công đã ghi nhận vào chi phí nhưng thực tế chưa trả hoặc không có chứng từ thanh toán.
- Phần khấu hao vượt mức quy định hoặc khấu hao tài sản không dùng cho kinh doanh.
- Tiền phạt vi phạm hành chính, phạt vi phạm hợp đồng và tiền bồi thường do lỗi của cá nhân kinh doanh.
- Đất ở, công trình phục vụ sinh hoạt trên đất và các tài sản thuộc trường hợp bị loại theo điểm e khoản 2 Điều 6; ngoại lệ cần được đối chiếu riêng đối với tài sản đăng ký sử dụng cho kinh doanh vận tải, du lịch.
- Chi phí phục vụ nhu cầu cá nhân, gia đình.
Bảng tổng hợp nhanh: Được trừ hay không được trừ?
| Khoản chi | Được trừ? | Điều kiện / Lý do |
|---|---|---|
| Hàng hóa, nguyên vật liệu mua vào có hóa đơn | ✓ Có | Có hóa đơn; chuyển khoản nếu từ 5 triệu đồng trở lên |
| Tiền lương, thưởng, phụ cấp nhân viên | ✓ Có | Có hợp đồng lao động/ bảng lương/ phiếu chi |
| Tiền thuê mặt bằng, tài sản kinh doanh | ✓ Có | Có hợp đồng thuê, chứng từ thanh toán |
| Điện, nước, internet, điện thoại | ✓ Có | Có hóa đơn GTGT đứng tên cơ sở kinh doanh |
| Lãi vay vốn kinh doanh từ ngân hàng | ✓ Có | Theo lãi suất thực tế ghi trên hợp đồng tín dụng |
| Hàng hóa nhập không có hóa đơn | ✗ Không | Thiếu chứng từ hợp pháp |
| Lương của chủ hộ kinh doanh, thành viên hộ | ✗ Không | Theo Khoản 2, Điều 6 NĐ 68/2026 |
| Xe, tài sản đăng ký mang tên cá nhân | ✗ Không | Trừ xe đăng ký mục đích kinh doanh vận tải, du lịch |
| Chi phí ăn uống, sinh hoạt gia đình | ✗ Không | Chi phí cá nhân, không phục vụ hoạt động kinh doanh |
4. Ví dụ cách xác định chi phí hợp lý cho hộ kinh doanh
Giả sử Chị A là chủ một cửa hàng kinh doanh thời trang (bán tại cửa hàng và bán online đa kênh). Năm 2026, cửa hàng của chị A có tổng doanh thu là 4 tỷ đồng, thuộc hộ kinh doanh nhóm 3 (Trên 3 tỷ - 50 tỷ). Trong năm, cửa hàng phát sinh các khoản chi sau:
Các khoản chi phục vụ kinh doanh:
- Tiền nhập quần áo từ xưởng may (có đầy đủ hóa đơn, thanh toán chuyển khoản): 2 tỷ
- Tiền thuê mặt bằng cửa hàng (có hợp đồng, chứng từ thanh toán): 240 triệu
- Tiền lương trả cho nhân viên bán hàng, chốt đơn (có hợp đồng lao động, bảng lương, phiếu chi): 300 triệu
- Chi phí mua phần mềm quản lý bán hàng (có hóa đơn GTGT): 6 triệu
Các khoản chi khác:
- Nhập thêm một lô phụ kiện (túi xách, thắt lưng) từ chợ đầu mối nhưng không lấy hóa đơn: 50 triệu đồng.
- Mua xe máy mới đứng tên cá nhân chị A để đi lại: 60 triệu
- Chi phí ăn uống, sinh hoạt hàng tháng của gia đình chị A (lấy tiền từ két sắt cửa hàng): 120 triệu đồng.
Cách xác định chi phí hợp lý để tính thuế cho cửa hàng chị A:
Tổng chi phí hợp lý (được trừ): 2 tỷ + 240 triệu + 300 triệu + 6 triệu = 2 tỷ 546 triệu đồng.
Các khoản chi bị loại (không được trừ):
- 50 triệu nhập phụ kiện: Bị loại vì không có hóa đơn chứng từ hợp pháp.
- 60 triệu mua xe máy: Bị loại vì tài sản mang tên cá nhân, không phục vụ trực tiếp và không đăng ký vào mục đích kinh doanh của cửa hàng.
- 120 triệu sinh hoạt phí: Bị loại vì đây là chi tiêu gia đình, không phục vụ sản xuất kinh doanh.
Kết quả: Khi quyết toán thuế, thu nhập tính thuế của cửa hàng chị A sẽ được tính dựa trên phần chi phí hợp lý: Thu nhập tính thuế = 4 tỷ (Doanh thu) - 2 tỷ 546 triệu (Chi phí hợp lý) = 1 tỷ 454 triệu đồng.
5. Một số lưu ý quan trọng khi kê khai chi phí hộ kinh doanh
Để các khoản chi được cơ quan thuế chấp nhận khi tính thuế, hộ kinh doanh cần chú ý quản lý và ghi nhận chi phí đúng cách. Dưới đây là một số lưu ý quan trọng giúp việc kê khai chi phí minh bạch và hạn chế rủi ro khi kiểm tra thuế.
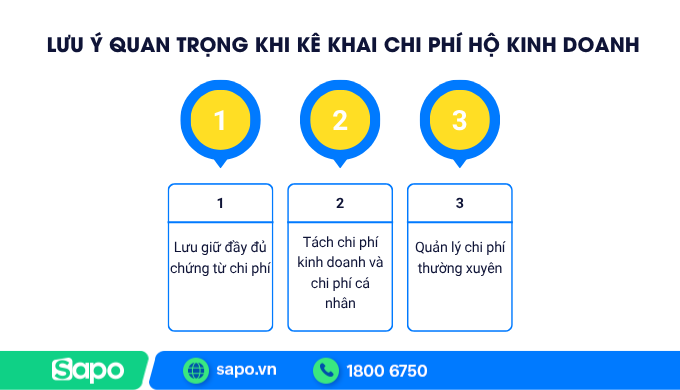
- Luôn lưu chứng từ chi phí: Mỗi khoản chi nên có hóa đơn hoặc chứng từ thanh toán hợp lệ để chứng minh khi cơ quan thuế kiểm tra. Nếu thiếu chứng từ, chi phí đó có thể bị loại khỏi chi phí được trừ. Theo quy định hiện hành, chứng từ kế toán cần được lưu trữ tối thiểu 5 năm đến 10 năm kể từ thời điểm phát sinh.
- Tách chi phí kinh doanh và chi phí cá nhân: Chỉ những khoản chi phục vụ trực tiếp cho hoạt động kinh doanh mới được tính là chi phí hợp lý. Các khoản chi tiêu cá nhân hoặc gia đình thường không được chấp nhận khi tính thuế.
- Quản lý chi phí thường xuyên: Hộ kinh doanh nên ghi nhận và theo dõi chi phí định kỳ thay vì tổng hợp vào cuối kỳ. Điều này giúp tránh thất lạc chứng từ và dễ dàng kê khai thuế chính xác hơn.
Việc xác định đúng chi phí hợp lý hộ kinh doanh không chỉ giúp tính toán thu nhập tính lợi nhuận thuế chính xác mà còn hạn chế rủi ro khi cơ quan thuế kiểm tra. Hộ kinh doanh cần đảm bảo các khoản chi phát sinh phục vụ hoạt động kinh doanh, có đầy đủ hóa đơn chứng từ và được quản lý minh bạch.
Box nháp
6. Câu hỏi thường gặp về chi phí hợp lý hộ kinh doanh
6.1. Hộ kinh doanh không có hóa đơn đầu vào có được trừ chi phí không?
Thông thường không. Mọi khoản chi phí đều phải có hóa đơn hoặc chứng từ hợp pháp để được cơ quan thuế chấp nhận. Trong trường hợp thu mua hàng nông, lâm, thủy sản trực tiếp từ người nông dân, người bán không thuộc đối tượng xuất hóa đơn điện tử - khi đó hộ kinh doanh phải lập bảng kê thu mua theo mẫu quy định (02/TNDN) để làm căn cứ tính chi phí được trừ.
6.2. Chi phí thuê nhà ở kiêm nơi kinh doanh được trừ như thế nào?
Chỉ phần diện tích và chi phí thực sự phục vụ hoạt động kinh doanh mới được chấp nhận. Hộ kinh doanh cần tách bạch rõ ràng giữa phần dùng để kinh doanh và phần sinh hoạt gia đình. Phần chi phí cá nhân, sinh hoạt không được tính vào chi phí hợp lý dù có cùng một hóa đơn.
6.3. Hộ kinh doanh dưới 3 tỷ đồng có cần xác định chi phí hợp lý không?
Doanh thu của HKD trên 1 tỷ đồng đến 3 tỷ đồng được lựa chọn phương pháp tính TNCN theo doanh thu hoặc theo thu nhập tính thuế. Nếu HKD chọn phương pháp theo thu nhập tính thuế thì phải xác định chi phí hợp lý.
6.4. Chi phí mua hàng thanh toán tiền mặt dưới 5 triệu đồng có được trừ không?
Được, với điều kiện có đầy đủ hóa đơn chứng từ hợp pháp. Quy định thanh toán không dùng tiền mặt chỉ bắt buộc với các giao dịch từ 5 triệu đồng trở lên. Các khoản chi dưới ngưỡng này vẫn có thể thanh toán tiền mặt và được tính vào chi phí hợp lý nếu có hóa đơn.
Xác định đúng chi phí hợp lý của hộ kinh doanh giúp tính chính xác thu nhập chịu thuế và chủ động hơn khi kê khai. Hộ kinh doanh nên phân biệt rõ chi phí kinh doanh với chi tiêu cá nhân, đồng thời lưu đầy đủ hóa đơn, chứng từ và đối chiếu số liệu thường xuyên để hạn chế bỏ sót hoặc ghi nhận sai.
Để quản lý thuận tiện hơn, hộ kinh doanh có thể tham khảo trọn bộ giải pháp Sapo kết nối từ quản lý bán hàng, xuất hóa đơn đến ghi sổ kế toán, lập và gửi tờ khai thuế trực tiếp trên. phần mềm.