Hướng dẫn điền mẫu giảm 30% thuế TNCN (số 01, 02, 03) theo Nghị định 398/2026/NĐ-CP
Theo Nghị định 398/2026/NĐ-CP, việc kê khai giảm 30% thuế thu nhập cá nhân (TNCN) được thực hiện theo 3 biểu mẫu: Mẫu số 01, 02 và 03, tùy thuộc vào trường hợp tự kê khai, khai thay hoặc điều chỉnh số thuế đã được giảm.
Vậy từng mẫu áp dụng trong trường hợp nào, cách điền các chỉ tiêu ra sao? Bài viết dưới đây của Sapo sẽ hướng dẫn chi tiết cách điền mẫu giảm 30% thuế TNCN, có ví dụ minh họa cách điền từng biểu mẫu để bạn dễ dàng thực hiện.
1. Mẫu 01, 02, 03 giảm 30% thuế TNCN dùng trong trường hợp nào?
Theo Nghị định 398/2026/NĐ-CP, ba biểu mẫu được sử dụng tương ứng với từng trường hợp kê khai giảm thuế TNCN.
Biểu mẫu | Đối tượng sử dụng | Trường hợp áp dụng | Hồ sơ nộp kèm |
Mẫu số 01 | Hộ kinh doanh, cá nhân kinh doanh | Tự kê khai giảm 30% số thuế TNCN phải nộp khi đáp ứng điều kiện | Tờ khai thuế TNCN của hộ kinh doanh, cá nhân kinh doanh |
Mẫu số 02 | Tổ chức, cá nhân khấu trừ, khai thay, nộp thay | Kê khai số thuế TNCN được giảm cho hộ kinh doanh, cá nhân kinh doanh thuộc diện áp dụng | Tờ khai thuế TNCN của tổ chức, cá nhân khấu trừ, khai thay, nộp thay |
Mẫu số 03 | Hộ kinh doanh, cá nhân kinh doanh | Điều chỉnh số thuế đã được giảm khi tổng doanh thu thực tế trong năm vượt 10 tỷ đồng | Tờ khai 01/CNKD hoặc 01/BĐS theo trường hợp áp dụng |
Mức giảm 30% áp dụng trên số thuế TNCN phải nộp, không phải doanh thu. Hộ kinh doanh, cá nhân kinh doanh cần xác định tổng doanh thu trong năm để kiểm tra điều kiện giảm thuế, đặc biệt là ngưỡng 10 tỷ đồng.
2. Hướng dẫn điền Mẫu số 01 giảm 30% thuế TNCN
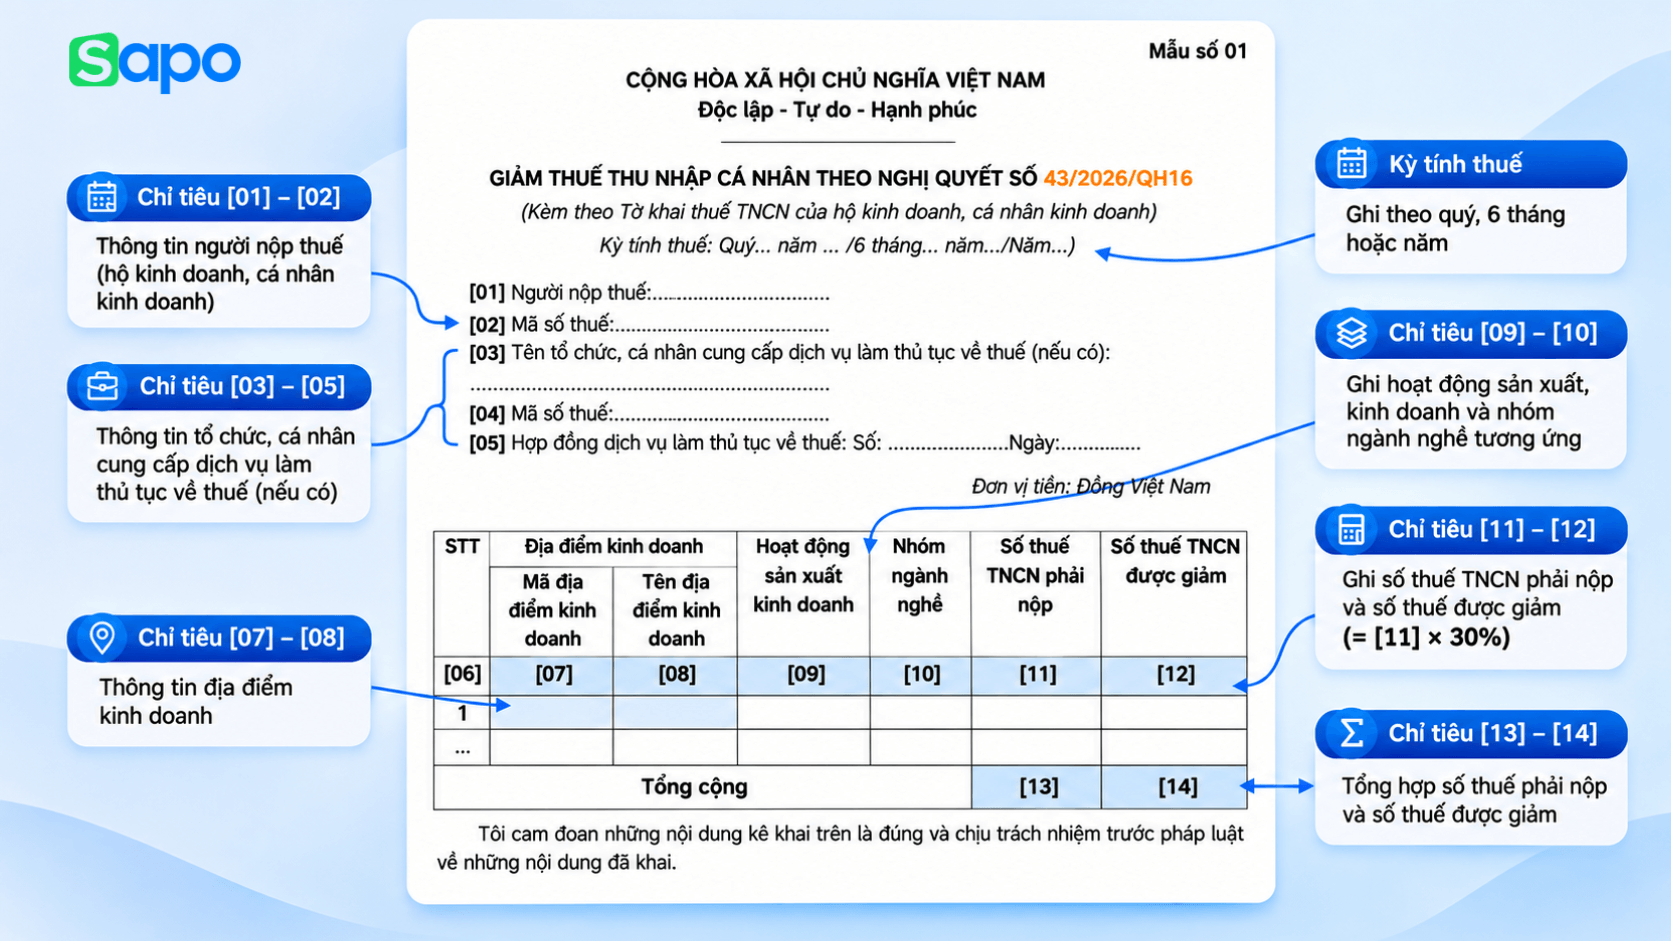
Mẫu số 01 áp dụng đối với hộ kinh doanh, cá nhân kinh doanh tự kê khai giảm thuế TNCN. Mẫu được lập kèm tờ khai thuế TNCN tương ứng, với kỳ tính thuế theo quý, 6 tháng hoặc năm.
Chỉ tiêu | Hướng dẫn kê khai |
[01] Người nộp thuế | Ghi tên hộ kinh doanh hoặc cá nhân kinh doanh thực hiện kê khai giảm thuế. |
[02] Mã số thuế | Ghi mã số thuế của người nộp thuế. |
[03] - [05] Thông tin dịch vụ thuế | Ghi tên, mã số thuế và thông tin hợp đồng của tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có). |
[06] STT | Đánh số thứ tự các dòng kê khai. |
[07] Mã địa điểm kinh doanh | Ghi mã địa điểm kinh doanh tương ứng. |
[08] Tên địa điểm kinh doanh | Ghi tên địa điểm kinh doanh phát sinh hoạt động được kê khai. |
[09] Hoạt động sản xuất kinh doanh | Xác định loại hoạt động theo danh mục hướng dẫn tại biểu mẫu, chẳng hạn kinh doanh hàng hóa tại địa điểm cố định hoặc kinh doanh trên nền tảng TMĐT. |
[10] Nhóm ngành nghề | Ghi nhóm ngành nghề tương ứng với hoạt động kinh doanh, chẳng hạn phân phối, cung cấp hàng hóa hoặc dịch vụ. |
[11] Số thuế TNCN phải nộp | Ghi số thuế TNCN phải nộp tương ứng với hoạt động, địa điểm kinh doanh trước khi áp dụng giảm thuế. |
[12] Số thuế TNCN được giảm | Ghi số thuế được giảm theo chính sách. Với khoản thuế đủ điều kiện giảm 30%, số thuế được giảm bằng chỉ tiêu [11] nhân 30%. |
[13] Tổng cộng số thuế phải nộp | Cộng số thuế TNCN phải nộp tại các dòng kê khai ở cột [11]. |
[14] Tổng cộng số thuế được giảm | Cộng số thuế TNCN được giảm tại các dòng kê khai ở cột [12]. |
Đối với chỉ tiêu [09] và [10], người nộp thuế cần phân biệt hoạt động sản xuất kinh doanh với nhóm ngành nghề để kê khai đúng thông tin. Tham khảo hướng dẫn chi tiết tại bài viết: Cách chọn ngành nghề và xác định doanh thu kê khai.
3. Hướng dẫn điền Mẫu số 02 giảm 30% thuế TNCN
Mẫu số 02 được lập kèm tờ khai thuế TNCN của bên thực hiện khấu trừ, khai thay, nộp thay, với kỳ kê khai theo tháng, quý hoặc lần phát sinh tùy trường hợp.
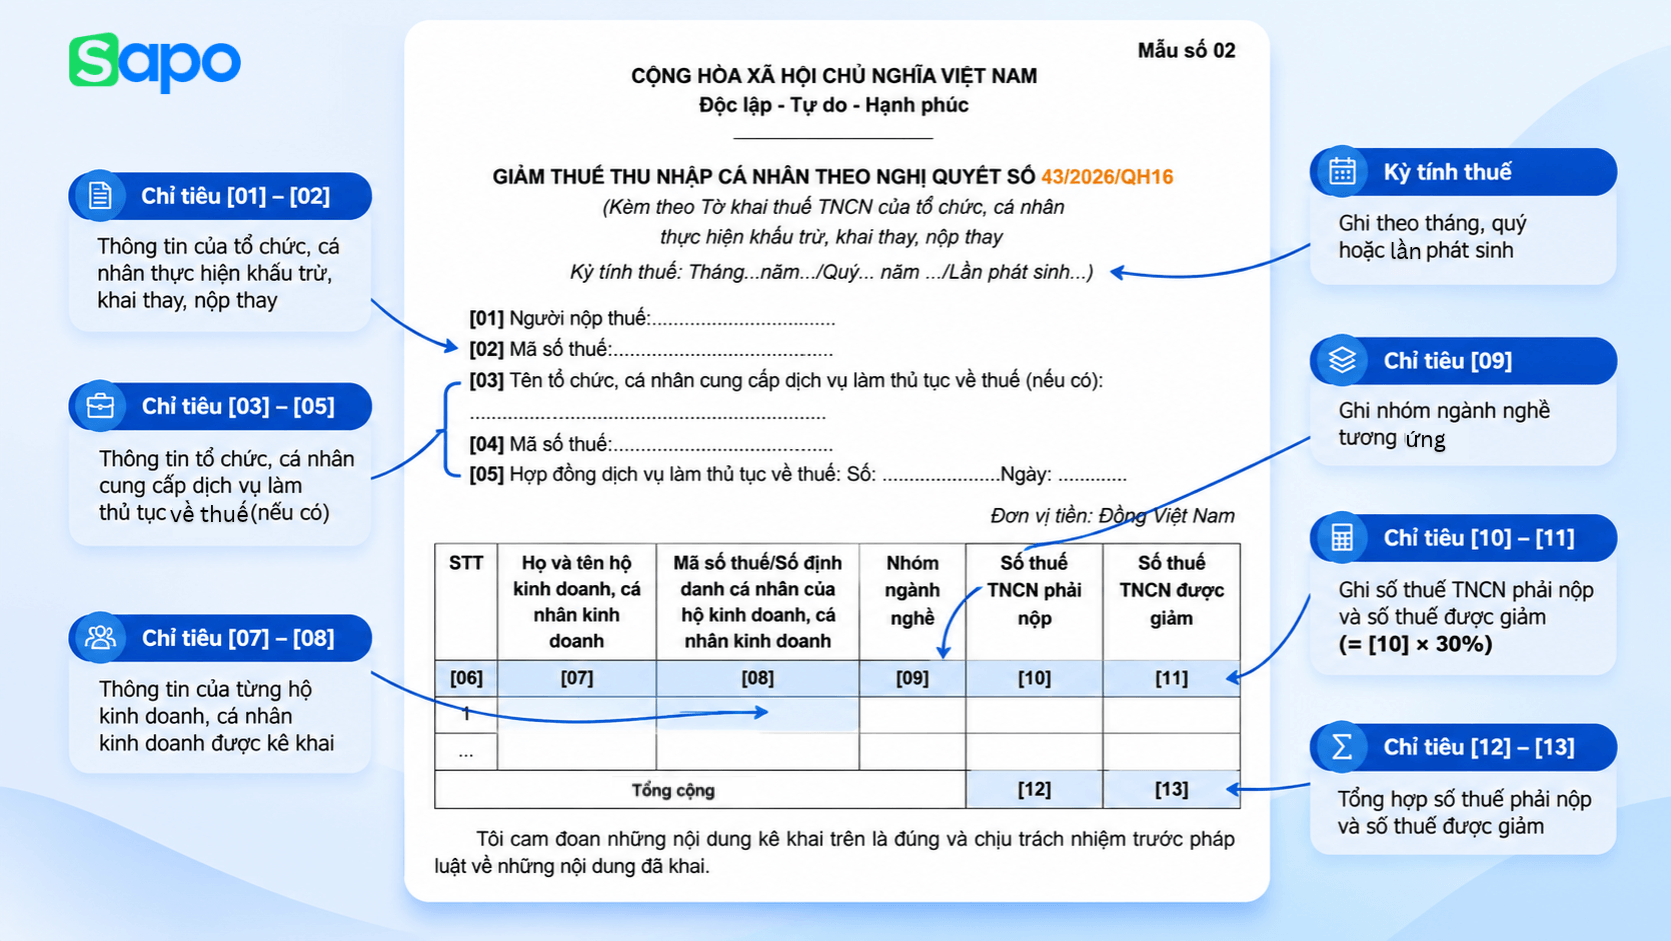
Chỉ tiêu | Hướng dẫn kê khai |
[01] Người nộp thuế | Ghi tên tổ chức hoặc cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế TNCN. |
[02] Mã số thuế | Ghi mã số thuế của tổ chức, cá nhân thực hiện kê khai. |
[03] - [05] Thông tin dịch vụ thuế | Ghi thông tin đơn vị cung cấp dịch vụ làm thủ tục về thuế và hợp đồng dịch vụ (nếu có). |
[06] STT | Đánh số thứ tự từng hộ kinh doanh, cá nhân kinh doanh được kê khai. |
[07] Họ và tên hộ kinh doanh, cá nhân kinh doanh | Ghi tên từng hộ kinh doanh, cá nhân kinh doanh có thuế TNCN được khấu trừ, khai thay, nộp thay. |
[08] Mã số thuế/Số định danh cá nhân | Ghi mã số thuế hoặc số định danh cá nhân tương ứng với từng hộ kinh doanh, cá nhân kinh doanh. |
[09] Nhóm ngành nghề | Xác định nhóm ngành nghề tương ứng với khoản thuế được kê khai. |
[10] Số thuế TNCN phải nộp | Ghi số thuế TNCN phải nộp của từng hộ kinh doanh, cá nhân kinh doanh trước khi áp dụng giảm thuế. |
[11] Số thuế TNCN được giảm | Ghi số thuế TNCN được giảm tương ứng. Với khoản thuế đủ điều kiện, mức giảm bằng 30% số thuế phải nộp. |
[12] Tổng cộng số thuế phải nộp | Cộng số thuế tại cột [10] của tất cả các dòng kê khai. |
[13] Tổng cộng số thuế được giảm | Cộng số thuế tại cột [11] của tất cả các dòng kê khai. |
Lưu ý: Chỉ tiêu [01], [02] là thông tin của bên thực hiện kê khai, trong khi [07], [08] là thông tin của từng hộ kinh doanh, cá nhân kinh doanh có thuế được kê khai giảm.
4. Hướng dẫn điền Mẫu số 03 điều chỉnh thuế TNCN khi doanh thu vượt 10 tỷ đồng
Mẫu số 03 được sử dụng khi hộ kinh doanh, cá nhân kinh doanh đã kê khai giảm thuế TNCN nhưng tổng doanh thu thực tế trong năm vượt 10 tỷ đồng, dẫn đến không còn thuộc đối tượng được giảm và phải nộp bổ sung số thuế đã được giảm.
Khác với Mẫu 01 và 02, Mẫu 03 có hai phần:
- Phần A: Số thuế liên quan đến hoạt động hộ kinh doanh, cá nhân kinh doanh tự kê khai trong năm.
- Phần B: Số thuế liên quan đến hoạt động do tổ chức, cá nhân khấu trừ, khai thay, nộp thay trong năm.
Biểu mẫu được lập kèm tờ khai 01/CNKD hoặc 01/BĐS theo trường hợp áp dụng.
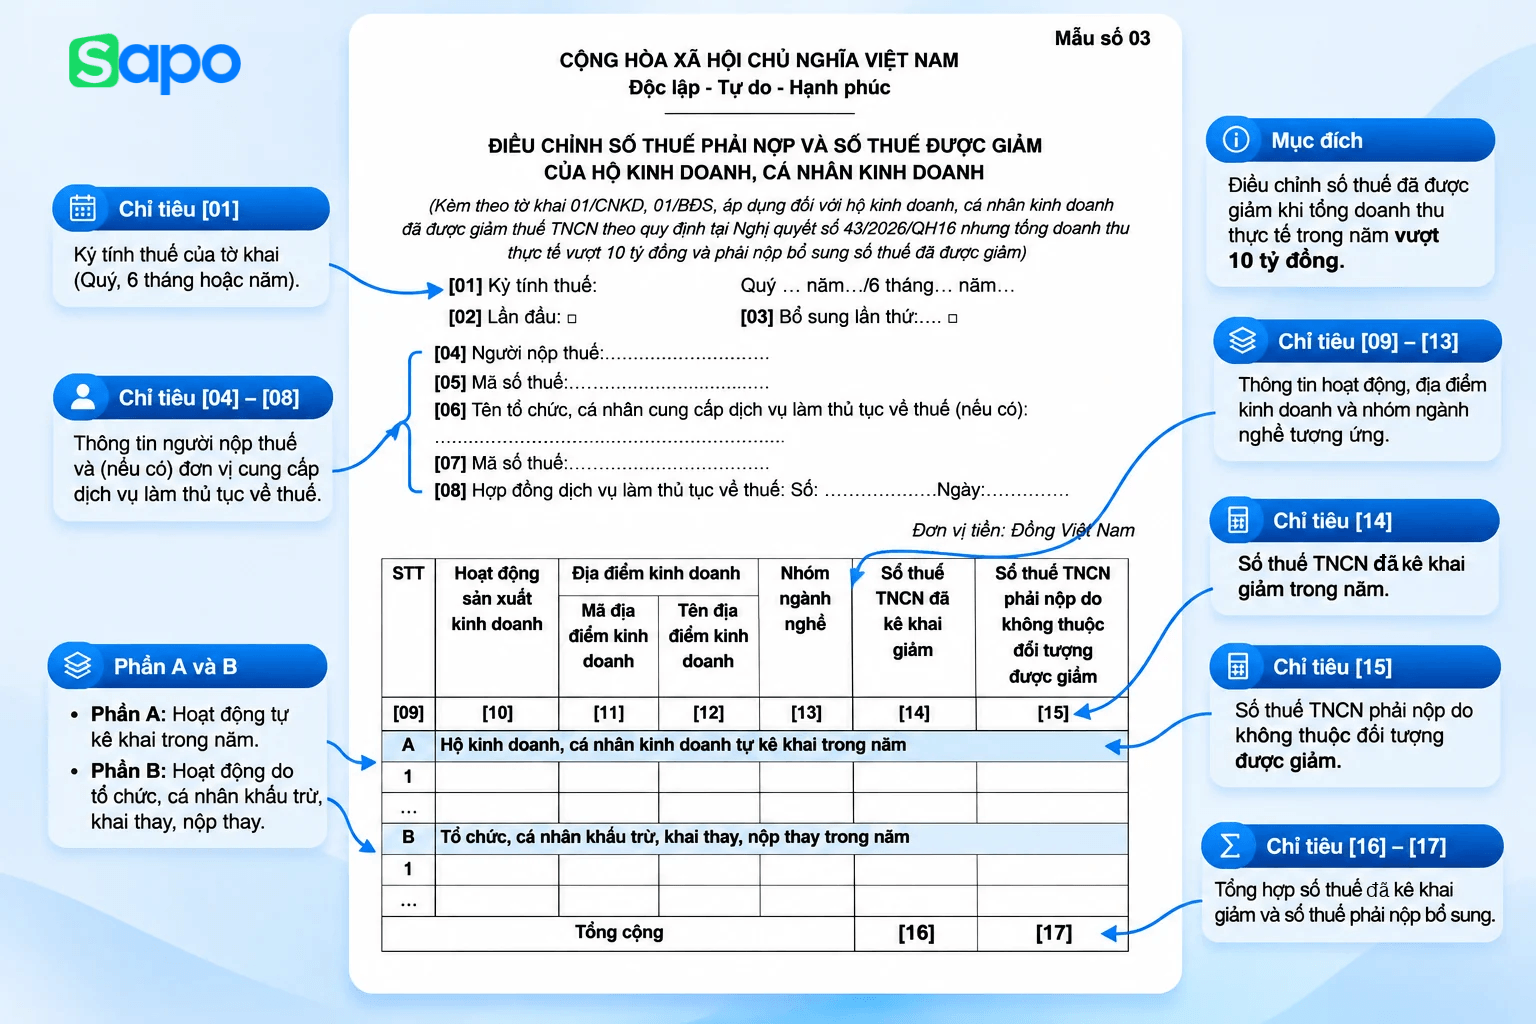
Chỉ tiêu | Hướng dẫn kê khai |
[01] Kỳ tính thuế | Ghi kỳ tính thuế theo quý hoặc 6 tháng tương ứng với hồ sơ kê khai. |
[02] - [03] Lần đầu/Bổ sung | Đánh dấu hồ sơ khai lần đầu hoặc ghi số lần khai bổ sung theo tình trạng hồ sơ. |
[04] - [05] Người nộp thuế, mã số thuế | Ghi thông tin hộ kinh doanh, cá nhân kinh doanh thực hiện điều chỉnh. |
[06] - [08] Thông tin dịch vụ thuế | Ghi thông tin đơn vị cung cấp dịch vụ làm thủ tục về thuế (nếu có). |
[09] STT | Đánh số thứ tự các dòng kê khai tại phần A hoặc B. |
[10] Hoạt động sản xuất kinh doanh | Xác định hoạt động phát sinh khoản thuế TNCN đã kê khai giảm. |
[11] - [12] Địa điểm kinh doanh | Ghi mã và tên địa điểm kinh doanh tương ứng. |
[13] Nhóm ngành nghề | Ghi nhóm ngành nghề tương ứng với hoạt động kinh doanh. |
[14] Số thuế TNCN đã kê khai giảm | Ghi số thuế TNCN đã kê khai giảm trong năm theo từng hoạt động thuộc phần A hoặc B. |
[15] Số thuế TNCN phải nộp do không thuộc đối tượng được giảm | Ghi số thuế phải nộp do không còn đủ điều kiện hưởng chính sách giảm thuế. |
[16] - [17] Tổng cộng | Tổng hợp số thuế TNCN đã kê khai giảm và số thuế TNCN phải nộp do không thuộc đối tượng được giảm. |
Chú ý khi lập Mẫu 03:
- Phần A ghi thông tin hoạt động tự kê khai và số thuế tương ứng.
- Phần B ghi thông tin hoạt động được khấu trừ, khai thay, nộp thay và số thuế tương ứng.
- Chỉ tiêu [16] tổng hợp số thuế đã kê khai giảm.
- Chỉ tiêu [17] tổng hợp số thuế phải nộp do không còn thuộc đối tượng được giảm.
5. Những lưu ý khi kê khai Mẫu 01, 02, 03 giảm thuế TNCN
Khi kê khai giảm 30% thuế TNCN theo Nghị định 398/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh cần lưu ý:
- Xác định đúng số thuế được giảm: Mức giảm 30% tính trên số thuế TNCN phải nộp, không phải doanh thu. Nếu không phát sinh thuế TNCN phải nộp thì không có số thuế để giảm.
- Tổng hợp đầy đủ doanh thu kinh doanh: Bao gồm doanh thu tự kê khai và doanh thu được khấu trừ, khai thay, nộp thay theo quy định để xác định điều kiện giảm thuế, tránh bỏ sót doanh thu từ các kênh bán hàng.
- Sử dụng đúng biểu mẫu: Mẫu 01 dành cho trường hợp tự kê khai, Mẫu 02 dành cho bên khấu trừ, khai thay, nộp thay. Nếu phát sinh cả hai hình thức, cần theo dõi riêng số thuế để tránh kê khai trùng.
- Rà soát khi doanh thu vượt 10 tỷ đồng: Nếu đã được giảm thuế nhưng tổng doanh thu thực tế trong năm vượt ngưỡng, cần lập Mẫu 03 để xác định và nộp bổ sung số thuế đã được giảm theo quy định.
6. Câu hỏi thường gặp về Mẫu 01, 02, 03 giảm thuế TNCN
6.1. Mẫu 01, 02, 03 giảm thuế TNCN có phải nộp riêng không?
Không. Các mẫu được lập kèm tờ khai thuế TNCN tương ứng. Mẫu 01 đi kèm hồ sơ khai thuế của hộ kinh doanh, cá nhân kinh doanh; Mẫu 02 đi kèm tờ khai của bên khấu trừ, khai thay, nộp thay; Mẫu 03 đi kèm tờ khai 01/CNKD hoặc 01/BĐS theo trường hợp áp dụng.
6.2. Hộ kinh doanh bán hàng trên Shopee, TikTok Shop sử dụng Mẫu 01 hay Mẫu 02?
Việc sử dụng mẫu phụ thuộc vào chủ thể có trách nhiệm kê khai thuế. Với phần thuế thuộc trách nhiệm khấu trừ, khai thay, nộp thay của nền tảng, bên thực hiện nghĩa vụ kê khai sử dụng Mẫu 02 khi đủ điều kiện áp dụng. Với phần thuế hộ kinh doanh tự kê khai, hộ sử dụng Mẫu 01.
6.3. Đã nộp tờ khai nhưng chưa kê khai giảm thuế TNCN thì xử lý thế nào?
Tùy trường hợp, việc điều chỉnh có thể thực hiện thông qua hồ sơ khai bổ sung hoặc khi xác định nghĩa vụ thuế theo kỳ tính thuế năm theo quy định.
Mẫu giảm 30% thuế TNCN 01, 02 và 03 có mục đích sử dụng khác nhau nhưng đều phục vụ việc xác định, kê khai và điều chỉnh số thuế TNCN được giảm theo Nghị định 398/2026/NĐ-CP. Hộ kinh doanh, cá nhân kinh doanh cần chọn đúng mẫu theo trách nhiệm kê khai, điền đầy đủ các chỉ tiêu và theo dõi tổng doanh thu thực tế để áp dụng chính sách chính xác.
Để quản lý doanh thu, đối chiếu số liệu bán hàng và chuẩn bị hồ sơ thuế thuận tiện hơn, hộ kinh doanh có thể tham khảo trọn bộ giải pháp Sapo tích hợp quản lý bán hàng, hóa đơn điện tử và kế toán.