Khi kê khai thuế, hộ kinh doanh cần xác định đúng nhóm ngành nghề tương ứng với hoạt động kinh doanh thực tế. Đây là cơ sở để áp dụng đúng tỷ lệ, thuế suất theo quy định và kê khai thông tin trên hồ sơ thuế.
Việc chọn ngành nghề không đơn thuần dựa vào tên ngành ghi trên Giấy chứng nhận đăng ký hộ kinh doanh. Một hộ có thể bán nhiều mặt hàng, vừa bán hàng vừa cung cấp dịch vụ hoặc kinh doanh trên nhiều kênh khác nhau. Khi đó, cần căn cứ vào bản chất từng hoạt động tạo ra doanh thu để xác định nhóm ngành phù hợp.
Bài viết dưới đây giúp hộ kinh doanh nhận diện các nhóm ngành nghề áp dụng trong năm 2026, cách phân loại một số hoạt động phổ biến và những trường hợp dễ nhầm khi kê khai thuế.
1. Vì sao hộ kinh doanh cần xác định đúng nhóm ngành nghề khi kê khai thuế?
Việc xác định đúng nhóm ngành nghề giúp hộ kinh doanh phân loại đúng hoạt động phát sinh doanh thu, áp dụng đúng tỷ lệ/thuế suất và kê khai đúng thông tin trên hồ sơ thuế. Điều này quan trọng với hộ đồng thời bán nhiều loại hàng hóa, vừa bán hàng vừa cung cấp dịch vụ hoặc có nhiều hoạt động kinh doanh khác nhau.
Khi xác định nhóm ngành để kê khai thuế, hộ kinh doanh cần phân biệt với ngành, nghề kinh doanh chính đã đăng ký.
Do đó, khi kê khai thuế, hộ không nên chỉ dựa vào tên ngành, nghề kinh doanh chính trên hồ sơ đăng ký mà cần đối chiếu với hoạt động thực tế phát sinh doanh thu. Nếu cùng lúc có nhiều hoạt động thuộc các nhóm ngành khác nhau, từng hoạt động cần được xác định theo đúng tính chất để áp dụng quy định thuế tương ứng.
Ví dụ: Một hộ đăng ký ngành nghề chính là bán lẻ hàng hóa nhưng thực tế vừa bán mỹ phẩm, vừa cung cấp dịch vụ chăm sóc da. Khi kê khai, không nên mặc định toàn bộ hoạt động thuộc nhóm phân phối, cung cấp hàng hóa; phần bán sản phẩm và phần cung cấp dịch vụ cần được xác định theo bản chất của từng hoạt động.
2. Các nhóm ngành nghề khi kê khai thuế hộ kinh doanh năm 2026
Theo quy định hiện hành, các hoạt động kinh doanh được phân thành các nhóm để xác định mức thuế tương ứng. Hộ kinh doanh có thể nhận diện nhanh như sau:
Nhóm hoạt động | Một số hoạt động điển hình | Tỷ lệ % thuế GTGT | Tỷ lệ % thuế TNCN |
Phân phối, cung cấp hàng hóa | Bán buôn, bán lẻ hàng hóa | 1% | 0,5% |
Dịch vụ, xây dựng không bao thầu nguyên vật liệu | Một số hoạt động dịch vụ; xây dựng không cung cấp vật tư | 5% | 2% |
Cho thuê tài sản và một số hoạt động đặc thù | Cho thuê nhà, đất, cửa hàng, phương tiện, máy móc không kèm người điều khiển; đại lý bảo hiểm, xổ số, bán hàng đa cấp | 5% | 5% |
Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | Sản xuất; vận tải; dịch vụ ăn uống; một số hoạt động sửa chữa; xây dựng có vật tư | 3% | 1,5% |
| Sản phẩm, dịch vụ nội dung thông tin số | Trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số và danh mục theo quy định | 5% | 5% |
Hoạt động kinh doanh khác | Các hoạt động không thuộc những nhóm nêu trên | 2% | 1% |
Mức trong bảng là thuế suất TNCN áp dụng đối với phương pháp tính thuế TNCN theo tỷ lệ trên doanh thu. Không nên hiểu rằng mọi hộ kinh doanh thuộc ngành nghề tương ứng đều mặc định tính thuế TNCN theo tỷ lệ này. Phương pháp tính thuế còn phụ thuộc vào nhóm doanh thu và phương pháp áp dụng của hộ kinh doanh theo quy định.
2.1. Phân phối, cung cấp hàng hóa
Đây là nhóm phổ biến với các hộ kinh doanh mua hàng hóa về để bán lại mà không trực tiếp sản xuất hoặc tạo ra sản phẩm.
Một số trường hợp thường gặp:
- Cửa hàng tạp hóa.
- Shop thời trang, giày dép.
- Cửa hàng mỹ phẩm.
- Cửa hàng điện thoại, điện máy.
- Cửa hàng đồ gia dụng.
- Bán buôn, bán lẻ các loại hàng hóa khác.
Việc bán tại cửa hàng, website, mạng xã hội hay sàn thương mại điện tử không tự làm thay đổi bản chất ngành nghề.
Ví dụ: Một shop nhập quần áo về bán tại cửa hàng và đồng thời bán trên TikTok Shop, Shopee hoặc website thì về bản chất vẫn có hoạt động phân phối, cung cấp hàng hóa.
2.2. Dịch vụ và xây dựng không bao thầu nguyên vật liệu
Nhóm này gồm các hoạt động dịch vụ và hoạt động xây dựng không bao thầu nguyên vật liệu thuộc danh mục theo quy định.
Ví dụ với hoạt động xây dựng, có thể phân biệt:
- Hộ chỉ nhận thi công, chủ công trình tự mua vật liệu → xem xét nhóm xây dựng không bao thầu nguyên vật liệu.
- Hộ vừa thi công vừa cung cấp nguyên vật liệu → xem xét nhóm xây dựng có bao thầu nguyên vật liệu.
Với dịch vụ, cần đối chiếu đúng hoạt động cụ thể theo danh mục thay vì áp dụng nguyên tắc chung rằng “không bán hàng hóa thì đều là dịch vụ”.
2.3. Cho thuê tài sản và một số hoạt động đặc thù
Nhóm này bao gồm các hoạt động cho thuê tài sản thuộc phạm vi quy định như:
- Cho thuê nhà, đất.
- Cho thuê cửa hàng, nhà xưởng, kho bãi.
- Cho thuê phương tiện vận tải không kèm người điều khiển.
- Cho thuê máy móc, thiết bị không kèm người điều khiển.
- Cho thuê các tài sản khác không kèm dịch vụ.
Ngoài ra, một số hoạt động đặc thù như đại lý bảo hiểm, đại lý xổ số, bán hàng đa cấp cũng thuộc nhóm áp dụng mức thuế suất TNCN tương ứng theo quy định.
Quản lý doanh thu theo từng hoạt động dễ hơn với Sapo
Khi vừa bán tại cửa hàng, vừa bán online hoặc đồng thời kinh doanh nhiều nhóm sản phẩm, việc theo dõi doanh thu theo từng kênh và hoạt động có thể trở nên phức tạp. Sapo hỗ trợ hộ kinh doanh quản lý tập trung bán hàng - doanh thu - hóa đơn - kế toán - kê khai thuế trên một nền tảng, giúp số liệu được theo dõi xuyên suốt và thuận tiện hơn khi đến kỳ kê khai.
2.4. Sản xuất, vận tải và dịch vụ có gắn với hàng hóa
Nhóm này bao gồm nhiều hoạt động phổ biến của hộ kinh doanh như:
- Sản xuất, gia công hàng hóa.
- Vận tải hàng hóa, vận tải hành khách.
- Dịch vụ ăn uống.
- Một số hoạt động sửa chữa, bảo dưỡng.
- Xây dựng có bao thầu nguyên vật liệu.
- Các dịch vụ có gắn với hàng hóa thuộc danh mục theo quy định.
Ví dụ, một hộ tự sản xuất đồ gỗ rồi bán sản phẩm do mình sản xuất cần xem xét theo hoạt động sản xuất, thay vì mặc định xếp vào nhóm phân phối hàng hóa chỉ vì cuối cùng có hoạt động bán sản phẩm.
Tương tự, với sửa chữa, hộ không nên áp dụng máy móc nguyên tắc “có thay linh kiện = dịch vụ gắn với hàng hóa”. Cần xác định cụ thể loại hình sửa chữa và đối chiếu danh mục ngành nghề áp dụng.
2.5. Sản phẩm và dịch vụ nội dung thông tin số
Nhóm này bao gồm các sản phẩm, dịch vụ nội dung thông tin số thuộc phạm vi quy định như:
- Trò chơi điện tử.
- Phim số.
- Ảnh số.
- Nhạc số.
- Quảng cáo số.
- Các sản phẩm, dịch vụ nội dung thông tin số khác thuộc danh mục.
Cần đặc biệt phân biệt kinh doanh trên môi trường số với kinh doanh sản phẩm, dịch vụ nội dung số.
Ví dụ: Một shop bán quần áo qua TikTok Shop vẫn đang thực hiện hoạt động bán hàng hóa. Việc sử dụng TikTok làm kênh bán không đồng nghĩa với việc shop thuộc nhóm cung cấp nội dung thông tin số.
2.6. Hoạt động kinh doanh khác (đặc thù)
Đối với những mô hình không thuộc các nhóm phổ biến, hộ kinh doanh có thể nhận diện dựa trên tính chất chuyên ngành hoặc đặc thù riêng của hoạt động kinh doanh. Cụ thể:
- Không thuộc các nhóm ngành phổ biến trên
- Mang tính chuyên ngành hoặc phục vụ sản xuất nông nghiệp, khoa học
- Hoạt động có tính đặc thù, khó phân loại theo cách thông thường
Ví dụ thực tế:
- Đào đắp, nạo vét kênh mương, ao hồ
- Chăm sóc, phòng trừ sâu bệnh cho cây trồng
- Sơ chế, bảo quản nông sản
- Nghệ thuật biểu diễn dân gian, dịch vụ khoa học công nghệ
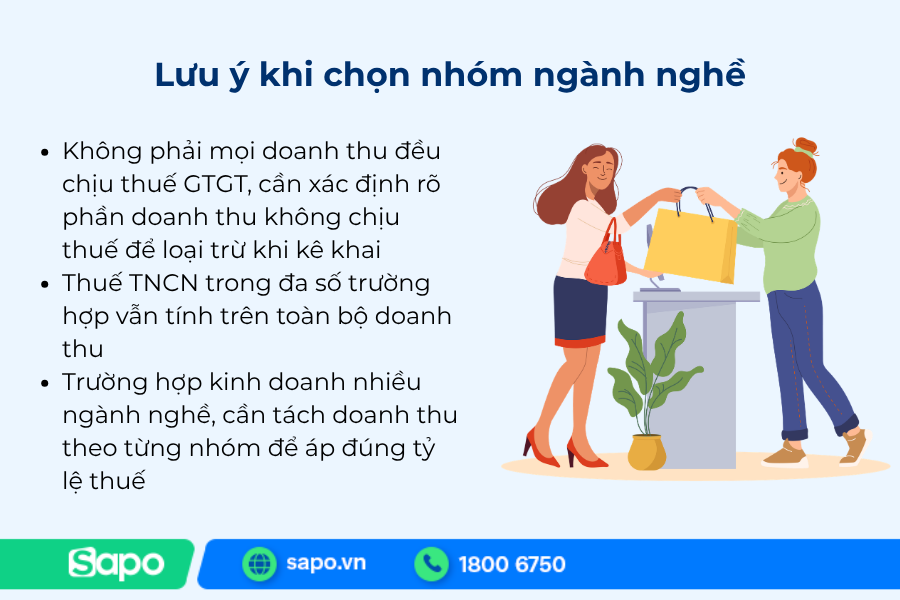
Lưu ý khi chọn nhóm ngành nghề:
- Không phải mọi doanh thu đều chịu thuế GTGT, cần xác định rõ phần doanh thu không chịu thuế để loại trừ khi kê khai
- Thuế TNCN trong đa số trường hợp vẫn tính trên toàn bộ doanh thu
- Trường hợp kinh doanh nhiều ngành nghề, cần tách doanh thu theo từng nhóm để áp đúng tỷ lệ thuế
3. Cách xác định nhóm ngành nghề theo hoạt động kinh doanh thực tế
Khi chưa biết nên chọn nhóm ngành nào, hộ kinh doanh có thể xác định theo trình tự sau:
Bước 1: Liệt kê các hoạt động thực tế tạo ra doanh thu
Không chỉ nhìn vào ngành nghề chính trên giấy đăng ký. Hãy xác định hộ đang thu tiền từ hoạt động nào: bán hàng, sản xuất, sửa chữa, vận tải, ăn uống, cho thuê, xây dựng...
Bước 2: Xác định bản chất của từng hoạt động
Có thể đặt một số câu hỏi:
- Hàng hóa được nhập về bán lại hay do hộ trực tiếp sản xuất?
- Khoản thu là tiền bán hàng hay tiền cung cấp dịch vụ?
- Với xây dựng, hộ có cung cấp nguyên vật liệu hay không?
- Với cho thuê, tài sản được cho thuê độc lập hay đi kèm dịch vụ?
- Hoạt động trên Internet là bán hàng qua kênh online hay thực sự cung cấp sản phẩm, dịch vụ nội dung số?
Bước 3: Đối chiếu với nhóm ngành nghề theo quy định
Sau khi xác định bản chất hoạt động, đối chiếu với danh mục ngành nghề để lựa chọn nhóm tương ứng. Bạn có thể tra cứu các nhóm ngành nghề kinh doanh tại phụ lục I (ban hành kèm Quyết định số 36//2025/QĐ-TTg) hoặc tra cứu nhanh qua Công cụ tính thuế hộ kinh doanh.
Bước 4: Tách các hoạt động nếu thuộc nhiều nhóm khác nhau
Nếu hộ đồng thời có nhiều hoạt động kinh doanh thuộc các nhóm khác nhau, không nên cố gộp tất cả vào một nhóm ngành chính.
Bước 5: Đối chiếu với hồ sơ kê khai áp dụng
Sau khi xác định nhóm ngành, hộ cần kiểm tra loại tờ khai đang sử dụng và khai thông tin theo hướng dẫn tương ứng.
Mẹo nhận diện nhanh: Hãy bắt đầu từ câu hỏi “Khoản tiền này khách hàng trả cho mình để mua gì hoặc sử dụng dịch vụ gì?” thay vì chỉ nhìn vào tên cửa hàng hoặc kênh bán.
4. Ví dụ hộ kinh doanh có nhiều ngành nghề kê khai thế nào?
Một hộ kinh doanh có thể phát sinh doanh thu từ một hoặc nhiều hoạt động. Khi đó, cần xác định bản chất từng hoạt động tạo ra doanh thu để chọn đúng nhóm ngành, thay vì chỉ dựa vào ngành nghề chính hoặc nơi phát sinh doanh thu.
Trường hợp | Hoạt động thực tế | Cách xác định nhóm ngành |
Shop mỹ phẩm chỉ bán sản phẩm | Nhập mỹ phẩm từ nhà cung cấp và bán lại | Phân phối, cung cấp hàng hóa |
Shop mỹ phẩm vừa bán hàng vừa chăm sóc da | Vừa bán mỹ phẩm, vừa thu phí dịch vụ chăm sóc da | Cần xác định riêng hoạt động bán hàng hóa và hoạt động dịch vụ; không gộp toàn bộ vào một nhóm |
Xưởng trực tiếp sản xuất nội thất | Mua nguyên liệu, trực tiếp sản xuất/gia công bàn, ghế, tủ rồi bán thành phẩm | Sản xuất; không xếp vào phân phối hàng hóa chỉ vì có bán sản phẩm cho khách |
Quán ăn, nhà hàng, quán cà phê | Chế biến thực phẩm, đồ uống và phục vụ khách hàng | Sản xuất, vận tải, dịch vụ có gắn với hàng hóa |
Shop bán tại cửa hàng và trên nhiều kênh online | Cùng một mặt hàng được bán tại cửa hàng, website, Facebook, Shopee, TikTok Shop | Nếu đều là hàng nhập về bán lại thì vẫn thuộc phân phối, cung cấp hàng hóa. Kênh bán khác nhau không đồng nghĩa với ngành nghề khác nhau |
Nếu hộ có nhiều hoạt động thuộc các nhóm ngành khác nhau, cần xác định doanh thu tương ứng với từng hoạt động để kê khai đúng. Ngược lại, cùng một hoạt động được triển khai trên nhiều kênh bán không có nghĩa phải tách thành nhiều ngành nghề.
Xem thêm: Cách xác định doanh thu tính thuế của hộ kinh doanh năm (mới nhất)
5. Những trường hợp hộ kinh doanh dễ chọn nhầm ngành nghề
5.1. Nhầm bán online với kinh doanh nội dung số
Shopee, TikTok Shop, Facebook hay website chỉ là kênh bán hàng. Nếu hộ nhập hàng về bán thì bản chất vẫn là hoạt động phân phối hàng hóa.
5.2. Nhầm bán sản phẩm tự sản xuất với phân phối hàng hóa
Nếu hộ trực tiếp sản xuất hoặc gia công ra sản phẩm rồi bán, cần xem xét nhóm sản xuất thay vì chỉ căn cứ vào việc có giao hàng hóa cho khách.
5.3. Gộp bán hàng và dịch vụ vào cùng một nhóm
Một cửa hàng có thể vừa bán sản phẩm vừa cung cấp dịch vụ. Khi hai hoạt động thuộc nhóm khác nhau, cần xác định riêng thay vì áp dụng nhóm ngành của hoạt động chính cho toàn bộ.
5.4. Phân loại dịch vụ sửa chữa chỉ dựa vào việc có linh kiện
Không phải cứ dịch vụ có sử dụng hoặc thay thế linh kiện đều có thể tự động xếp vào cùng một nhóm. Cần đối chiếu hoạt động sửa chữa cụ thể với danh mục theo quy định.
5.5. Chọn ngành trên tờ khai giống hệt ngành đăng ký kinh doanh
Tên ngành nghề đăng ký kinh doanh và nhóm hoạt động phục vụ kê khai thuế không hoàn toàn giống nhau. Hộ cần căn cứ thêm vào hoạt động thực tế tạo ra doanh thu.
6. Chọn nhóm ngành nghề trên hồ sơ kê khai thuế
Sau khi xác định đúng nhóm ngành nghề, hộ kinh doanh kê khai thông tin trên Mẫu 01/CNKD hoặc Mẫu 01/TKN-CNKD, tùy trường hợp và mức doanh thu thực tế thuộc diện áp dụng mẫu nào theo quy định.
Dù sử dụng mẫu nào, nguyên tắc chung là ngành nghề kê khai cần phù hợp với hoạt động thực tế phát sinh doanh thu. Nếu hộ có nhiều hoạt động thuộc các nhóm ngành khác nhau, cần xác định từng hoạt động và doanh thu tương ứng, không nên gộp toàn bộ vào ngành nghề chính trên giấy đăng ký kinh doanh.
Riêng một số hoạt động có hồ sơ kê khai riêng, chẳng hạn cho thuê bất động sản, hộ cần xác định đúng mẫu áp dụng trước khi lập hồ sơ.
Nếu chưa xác định được hoạt động của mình thuộc nhóm ngành nào, hộ nên đối chiếu danh mục ngành nghề theo quy định hoặc liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn, tránh chọn sai nhóm ngành dẫn đến áp dụng sai tỷ lệ, thuế suất.
Xem hướng dẫn chi tiết:
7. Câu hỏi thường gặp về chọn ngành nghề kê khai thuế
7.1. Bán hàng online thì chọn ngành nghề nào?
Không có một nhóm ngành riêng chỉ vì hộ bán hàng online. Cần căn cứ vào bản chất hoạt động.
Ví dụ, nhập quần áo về bán trên Shopee hoặc TikTok Shop vẫn là hoạt động phân phối, cung cấp hàng hóa. Nếu trực tiếp sản xuất sản phẩm rồi bán online thì cần xem xét theo nhóm sản xuất tương ứng.
7.2. Ngành nghề trên giấy đăng ký hộ kinh doanh có phải ngành trên tờ khai thuế không?
Không hoàn toàn. Ngành nghề đăng ký kinh doanh được xác định theo quy định về đăng ký kinh doanh, trong khi nhóm ngành phục vụ kê khai thuế được xác định theo hoạt động thực tế và quy định thuế tương ứng.
Vì vậy, hộ không nên mặc định sao chép nguyên tên ngành nghề đăng ký sang hồ sơ thuế.
7.3. Vừa bán hàng vừa cung cấp dịch vụ thì chọn ngành nào?
Cần xác định riêng từng hoạt động. Nếu bán hàng và cung cấp dịch vụ thuộc các nhóm ngành khác nhau, hộ không nên gộp toàn bộ vào một ngành chỉ vì các hoạt động diễn ra tại cùng một địa điểm kinh doanh.
7.4. Quán ăn, quán cà phê thuộc nhóm ngành nào?
Dịch vụ ăn uống thuộc nhóm sản xuất, vận tải, dịch vụ có gắn với hàng hóa theo danh mục ngành nghề áp dụng.
7.5. Bán hàng trên nhiều kênh có phải chọn nhiều ngành nghề không?
Không nhất thiết. Kênh bán và ngành nghề là hai khái niệm khác nhau.
Ví dụ, cùng một mặt hàng được bán tại cửa hàng, website, Facebook và sàn TMĐT vẫn có thể thuộc cùng một nhóm ngành nếu bản chất hoạt động không thay đổi.
7.6. Có nhiều ngành nghề thì chỉ kê khai ngành chính được không?
Không nên mặc định dùng ngành chính cho toàn bộ hoạt động. Nếu hộ có nhiều hoạt động thuộc các nhóm ngành khác nhau, cần xác định hoạt động và doanh thu tương ứng để thực hiện kê khai theo quy định.
Chọn đúng nhóm ngành nghề khi kê khai thuế không chỉ dựa vào tên ngành đã đăng ký mà cần xuất phát từ bản chất hoạt động thực tế tạo ra doanh thu.
Hộ kinh doanh nên đặc biệt lưu ý khi vừa bán hàng vừa cung cấp dịch vụ, tự sản xuất sản phẩm, kinh doanh trên nhiều kênh, cho thuê tài sản hoặc có nhiều hoạt động cùng lúc. Việc phân loại đúng ngay từ đầu giúp áp dụng đúng quy định thuế và hạn chế sai sót khi lập hồ sơ kê khai.
Sau khi xác định được nhóm ngành, bước tiếp theo là xác định đúng doanh thu tính thuế và hồ sơ kê khai tương ứng. Hộ kinh doanh nên đối chiếu các nội dung này trước mỗi kỳ kê khai để đảm bảo số liệu giữa bán hàng, hóa đơn, sổ sách và hồ sơ thuế được thống nhất.