“Bán nợ”, “bán chịu” hay còn được gọi với một thuật ngữ chuyên môn hơn là “bán tín dụng” từ lâu đã trở thành hình thức kinh doanh đặc trưng mà nhiều cửa hàng sử dụng để tăng số lượng khách hàng. Tuy nhiên hình thức này có thực sự mang lại lợi nhuận cho chủ cửa hàng? Hãy cùng Sapo tìm hiểu trong bài viết dưới đây.
1. Bán nợ, bán chịu là gì?
“Bán nợ”, “bán chịu” hay “bán tín dụng” là hình thức giao dịch hàng hoá. Trong đó, việc chuyển giao quyền sở hữu hàng hóa và dịch vụ cho khách hàng khi số tiền được định giá tương ứng với loại hàng hoá đó sẽ không được người mua thanh toán luôn, hoặc thanh toán đầy đủ tại thời điểm mua hàng. Nói cách khác số tiền còn nợ sẽ được thanh toán vào một thời điểm gần trong tương lai.
Về cơ bản, có ba loại giao dịch bán hàng đó là bán hàng bằng tiền mặt, bán hàng tín dụng và bán hàng trả trước. Vẫn cùng là những hình thức giao dịch bán hàng dựa trên sự trao đổi hàng hoá và tiền mặt hoặc tiền mặt tương đương, tuy nhiên chúng khác nhau ở thời điểm nhận tiền mặt.
Bán hàng bằng tiền mặt là hình thức giao dịch mà tiền mặt được thu ngay khi việc bán hàng được thực hiện và hàng hóa (dịch vụ) được giao cho khách hàng.
Bán tín dụng là hình thức giao dịch được xảy ra nhưng quá trình thanh toán sẽ được thanh toán sau vào một thời điểm nào đó, dựa trên thoả thuận của hai bên. Ở hình thức này, người bán được phép đưa ra thời hạn mà bên mua phải thanh toán.
Bán hàng trả trước là bán hàng dựa trên các khoản thanh toán trước. Theo đó khách hàng thanh toán trước cho người bán trước khi giao dịch bán hàng được thực hiện.
Xét về mặt khách quan, thì hai hình thức tín dụng và trả trước là hai hình thức giao dịch dựa vào niềm tin của hai bên tham gia, vì vậy để chắc chắn thì hình thức bán hàng bằng tiền mặt vẫn được khách hàng và chủ cửa hàng ưu tiên lựa chọn. Tuy nhiên, ở một số trường hợp, hình thức bán nợ vẫn được sử dụng, nhằm tăng lượng khách hàng cho cửa hàng. Bởi trong nhiều trường hợp, nhu cầu của khách hàng có, nhưng rào cản về tài chính khiến khách hàng không đưa ra quyết định mua hàng. Để thúc đẩy quyết định đó thì nhiều cửa hàng, doanh nghiệp đã chấp nhận rủi ro bán chịu để tăng được doanh số bán hàng.
2. Tại sao kinh doanh cửa hàng tạp hóa hay gặp tình trạng mua chịu?
Từ lâu, các cửa hàng tạp hóa đã trở thành một phần trong cuộc sống của người Việt. Các cửa hàng tạp hóa thường ở những khu dân cư đông đúc và mọi người đa phần là quen biết nhau, do đó, việc bán chịu cũng hay diễn ra.
Việc bán chịu cũng là một cách giữ chân khách hàng cũ mà các chủ tạp hóa hay áp dụng. Bởi đặc thù cửa hàng tạp hoá là các sản phẩm thiết yếu giá thấp, nên việc các chủ tạp hóa chấp nhận cho khách mua chịu khá dễ dàng.
Về cơ bản thì cách bán hàng này tạo được sự gần gũi, thân quen cho khách hàng, nếu sản phẩm tốt, người bán mang tới sự thoải mái cho người mua thì lần sau khách hàng sẽ quay lại thanh toán và mua thêm hàng. Tuy nhiên, các chủ cửa hàng nên lưu ý rằng, chỉ nên cho mua chịu đối với khách quen, hàng xóm láng giềng thân thiết, những người có thể tin tưởng được. Và chỉ nên cho mua chịu với những mặt hàng giá trị thấp. Bởi sẽ có những rủi ro tiềm ẩn cho chính chủ cửa hàng nếu khách hàng không đủ khả năng chi trả cho sản phẩm đã mua.
Xem thêm: Tiết lộ nghệ thuật đòi nợ khách hàng văn minh và khéo léo
3. Rủi ro khi cửa hàng tạp hóa cho mua chịu
Bán chịu có thể giúp cửa hàng giữ khách và không bỏ lỡ đơn hàng, nhưng nếu cho nợ quá nhiều hoặc không kiểm soát chặt, chủ tiệm có thể gặp nhiều rủi ro:
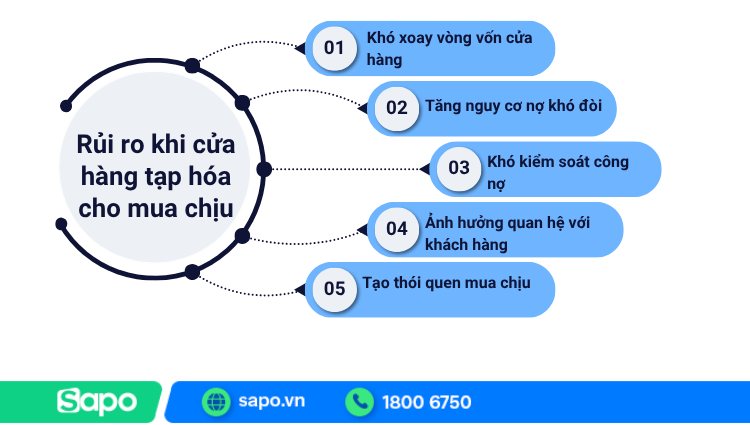
- Khó xoay vòng vốn: Tiền hàng chưa thu về khiến cửa hàng thiếu vốn nhập hàng mới, đặc biệt với những mặt hàng cần bổ sung thường xuyên.
- Tăng nguy cơ nợ khó đòi: Khách mua chịu nhiều lần, số tiền nợ ngày càng lớn có thể dẫn đến chậm trả, kéo dài thời gian thanh toán hoặc không trả nợ.
- Khó kiểm soát công nợ: Nếu chỉ ghi chép thủ công, chủ tiệm dễ quên khoản nợ, nhầm số tiền hoặc bỏ sót thời điểm cần thu.
- Ảnh hưởng quan hệ với khách hàng: Việc nhắc nợ nhiều lần có thể khiến cả hai bên khó xử, thậm chí khách né tránh hoặc không quay lại cửa hàng.
- Tạo thói quen mua chịu: Cho nợ quá dễ dàng, nhất là với khách chưa quen, có thể khiến khách thường xuyên mua trước - trả sau và làm công nợ ngày càng khó kiểm soát.
Vì vậy, cửa hàng nên có chính sách bán chịu rõ ràng, xác định khách nào được mua chịu, mức nợ phù hợp và theo dõi công nợ thường xuyên để hạn chế rủi ro.
4. Cẩm nang quản lý công nợ cho cửa hàng tạp hóa
Bán chịu không nhất thiết là vấn đề nếu chủ cửa hàng kiểm soát được ai đang nợ, nợ bao nhiêu, phát sinh từ giao dịch nào và khi nào cần thanh toán. Với cửa hàng tạp hóa, công nợ thường phát sinh theo hai chiều: khách quen nợ tiền hàng và cửa hàng còn nợ tiền nhập hàng của nhà cung cấp.
Quản lý sổ nợ khách quen như thế nào?
Thay vì cho khách mua chịu hoàn toàn dựa trên quen biết, chủ cửa hàng nên thiết lập một số nguyên tắc ngay từ đầu:
- Xác định rõ người được mua chịu: ưu tiên khách quen, có lịch sử mua hàng và thanh toán tốt.
- Đặt giới hạn tiền nợ: tránh để một khách hàng tích lũy khoản nợ quá lớn so với khả năng thu hồi.
- Ghi từng lần phát sinh: ngày mua, mặt hàng, giá trị đơn, số tiền đã trả và số tiền còn nợ.
- Thống nhất thời điểm thanh toán: chẳng hạn cuối tuần, cuối tháng hoặc một ngày cụ thể giữa hai bên.
- Đối chiếu thường xuyên: không để nhiều khoản nhỏ tích tụ trong thời gian dài mới kiểm tra.
Ví dụ, khách A mua hàng 4 lần trong tháng với tổng giá trị 1,2 triệu đồng nhưng đã thanh toán 700.000 đồng. Chủ tiệm cần biết ngay công nợ còn lại là 500.000 đồng và khoản này hình thành từ những giao dịch nào, thay vì chỉ ghi một con số tổng vào sổ.
Bán chịu để giữ khách chỉ có ý nghĩa khi khoản phải thu vẫn nằm trong khả năng kiểm soát. Nếu không biết chính xác cửa hàng đang bị chiếm dụng bao nhiêu vốn thì doanh số bán ra cao chưa chắc đồng nghĩa với dòng tiền tốt.
Quản lý công nợ gối đầu với nhà phân phối
Ở chiều ngược lại, nhiều cửa hàng tạp hóa nhập hàng theo hình thức nhà phân phối giao hàng trước và cửa hàng thanh toán sau. Đây cũng là một khoản công nợ cần được quản lý riêng.
Mỗi lần nhập hàng nên lưu tối thiểu:
- Nhà cung cấp hoặc nhà phân phối.
- Ngày nhập hàng.
- Tổng giá trị lô hàng.
- Số tiền đã thanh toán.
- Số tiền còn phải trả.
- Thời hạn thanh toán đã thỏa thuận.
Ví dụ, cửa hàng nhập 20 triệu đồng hàng từ nhà phân phối A và được thanh toán sau 15 ngày. Trong thời gian đó, cửa hàng tiếp tục nhập thêm một lô khác trị giá 8 triệu đồng. Nếu chỉ nhớ tổng số tiền phải trả mà không tách theo từng lần nhập, chủ tiệm rất dễ nhầm kỳ thanh toán hoặc thiếu tiền khi đến hạn.
Vì vậy, quản trị công nợ tạp hóa cần nhìn đồng thời hai phía:
- Tiền khách đang nợ cửa hàng → khoản phải thu
- Tiền cửa hàng đang nợ nhà cung cấp → khoản phải trả
Theo dõi cả hai giúp chủ tiệm biết lượng tiền thực tế có thể sử dụng để nhập hàng, chi trả và xoay vòng vốn.
5. Quản lý công nợ cửa hàng tạp hóa dễ dàng hơn với Sapo
Khi khách mua chịu và công nợ nhà cung cấp phát sinh thường xuyên, ghi chép bằng sổ dễ bỏ sót và mất thời gian đối chiếu. Phần mềm quản lý cửa hàng tạp hóa Sapo giúp chủ tiệm quản lý công nợ tập trung ngay trên hệ thống bán hàng:
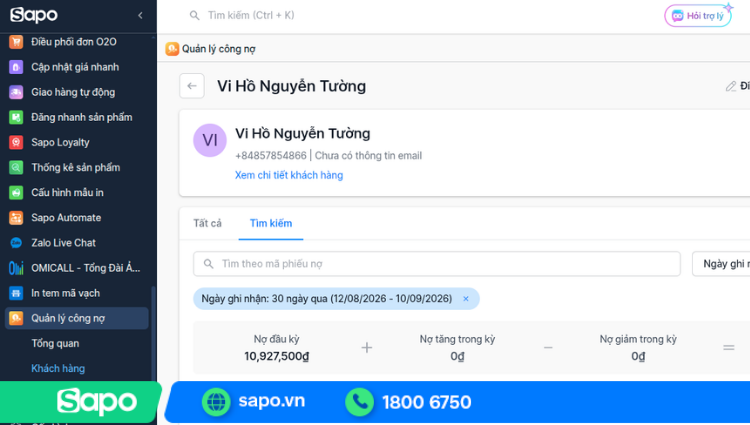
- Ghi nhận công nợ chi tiết: Khi khách chưa thanh toán đủ, phần tiền còn thiếu được ghi nhận thành công nợ. Chủ tiệm không cần bán hàng trên phần mềm rồi ghi nợ lại vào sổ riêng.
- Theo dõi công nợ từng khách hàng: Kiểm tra số tiền khách còn nợ và các giao dịch làm tăng, giảm công nợ. Nhờ đó, chủ tiệm dễ tra cứu và đối chiếu khi khách thanh toán.
- Quản lý công nợ nhà cung cấp: Theo dõi các khoản tiền hàng còn phải trả cho từng nhà cung cấp. Chủ tiệm dễ kiểm soát khoản phải trả và chủ động hơn khi cân đối dòng tiền, nhập hàng.
6. Sổ nợ thủ công và phần mềm quản lý công nợ khác nhau thế nào?
Tiêu chí | Ghi sổ thủ công | Quản lý trên Sapo |
Ghi nhận khoản nợ | Viết tay sau mỗi lần bán | Công nợ gắn với khách hàng và giao dịch |
Tra cứu lịch sử | Phải lật lại từng trang sổ | Tra cứu lịch sử tăng, giảm công nợ |
Theo dõi tổng nợ | Tự cộng và đối chiếu | Có báo cáo tổng hợp công nợ |
Đối chiếu giao dịch | Dễ khó xác định khoản nợ phát sinh từ đơn nào | Có thể xem chi tiết giao dịch liên quan |
Lưu trữ | Có nguy cơ thất lạc hoặc hư hỏng sổ | Dữ liệu được lưu trên hệ thống |
Quản lý nhiều khách nợ | Càng nhiều khách càng khó kiểm soát | Có thể tìm kiếm, lọc và theo dõi theo khách hàng |
Công nợ nhà cung cấp | Thường phải ghi thêm một sổ riêng | Có thể theo dõi công nợ khách hàng và nhà cung cấp |
7. Câu hỏi thường gặp về bán chịu tại cửa hàng tạp hóa
7.1. Cửa hàng tạp hóa có nên cho khách mua chịu không?
Có thể, nhưng nên giới hạn cho khách quen và những khoản tiền nằm trong khả năng kiểm soát. Chủ cửa hàng cần ghi rõ từng lần mua, số tiền còn nợ và thời điểm thanh toán thay vì chỉ dựa vào trí nhớ.
7.2. Làm thế nào để quản lý khách mua chịu mà không mất lòng?
Nên thống nhất cách thanh toán ngay từ khi cho mua chịu, ghi nhận rõ từng giao dịch và chủ động đối chiếu công nợ. Khi thông tin minh bạch, việc nhắc thanh toán cũng dễ trao đổi hơn.
7.3. Nên ghi sổ nợ khách hàng những thông tin gì?
Tối thiểu nên có tên hoặc số điện thoại khách hàng, ngày mua, giá trị giao dịch, số tiền đã trả, số tiền còn nợ và thời điểm dự kiến thanh toán.
7.4. Công nợ khách hàng và công nợ nhà cung cấp khác nhau như thế nào?
Công nợ khách hàng là khoản cửa hàng cần thu về từ khách mua chịu. Công nợ nhà cung cấp là khoản cửa hàng cần thanh toán cho bên cung cấp hàng hóa. Hai khoản này cần được theo dõi đồng thời để kiểm soát dòng tiền.
7.5. Phần mềm quản lý bán hàng có theo dõi được khách mua chịu không?
Có. Với phần mềm có tính năng quản lý công nợ như Sapo, khoản tiền khách chưa thanh toán có thể được ghi nhận theo khách hàng và giao dịch, sau đó theo dõi qua lịch sử và báo cáo công nợ.
Trên đây là những thông tin mà Sapo chia sẻ đến bạn về những rủi ro có thể gặp phải khi bán chịu. Mặc dù bán nợ có thể đem đến cho chủ cửa hàng một số lợi ích, nhưng nó cũng tiềm ẩn khá nhiều rủi ro, do đó, bạn nên cân nhắc thật kỹ trước khi bán chịu cho khách hàng nhé!