Hộ kinh doanh nhóm 2 (Doanh thu từ 1 tỷ - 3 tỷ): Quy định thuế, hóa đơn và nghĩa vụ cần biết
Hộ kinh doanh nhóm 2 là hộ có doanh thu năm trên 1 tỷ đến 3 tỷ đồng. Từ năm 2026, nhóm này cần lưu ý cách tính thuế GTGT, lựa chọn phương pháp tính thuế TNCN, sử dụng hóa đơn điện tử, ghi sổ kế toán và thực hiện kê khai theo quy định.
Bài viết dưới đây cập nhật các quy định áp dụng năm 2026, giúp hộ kinh doanh xác định rõ mình có thuộc nhóm 2 không, cách tính thuế ra sao và cần chuẩn bị những gì trong quá trình kê khai.
1. Hộ kinh doanh nhóm 2 là gì?
Để xác định đúng nhóm, hộ kinh doanh cần căn cứ vào tổng doanh thu trong năm từ toàn bộ hoạt động kinh doanh, không chỉ doanh thu tại một cửa hàng hoặc một kênh bán. Nếu đồng thời bán tại cửa hàng, website, mạng xã hội, sàn thương mại điện tử hoặc các kênh khác, doanh thu cần được tổng hợp đầy đủ theo quy định để xác định đúng nhóm và nghĩa vụ thuế tương ứng.
Phân biệt hộ kinh doanh nhóm 1, nhóm 2 và nhóm 3:
Tiêu chí | Nhóm 1 | Nhóm 2 | Nhóm 3 | Nhóm 4 |
Doanh thu năm | Không quá 1 tỷ đồng | Trên 1 tỷ đến 3 tỷ đồng | Trên 3 tỷ đồng đến 50 tỷ đồng | Trên 50 tỷ đồng |
Thuế GTGT | Không chịu thuế GTGT | Tỷ lệ % theo ngành x Doanh thu | Tỷ lệ % theo ngành x Doanh thu | Tỷ lệ % theo ngành x Doanh thu |
Thuế TNCN | Không phải nộp thuế TNCN | Có thể lựa chọn theo 2 cách: Theo % doanh thu hoặc theo thu nhập | 17% x (Doanh thu - Chi phí hợp lý) | 20% x (Doanh thu - Chi phí hợp lý) |
Hóa đơn | Theo trường hợp áp dụng | Bắt buộc | Bắt buộc | Bắt buộc |
Sổ sách | Theo phương pháp và trường hợp áp dụng | Theo % doanh thu: S2a-HKD Theo thu nhập tính thuế: S2b-HKD; S2c-HKD; S2d-HKD; S2e-HKD: | S2b-HKD; S2c-HKD; S2d-HKD; S2e-HKD | Mẫu: S2b-HKD; S2c-HKD; S2d-HKD; S2e-HKD |
Xem thêm: Cách tính thuế hộ kinh doanh - Công thức và ví dụ chi tiết
2. Cách tính thuế hộ kinh doanh nhóm 2
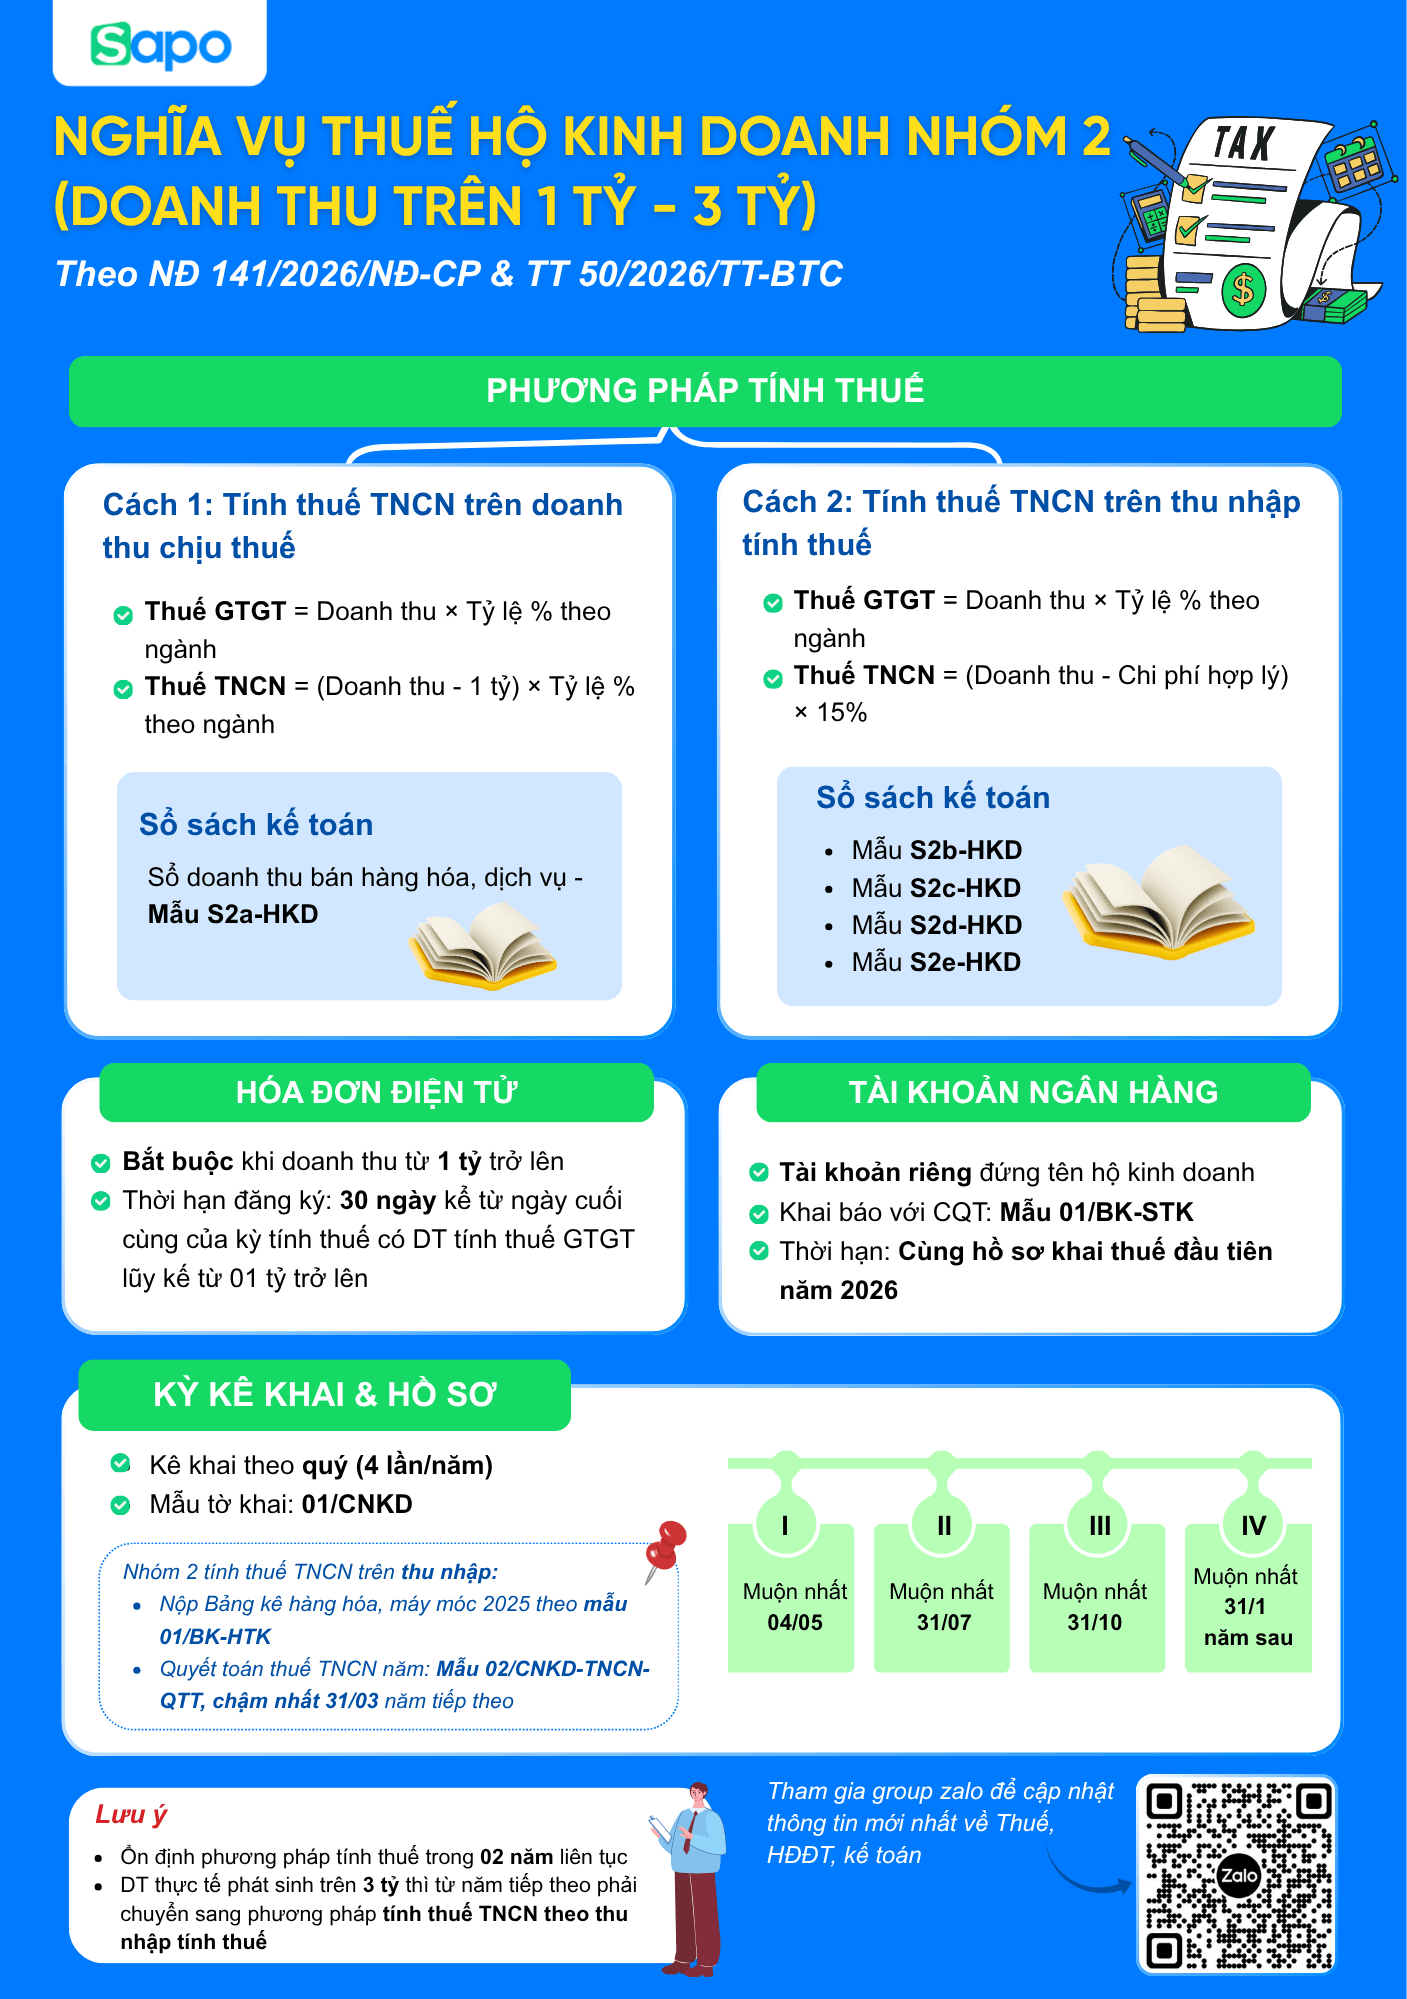
Với hộ kinh doanh có doanh thu trên 1 tỷ đến 3 tỷ đồng, thuế GTGT và thuế TNCN cần được xác định riêng. Thuế GTGT áp dụng phương pháp trực tiếp theo doanh thu, trong khi thuế TNCN có phương án tính khác nhau theo quy định.
2.1. Thuế GTGT: Tính theo tỷ lệ trên doanh thu
Hộ kinh doanh nhóm 2 thuộc diện chịu thuế GTGT tính thuế theo phương pháp trực tiếp trên doanh thu, với tỷ lệ áp dụng tùy theo ngành nghề và hoạt động kinh doanh.
Lưu ý: Không lấy ngưỡng 1 tỷ đồng để trừ khỏi doanh thu tính thuế GTGT. Nếu hộ có nhiều hoạt động, chẳng hạn vừa bán hàng hóa vừa cung cấp dịch vụ, cần xác định riêng doanh thu và tỷ lệ thuế GTGT của từng hoạt động thay vì áp dụng chung một tỷ lệ cho toàn bộ doanh thu.
Vì vậy, trước khi tính thuế GTGT, hộ nên thực hiện theo trình tự: Xác định tổng doanh thu → phân loại doanh thu theo hoạt động → xác định tỷ lệ tương ứng → tính số thuế phải nộp.
2.2. Thuế TNCN: Có 2 phương pháp tính
Với thuế TNCN, hộ kinh doanh nhóm 2 có thể lựa chọn tính theo tỷ lệ trên doanh thu hoặc theo thu nhập tính thuế nếu đáp ứng điều kiện áp dụng. Quy định hiện hành được hướng dẫn tại Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC.
Cách 1: Tính theo tỷ lệ trên doanh thu
Theo phương pháp này, thuế TNCN được tính trên phần doanh thu tính thuế với tỷ lệ tương ứng theo từng hoạt động kinh doanh:
Thuế TNCN phải nộp = Doanh thu tính thuế TNCN × Tỷ lệ thuế TNCN
Trong đó, doanh thu tính thuế được xác định sau khi trừ ngưỡng doanh thu không phải chịu thuế (hiện tại là 01 tỷ đồng). Tỷ lệ thuế phụ thuộc vào ngành nghề, vì vậy nếu hộ có nhiều hoạt động kinh doanh cần xác định doanh thu và tỷ lệ tương ứng cho từng hoạt động, thay vì áp dụng chung một mức.
Bảng Danh mục ngành nghề tính thuế GTGT, TNCN theo tỷ lệ % trên doanh thu hiện nay:
Nhóm ngành nghề | Tỷ lệ thuế GTGT | Tỷ lệ thuế TNCN |
Phân phối, cung cấp hàng hóa | 1% | 0.5% |
Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% | 2% |
Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 3% | 1.5% |
Cho thuê bất động sản | 5% | 5% |
Hoạt động kinh doanh khác | 2% | 1% |
Cách 2: Tính theo thu nhập tính thuế
Hộ kinh doanh nhóm 2 cũng có thể lựa chọn tính thuế TNCN trên thu nhập với thuế suất 15% theo Điều 7 Luật Thuế TNCN số 109/2025/QH15:
Thuế TNCN phải nộp = (Doanh thu - chi phí hợp lý) × 15%
Với phương pháp này, các khoản chi phí được trừ (chi phí hợp lý) phải liên quan đến hoạt động sản xuất, kinh doanh và đáp ứng điều kiện về hóa đơn, chứng từ, thanh toán theo quy định. Vì vậy, hộ cần theo dõi đầy đủ doanh thu, chi phí và lưu giữ chứng từ để có căn cứ xác định thu nhập tính thuế.
So sánh 2 phương pháp tính thuế TNCN
Tiêu chí | Theo tỷ lệ trên doanh thu | Theo thu nhập tính thuế |
Căn cứ tính | Doanh thu tính thuế | Doanh thu trừ chi phí được trừ |
Tỷ lệ/thuế suất | Theo từng hoạt động kinh doanh | 15% trên thu nhập tính thuế |
Chi phí kinh doanh | Không trực tiếp dùng để xác định thu nhập chịu thuế theo công thức này | Cần xác định chi phí được trừ |
Yêu cầu quản lý | Cần xác định đúng doanh thu và ngành nghề | Cần theo dõi cả doanh thu, chi phí và chứng từ |
Điểm cần cân nhắc | Cơ cấu doanh thu và tỷ lệ thuế của hoạt động | Mức chi phí thực tế và khả năng chứng minh chi phí |
Chưa biết phương pháp tính thuế nào phù hợp?
Hộ kinh doanh có thể sử dụng Công cụ tính thuế Sapo để nhập doanh thu, chi phí và tham khảo số thuế dự kiến theo từng phương pháp. Kết quả so sánh giúp bạn dễ hình dung phương án phù hợp hơn với tình hình kinh doanh trước khi thực hiện kê khai.
3. Quy định hóa đơn với hộ kinh doanh nhóm 2
Hộ kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc diện sử dụng hóa đơn điện tử theo quy định. Tuy nhiên, loại hóa đơn và cách sử dụng cần xác định theo hoạt động, hình thức bán hàng và từng trường hợp cụ thể, đặc biệt với hộ kinh doanh đồng thời tại cửa hàng, online, qua sàn thương mại điện tử hoặc theo hợp đồng. (Căn cứ theo Nghị định 254/2026/NĐ-CP)
Hộ kinh doanh trên 1 tỷ đồng phải sử dụng hóa đơn điện tử, nhưng không đồng nghĩa mọi hộ đều phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Việc áp dụng cần căn cứ vào ngành nghề, hình thức bán hàng và đối tượng theo quy định.
4. Sổ sách kế toán hộ kinh doanh nhóm 2 cần chuẩn bị
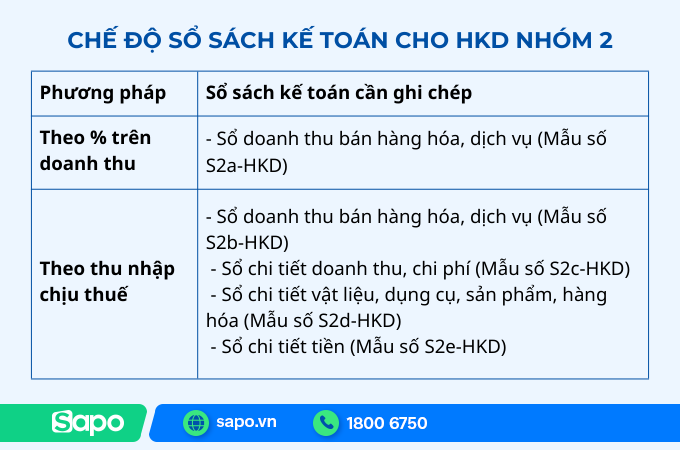
Sổ sách kế toán của hộ kinh doanh nhóm 2 được xác định theo phương pháp tính thuế và hoạt động kinh doanh thực tế, không chỉ dựa vào ngưỡng doanh thu.
Theo Thông tư 152/2025/TT-BTC, hộ kinh doanh sử dụng các mẫu sổ tương ứng với trường hợp áp dụng cụ thể:
Phương pháp | Sổ kế toán áp dụng | Điểm cần chú ý |
Theo tỷ lệ trên doanh thu | S2a-HKD | Phân loại đúng doanh thu theo từng hoạt động |
Theo thu nhập tính thuế | S2b-HKD, S2c-HKD, S2d-HKD, S2e-HKD | Có căn cứ chứng minh các khoản chi phí được trừ |
Như vậy, nếu tính TNCN theo thu nhập, hộ cần theo dõi chặt chẽ hơn doanh thu, chi phí, hàng hóa, dòng tiền và hóa đơn, chứng từ. Các khoản chi phí phát sinh thực tế chỉ được tính vào chi phí được trừ khi đáp ứng đầy đủ điều kiện theo quy định.
5. Kỳ khai và thời hạn nộp thuế của hộ kinh doanh nhóm 2
Hộ kinh doanh nhóm 2 khai thuế GTGT theo quý. Với thuế TNCN, kỳ khai và nghĩa vụ quyết toán phụ thuộc vào phương pháp tính thuế đang áp dụng; trong đó, hộ tính theo thu nhập cần lưu ý thêm việc tạm nộp và quyết toán cuối năm.
5.1. Lịch khai thuế HKD nhóm 2 theo quý
Thời hạn nộp hồ sơ khai thuế theo quý thông thường là ngày cuối cùng của tháng đầu tiên trong quý tiếp theo:
Kỳ khai | Hạn thông thường |
Quý I | 30/04 |
Quý II | 31/07 |
Quý III | 31/10 |
Quý IV | 31/01 năm sau |
Nếu ngày cuối cùng của thời hạn trùng ngày nghỉ, thời hạn nộp hồ sơ được lùi lại sang ngày làm việc tiếp theo (theo Điều 3, Nghị định 252/2026/NĐ-CP)
Bạn có thể truy cập lịch kê khai thuế hộ kinh doanh để cập nhật chính xác lịch kê khai Quý 3/2026.
5.2. Tạm nộp và quyết toán thuế TNCN
Hộ tính thuế TNCN theo thu nhập cần thực hiện tạm nộp và quyết toán thuế TNCN năm theo quy định. Thời hạn quyết toán hiện hành là ngày 31/03 của năm dương lịch tiếp theo, với hồ sơ sử dụng Mẫu 02/CNKD-TNCN-QTT.
Khi quyết toán, số liệu doanh thu, chi phí và chứng từ cần được tổng hợp đầy đủ, thống nhất với sổ sách để xác định chính xác thu nhập tính thuế.
6. Một số nghĩa vụ khác cần lưu ý
Bên cạnh thuế, hóa đơn và sổ sách, hộ kinh doanh nhóm 2 cũng cần rà soát một số nghĩa vụ liên quan đến tài khoản phục vụ kinh doanh và bảo hiểm xã hội.
6.1. Tài khoản và ví điện tử dùng trong kinh doanh
Hộ kinh doanh thuộc trường hợp áp dụng cần thông báo với cơ quan thuế các tài khoản thanh toán, ví điện tử liên quan đến hoạt động kinh doanh kèm tờ khai thuế đầu tiên của năm. Trường hợp có thay đổi, cũng cần thực hiện thông báo lại theo quy định.
6.2. BHXH của chủ hộ và người lao động
Theo Luật BHXH 2024 và Nghị định 158/2025/NĐ-CP, chủ hộ kinh doanh có đăng ký kinh doanh và nộp thuế theo phương pháp kê khai thuộc diện tham gia BHXH bắt buộc từ ngày 01/07/2025. Các nhóm chủ hộ còn lại thực hiện theo lộ trình áp dụng từ ngày 01/07/2029.
Nếu hộ có thuê người lao động, nghĩa vụ BHXH của người lao động cần được xác định riêng căn cứ loại hợp đồng và quy định bảo hiểm tương ứng.
7. Hướng dẫn hộ kinh doanh nhóm 2 kê khai thuế theo quý
Đến kỳ kê khai, hộ kinh doanh nhóm 2 cần tổng hợp số liệu doanh thu, hóa đơn và các thông tin liên quan để lập hồ sơ theo quy định. Về cơ bản, hộ cần lưu ý đúng mẫu tờ khai, số liệu kê khai và kênh nộp hồ sơ.
7.1. Hồ sơ kê khai thuế của hộ kinh doanh nhóm 2
Hồ sơ khai thuế theo quý sử dụng Tờ khai Mẫu số 01/CNKD theo quy định hiện hành. Trước khi lập tờ khai, hộ nên đối chiếu số liệu doanh thu với hóa đơn, sổ sách và các kênh bán để hạn chế chênh lệch khi kê khai.
Nếu chưa quen cách điền từng chỉ tiêu, bạn có thể xem Hướng dẫn kê khai Mẫu 01/CNKD để thực hiện theo từng bước.
7.2. Hộ kinh doanh nhóm 2 nộp hồ sơ kê khai ở đâu?
Hộ kinh doanh có thể thực hiện kê khai, nộp hồ sơ thuế điện tử qua Cổng Dịch vụ công hoặc eTax Mobile theo kênh được hỗ trợ cho thủ tục tương ứng.
Trước khi nộp, nên kiểm tra lại kỳ tính thuế, thông tin người nộp thuế và số liệu trên tờ khai. Sau khi gửi, cần theo dõi trạng thái tiếp nhận và lưu thông báo kết quả để đối chiếu khi cần.
Bạn có thể xem chi tiết Hướng dẫn kê khai thuế hộ kinh doanh online để thực hiện từ bước đăng nhập, lập tờ khai đến gửi hồ sơ.
8. Câu hỏi thường gặp về hộ kinh doanh nhóm 2
8.1. Hộ kinh doanh nhóm 2 có doanh thu bao nhiêu?
Hộ kinh doanh nhóm 2 là hộ có doanh thu năm trên 1 tỷ đồng đến 3 tỷ đồng theo ngưỡng áp dụng từ năm 2026. Khi doanh thu thay đổi và vượt ngưỡng của nhóm, hộ cần kiểm tra quy định áp dụng cho nhóm doanh thu tương ứng.
8.2. Hộ kinh doanh trên 1 tỷ đồng phải đóng những loại thuế nào?
Hộ kinh doanh trên 1 tỷ đồng cần xác định riêng nghĩa vụ thuế GTGT và thuế TNCN theo hoạt động và trường hợp áp dụng. Với nhóm trên 1 tỷ đến 3 tỷ đồng, thuế GTGT được tính trực tiếp theo tỷ lệ trên doanh thu nếu thuộc diện chịu thuế; thuế TNCN có thể áp dụng phương pháp theo tỷ lệ trên doanh thu hoặc theo thu nhập tính thuế nếu đáp ứng điều kiện.
8.3. Hộ kinh doanh nhóm 2 có phải sử dụng hóa đơn điện tử không?
Có. Hộ có doanh thu năm trên 1 tỷ đồng thuộc diện sử dụng hóa đơn điện tử theo quy định. Tuy nhiên, loại hóa đơn và trường hợp sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền cần được xác định theo hoạt động kinh doanh thực tế.
8.4. Hộ kinh doanh nhóm 2 có phải làm sổ sách kế toán không?
Hộ cần thực hiện sổ sách theo phương pháp tính thuế và hoạt động kinh doanh tương ứng. Đặc biệt, nếu lựa chọn tính TNCN theo thu nhập tính thuế, hộ cần theo dõi đầy đủ doanh thu, chi phí và chứng từ để có căn cứ xác định chi phí được trừ.
8.5. Hộ kinh doanh nhóm 2 kê khai thuế theo tháng hay quý?
Theo quy định áp dụng, thuế GTGT của hộ kinh doanh nhóm 2 được khai theo quý. Đối với thuế TNCN, nghĩa vụ khai, tạm nộp và quyết toán cần xác định theo phương pháp tính thuế mà hộ áp dụng.
8.6. Nếu doanh thu vượt 3 tỷ đồng thì xử lý thế nào?
Khi doanh thu vượt ngưỡng 3 tỷ đồng, hộ không nên tiếp tục mặc định áp dụng cơ chế của nhóm 2. Cần xác định thời điểm vượt ngưỡng và đối chiếu quy định về chuyển phương pháp tại Nghị định 68/2026/NĐ-CP đã được sửa đổi cùng các văn bản hướng dẫn hiện hành.
Với doanh thu trên 1 tỷ đến 3 tỷ đồng/năm, hộ kinh doanh nhóm 2 cần quan tâm đồng thời đến cách tính thuế GTGT, lựa chọn phương pháp tính thuế TNCN, hóa đơn điện tử, sổ sách và lịch kê khai.
Trong đó, điểm quan trọng không chỉ là biết mình phải nộp bao nhiêu thuế mà còn phải quản lý đúng doanh thu, chi phí, hóa đơn và chứng từ ngay trong quá trình kinh doanh. Số liệu càng được theo dõi đầy đủ và nhất quán, việc đối chiếu, kê khai và quyết toán sau này càng thuận tiện.
Do quy định thuế có thể được sửa đổi hoặc có hướng dẫn bổ sung, hộ kinh doanh nên kiểm tra văn bản áp dụng tại thời điểm thực hiện và trao đổi với cơ quan thuế quản lý khi có trường hợp đặc thù.