Tổng hợp nghĩa vụ thuế sàn TMĐT theo 4 nhóm doanh thu - có bảng so sánh
Từ ngày 01/07/2025, theo Nghị định 117/2025/NĐ-CP, các sàn thương mại điện tử như Shopee, TikTok Shop, Lazada, Tiki... sẽ thực hiện khấu trừ, kê khai và nộp thuế thay cho hộ kinh doanh (HKD), cá nhân kinh doanh (CNKD) bán hàng trên nền tảng.
Tuy sàn TMĐT đã khấu trừ, kê khai và nộp thuế thay đối với doanh thu phát sinh trên sàn, người bán vẫn có thể phải thực hiện một số thủ tục khác như kê khai doanh thu ngoài sàn, hoàn thuế, quyết toán thuế TNCN, ghi chép sổ sách kế toán hoặc sử dụng hóa đơn điện tử tùy theo quy mô doanh thu.
Dưới đây là tổng hợp đầy đủ nghĩa vụ thuế của hộ kinh doanh bán hàng trên sàn TMĐT theo 4 nhóm doanh thu, theo dõi nhé!
1. Nghĩa vụ chung của người bán trên sàn TMĐT
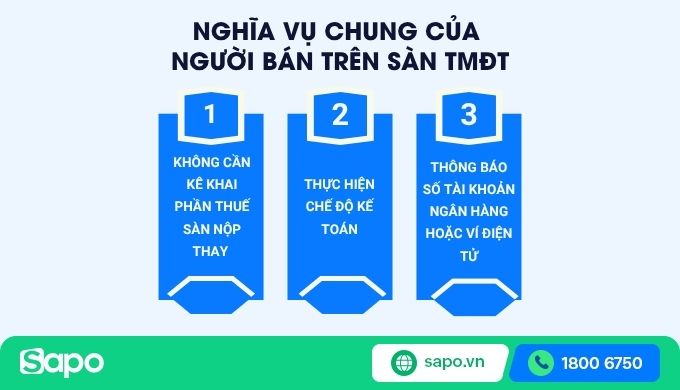
Dù thuộc nhóm doanh thu nào, người bán trên sàn TMĐT đều áp dụng tuân theo một số nghĩa vụ thuế chung như sau:
Không cần kê khai phần thuế Sàn TMĐT thực hiện khấu trừ và nộp thay
“1. Tổ chức quản lý nền tảng thương mại điện tử trong và ngoài nước thuộc đối tượng khấu trừ, nộp thuế thay (bao gồm chủ sở hữu trực tiếp quản lý nền tảng thương mại điện tử hoặc người được ủy quyền quản lý nền tảng thương mại điện tử) thực hiện khấu trừ, nộp thuế thay số thuế giá trị gia tăng phải nộp theo quy định của pháp luật thuế giá trị gia tăng đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu ở trong nước của hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử.
2. Tổ chức quản lý nền tảng thương mại điện tử trong và ngoài nước thuộc đối tượng khấu trừ, nộp thuế thay (bao gồm chủ sở hữu trực tiếp quản lý nền tảng thương mại điện tử hoặc người được ủy quyền quản lý nền tảng thương mại điện tử) thực hiện khấu trừ, nộp thuế thay hộ, cá nhân cư trú số thuế thu nhập cá nhân phải nộp theo quy định của pháp luật thuế thu nhập cá nhân đối với mỗi giao dịch cung cấp hàng hóa, dịch vụ phát sinh doanh thu trong và ngoài nước của cá nhân cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử; ..."
Theo: Điều 4 Nghị định 117/2025/NĐ-CP
Hiểu một cách đơn giản:
Các nền tảng TMĐT có chức năng thanh toán (như Shopee, TikTok Shop, Lazada, Tiki...) sẽ kê khai và khấu trừ thuế cho người bán.
Người bán không cần tự kê khai thuế GTGT và thuế TNCN đối với doanh thu phát sinh trên sàn TMĐT. Các khoản thuế này sẽ được sàn khấu trừ và tạm nộp thay theo tỷ lệ quy định.
Tuy nhiên, đối với doanh thu phát sinh ngoài sàn (website riêng, cửa hàng, Facebook, Zalo, livestream...), người bán vẫn phải tự kê khai và thực hiện các nghĩa vụ thuế theo quy định hiện hành.
Bảng tỷ lệ thuế GTGT và TNCN theo tỷ lệ % trên doanh thu
| STT | Ngành nghề kinh doanh | Thuế GTGT | Thuế TNCN |
|---|---|---|---|
| 1 | Phân phối, cung cấp hàng hóa | 1% | 0,5% |
| 2 | Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% | 2% |
| 3 | Sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 3% | 1,5% |
Thông báo số tài khoản ngân hàng hoặc ví điện tử
“Hộ kinh doanh và cá nhân kinh doanh có trách nhiệm thông báo cho cơ quan thuế tất cả tài khoản thanh toán, ví điện tử sử dụng cho hoạt động kinh doanh. Việc thông báo được thực hiện theo Mẫu 01/BK-STK ban hành kèm Thông tư 18/2026/TT-BTC. Khi phát sinh thay đổi về tài khoản hoặc ví điện tử, người nộp thuế cũng phải cập nhật thông tin với cơ quan thuế theo quy định”
Theo: Khoản 4 Điều 13 Nghị định 68/2026/NĐ-CP
Điều này nghĩa là: Tất cả hộ kinh doanh, cá nhân kinh doanh bán hàng trên TMĐT phải thông báo số tài khoản ngân hàng hoặc số hiệu ví điện tử sử dụng cho hoạt động kinh doanh với cơ quan thuế theo quy định.
Thực hiện chế độ kế toán
"Phạm vi điều chỉnh và đối tượng áp dụng
1. Thông tư này hướng dẫn việc ghi sổ kế toán của các hộ kinh doanh, cá nhân kinh doanh.
2. Đối tượng áp dụng Thông tư này là hộ kinh doanh, cá nhân kinh doanh."
Theo: Điều 1 Thông tư 152/2025/TT-BTC
Điều này nghĩa là: Tất cả cá nhân, hộ kinh doanh (bao gồm cả bán hàng trên TMĐT) đều phải thực hiện chế độ kế toán. Mức độ ghi chép và mẫu sổ kế toán sẽ khác nhau tùy theo từng nhóm doanh thu.
Bảng so sánh nghĩa vụ thuế TMĐT theo 4 nhóm doanh thu
| Nội dung | ≤1 tỷ đồng/năm | >1–3 tỷ đồng/năm | >3–50 tỷ đồng/năm | >50 tỷ đồng/năm |
|---|---|---|---|---|
| Việc cần xác định | Điều kiện không chịu GTGT, không phải nộp TNCN | Phương pháp tính TNCN được lựa chọn | Phương pháp theo thu nhập tính thuế | Phương pháp theo thu nhập tính thuế |
| Khoản sàn khấu trừ | Theo dõi để đối chiếu, xử lý nộp thừa nếu có | Theo dõi theo phương pháp áp dụng | Tổng hợp khi quyết toán | Tổng hợp khi quyết toán |
| Sổ kế toán | S1a-HKD | Phụ thuộc phương pháp tính thuế | Bộ sổ theo phương pháp thu nhập | Bộ sổ theo phương pháp thu nhập |
| Doanh thu ngoài sàn | Phân biệt thông báo doanh thu và khai thuế | Tự khai phần thuộc trách nhiệm | Tự khai phần thuộc trách nhiệm | Tự khai phần thuộc trách nhiệm |
(Căn cứ phân nhóm thuế tại Điều 3–4 Nghị định 68, được sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP.)
Để giúp nhà bán hàng dễ đối chiếu, dưới đây là chi tiết các yêu cầu về thuế, hóa đơn điện tử và kế toán tương ứng với từng nhóm doanh thu trên sàn TMĐT.
2. Chi tiết nghĩa vụ thuế của CNKD, HKD TMĐT nhóm 1 (Doanh thu ≤ 1 tỷ đồng/năm)
2.1. Thông báo doanh thu và đề nghị hoàn thuế
Trường hợp chỉ bán hàng trên sàn TMĐT có trách nhiệm khấu trừ, khai và nộp thuế thay
Người bán không tự khai trùng phần thuế đã được sàn khai, nộp thay. Tuy nhiên, vẫn cần theo dõi doanh thu và số thuế sàn đã khấu trừ để xác định nghĩa vụ cuối năm.
Nếu tổng doanh thu kinh doanh trong năm không vượt quá 1 tỷ đồng, người bán thực hiện thông báo doanh thu thực tế với cơ quan thuế theo quy định. Đối với hộ kinh doanh, cá nhân kinh doanh đang hoạt động thuộc trường hợp tại điểm a khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP, thời hạn thông báo chậm nhất là ngày 31/01 của năm dương lịch tiếp theo.
Nếu đã bị sàn khấu trừ thuế, người bán cần đối chiếu số thuế đã nộp với nghĩa vụ thực tế. Khi xác định có khoản nộp thừa, người bán có thể đề nghị xử lý khoản nộp thừa, bao gồm hoàn thuế khi đủ điều kiện. Đây là thủ tục riêng, không phải nghĩa vụ bắt buộc đi kèm việc thông báo doanh thu.
Trường hợp vừa bán trên sàn TMĐT, vừa bán trên các kênh khác
Người bán cần tổng hợp doanh thu từ các sàn và các kênh khác như cửa hàng, website, Facebook, Zalo để xác định nhóm doanh thu và nghĩa vụ tương ứng.
Nếu tổng doanh thu kinh doanh trong năm không vượt quá 1 tỷ đồng, người bán thực hiện thông báo doanh thu theo quy định; đồng thời đối chiếu khoản thuế sàn đã khấu trừ để xem xét đề nghị xử lý nộp thừa nếu có.
Nếu doanh thu thực tế trong năm vượt 1 tỷ đồng, người bán thực hiện khai, nộp thuế đối với phần thuộc trách nhiệm tự khai kể từ quý phát sinh doanh thu vượt ngưỡng theo quy định. Phần đã được sàn khai, nộp thay cần theo dõi riêng để tránh khai trùng và phục vụ quyết toán TNCN nếu thuộc diện.
Lưu ý:
- Hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động cần đối chiếu thêm Điều 9 Nghị định 68/2026/NĐ-CP, đã được sửa đổi, để xác định kỳ và thời hạn thông báo doanh thu.
- Khi nộp thông báo doanh thu hoặc hồ sơ xử lý nộp thừa, cần sử dụng đúng phiên bản biểu mẫu áp dụng cho kỳ tính thuế và quy định chuyển tiếp.
Chuyên gia Lê Thị Thủy - Nguyên Phó Vụ trưởng Vụ Tuyên truyền và Hỗ trợ người nộp thuế trả lời câu hỏi: "Vừa bán online, vừa bán trực tiếp tại cửa hàng, phải thực hiện kê khai thuế thế nào?"
2.2 Ghi chép sổ sách kế toán
Theo Thông tư 152/2025/TT-BTC, cá nhân, hộ kinh doanh TMĐT thuộc nhóm 1 thực hiện ghi chép sổ sách kế toán đơn giản theo: Mẫu số S1a-HKD (Sổ doanh thu bán hàng hóa, dịch vụ).
Xem thêm: Hướng dẫn ghi sổ kế toán cho hộ kinh doanh theo thông tư 152/2025/TT-BTC
2.3 Hóa đơn điện tử
“Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế”
Theo: Nghị định 141/2026/NĐ-CP
Điều này nghĩa là: Cá nhân, HKD TMĐT thuộc nhóm 1 không bắt buộc phải sử dụng hóa đơn điện tử. Tuy nhiên, các hộ kinh doanh, cá nhân kinh doanh TMĐT có nhu cầu và đáp ứng điều kiện thì có thể đăng ký sử dụng HĐĐT.
2.4 Thông báo tài khoản ngân hàng
“Hộ kinh doanh, cá nhân kinh doanh đang hoạt động có doanh thu năm từ 01 tỷ đồng trở xuống, chưa nộp hồ sơ khai thuế quý I năm 2026 hoặc chưa gửi Thông báo số tài khoản/số hiệu ví điện tử theo quy định tại Thông tư số 18/2026/TT-BTC thì gửi Thông báo số tài khoản/số hiệu ví điện tử theo Mẫu 01/BK-STK ban hành kèm theo Thông tư số 18/2026/TT-BTC chậm nhất là ngày 31 tháng 7 năm 2026."
Theo: Điều 4 Thông tư 50/2026/TT-BTC
Điều này nghĩa là: HKD, CNKD TMĐT có doanh thu năm từ 1 tỷ đồng trở xuống chưa gửi Thông báo số tài khoản/số hiệu ví điện tử theo Mẫu 01/BK-STK thì được gia hạn thực hiện chậm nhất đến ngày 31/07/2026.
Xem thêm: Cách điền và nộp mẫu 01/BK-STK: Thông báo STK / số hiệu ví điện tử Hộ kinh doanh
3. Chi tiết nghĩa vụ thuế của CNKD, HKD TMĐT nhóm 2 (1 tỷ < Doanh thu ≤ 3 tỷ đồng/năm)
3.1 Kê khai và quyết toán thuế TNCN
Đối với hộ kinh doanh thuộc nhóm 2:
- Trường hợp lựa chọn tính thuế TNCN theo doanh thu: Sàn kê khai và nộp thuế thay. Người nộp thuế không phải thực hiện quyết toán thuế TNCN cuối năm.
- Trường hợp lựa chọn tính thuế TNCN theo thu nhập: Sàn kê khai và nộp thuế thay (tạm nộp). Người nộp thuế phải thực hiện quyết toán thuế TNCN cuối năm theo Mẫu 02/CNKD-TNCN-QTT tại Phụ lục I Thông tư 89/2026/TT-BTC . Thời hạn nộp hồ sơ quyết toán chậm nhất là ngày 31/03 của năm liền kề sau năm phát sinh nghĩa vụ thuế.
Lưu ý: Người bán tự thực hiện kê khai thuế đối với phần doanh thu phát sinh ngoài sàn TMĐT (mẫu 01/CNKD kèm theo Thông tư số 50/2026/TT-BTC).
3.2 Ghi chép sổ sách kế toán
Theo Thông tư 152/2025/TT-BTC, hộ kinh doanh, cá nhân kinh doanh thuộc nhóm 2 sử dụng sổ kế toán tương ứng với phương pháp tính thuế TNCN đã lựa chọn, cụ thể:
Trường hợp tính thuế TNCN theo tỷ lệ trên doanh thu
Sử dụng Sổ doanh thu bán hàng hóa, dịch vụ - mẫu S2a-HKD, theo khoản 2 Điều 5 Thông tư 152/2025/TT-BTC.
Trường hợp tính thuế TNCN trên thu nhập tính thuế
Sử dụng các sổ sau theo khoản 2 Điều 6 Thông tư 152/2025/TT-BTC:
| Mẫu sổ | Tên sổ kế toán |
|---|---|
| S2b-HKD | Sổ doanh thu bán hàng hóa, dịch vụ |
| S2c-HKD | Sổ chi tiết doanh thu, chi phí |
| S2d-HKD | Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa |
| S2e-HKD | Sổ chi tiết tiền |
Như vậy, hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đến 3 tỷ đồng/năm không mặc định chỉ sử dụng mẫu S2a-HKD. Người bán cần xác định phương pháp tính thuế trước để chọn và ghi chép đúng bộ sổ.
3.3 Hóa đơn điện tử
“Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.”
Theo: Nghị định 141/2026/NĐ-CP
Điều này nghĩa là: Cá nhân, HKD TMĐT thuộc nhóm 2 bắt buộc phải sử dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
3.4 Thông báo tài khoản ngân hàng
Thực hiện theo quy định chung
4. Chi tiết nghĩa vụ thuế của CNKD, HKD TMĐT nhóm 3 và 4 (Doanh thu > 3 tỷ)
4.1 Kê khai và quyết toán thuế TNCN
Sàn TMĐT thực hiện khấu trừ, khai và nộp thuế thay đối với các giao dịch thuộc phạm vi áp dụng. Hộ kinh doanh, cá nhân kinh doanh thuộc nhóm này thực hiện quyết toán thuế TNCN theo năm bằng Mẫu số 02/CNKD-TNCN-QTT tại Phụ lục I Thông tư 89/2026/TT-BTC, phù hợp với kỳ tính thuế và quy định chuyển tiếp.
Thời hạn nộp hồ sơ quyết toán chậm nhất là ngày 31/03 của năm dương lịch tiếp theo, theo điểm b khoản 2 Điều 10 Nghị định 68/2026/NĐ-CP.
Khi quyết toán, số thuế TNCN đã được sàn khấu trừ, nộp thay được đối trừ khi xác định nghĩa vụ thuế theo khoản 3 Điều 11 Nghị định 68/2026/NĐ-CP.
Xem thêm: Hướng dẫn điền tờ khai quyết toán thuế TNCN theo mẫu 02/CNKD-TNCN-QTT
4.2 Ghi chép sổ sách kế toán
Theo Thông tư 152/2025/TT-BTC, cá nhân, hộ kinh doanh TMĐT thuộc nhóm 3 và 4 thực hiện ghi chép sổ sách kế toán theo:
- S2b-HKD (Sổ doanh thu bán hàng hóa, dịch vụ)
- S2c-HKD (Sổ chi tiết doanh thu, chi phí)
- S2d-HKD (Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hoá)
- S2e-HKD (Sổ chi tiết tiền)
Lưu ý: Trong trường hợp phát sinh các loại thuế đặc thù khác, ghi thêm sổ S3a-HKD.
4.3 Hóa đơn điện tử
Thực hiện giống nhóm 2.
"Kinh doanh trên sàn TMĐT thì xuất HĐĐT lúc nào cho chuẩn?"
4.4 Thông báo tài khoản ngân hàng
Thực hiện theo quy định chung tại mục 1 của bài viết.
Xem thêm: [Giải đáp] Kê khai thuế TMĐT: Hộ kinh doanh bắt đầu từ đâu, làm như thế nào?
Có thể thấy, dù sàn TMĐT đã thực hiện khấu trừ và nộp thuế thay, hộ kinh doanh và cá nhân kinh doanh vẫn cần theo dõi doanh thu, quản lý hóa đơn, sổ sách kế toán và thực hiện một số nghĩa vụ thuế tương ứng với quy mô kinh doanh của mình.
------
Để quản lý doanh thu đa kênh, đồng bộ đơn hàng từ Shopee, TikTok Shop, Lazada, theo dõi báo cáo kinh doanh và kết nối hóa đơn điện tử dễ dàng hơn, nhà bán hàng có thể sử dụng phần mềm quản lý sàn thương mại điện tử Sapo. Giải pháp giúp chủ shop kiểm soát hoạt động kinh doanh tập trung, tiết kiệm thời gian vận hành và chủ động hơn trong việc thực hiện các nghĩa vụ về thuế, kế toán theo quy định.