Mức phạt chậm nộp tờ khai thuế GTGT, TNCN, TNDN năm 2026
Phạt chậm nộp tờ khai thuế là hình thức xử phạt vi phạm hành chính áp dụng khi người nộp thuế nộp hồ sơ khai thuế quá thời hạn quy định. Theo Điều 13 Nghị định 125/2020/NĐ CP, được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP (có hiệu lực từ ngày 16/01/2026), mức xử phạt đối với tổ chức có thể lên đến 25 triệu đồng, tùy theo thời gian chậm nộp và tính chất vi phạm.
Bài viết dưới đây của Sapo sẽ cập nhật bảng mức phạt chậm nộp tờ khai thuế GTGT, TNCN, TNDN năm 2026, cách tính tiền chậm nộp thuế và những trường hợp cần lưu ý.
1. Nộp chậm tờ khai thuế có bị phạt không?
Có. Người nộp thuế có nghĩa vụ nộp hồ sơ khai thuế đúng thời hạn. Trường hợp nộp tờ khai quá hạn có thể bị cảnh cáo hoặc phạt tiền theo quy định. Mức phạt chậm nộp tờ khai thuế phụ thuộc vào số ngày quá hạn, đối tượng vi phạm (cá nhân hay tổ chức), tình trạng phát sinh thuế phải nộp và các tình tiết liên quan.
Người nộp thuế cần phân biệt hai hành vi:
- Chậm nộp hồ sơ khai thuế: Không gửi tờ khai đúng thời hạn, có thể bị xử phạt hành chính ngay cả khi không phát sinh số thuế phải nộp.
- Chậm nộp tiền thuế: Không nộp đủ tiền thuế đúng hạn, có thể phát sinh tiền chậm nộp thuế theo quy định.
Như vậy, doanh nghiệp, cá nhân hoặc hộ kinh doanh thuộc diện phải nộp hồ sơ khai thuế vẫn có thể bị phạt chậm nộp tờ khai dù kỳ tính thuế không phát sinh số thuế phải nộp.
Không phải mọi cá nhân, hộ kinh doanh đều có nghĩa vụ nộp tờ khai theo tháng hoặc quý. Cần xác định nghĩa vụ khai thuế theo đối tượng, phương pháp tính thuế và quy định áp dụng trước khi xác định hành vi nộp chậm.
2. Mức phạt chậm nộp tờ khai thuế GTGT, TNCN, TNDN năm 2026
Căn cứ Điều 13 Nghị định 125/2020/NĐ-CP và khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP, mức phạt chậm nộp tờ khai thuế GTGT, TNCN, TNDN được xác định theo số ngày quá hạn và tính chất hành vi vi phạm.
Bảng mức phạt chậm nộp tờ khai thuế năm 2026:
Thời gian nộp chậm | Cá nhân/ Hộ kinh doanh | Tổ chức |
01 - 05 ngày (có tình tiết giảm nhẹ) | Cảnh cáo | Cảnh cáo |
01 - 30 ngày (trừ trường hợp cảnh cáo) | 1.000.000 - 2.500.000 đồng | 2.000.000 - 5.000.000 đồng |
31 - 60 ngày | 2.500.000 - 4.000.000 đồng | 5.000.000 - 8.000.000 đồng |
61 - 90 ngày hoặc trên 90 ngày nhưng không phát sinh thuế phải nộp | 4.000.000 - 7.500.000 đồng | 8.000.000 - 15.000.000 đồng |
Trên 90 ngày có phát sinh thuế phải nộp (đã nộp đủ tiền thuế và tiền chập nộp trước khi CQT công bố quyết định kiểm tra/ thanh tra) | 7.500.000 - 12.500.000 đồng | 15.000.000 - 25.000.000 đồng |
- Trường hợp nộp chậm từ 1-5 ngày chỉ bị cảnh cáo khi có tình tiết giảm nhẹ theo quy định. Không phải mọi trường hợp chậm dưới 5 ngày đều được miễn phạt tiền.
Nếu tiền phạt vượt quá số thuế phát sinh, mức phạt tối đa được giới hạn bằng số thuế phải nộp trên tờ khai (hoặc tổng số thuế của các tờ khai thuộc trường hợp xử phạt chung). Tuy nhiên, mức phạt không được thấp hơn mức trung bình của khung phạt tiền.
3. Cách tính tiền chậm nộp thuế khi nộp tờ khai quá hạn
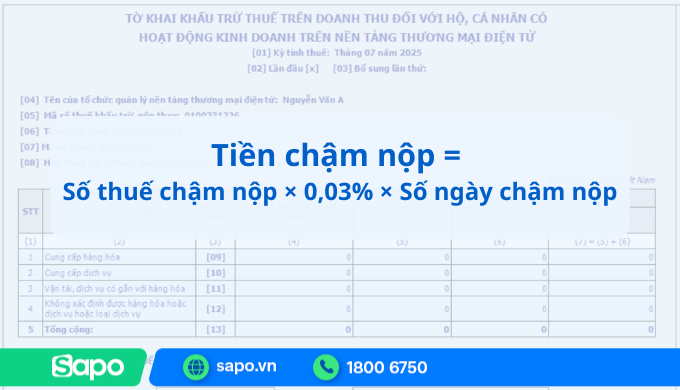
Ngoài tiền phạt do chậm nộp tờ khai, người nộp thuế còn có thể phát sinh tiền chậm nộp thuế nếu không nộp tiền thuế đúng hạn.
Căn cứ khoản 2, Điều 16 - Luật Quản lý thuế 2025 (có hiệu lực từ 01/7/2026)
Trong đó:
- Số tiền thuế chậm nộp: Khoản thuế chưa nộp đúng thời hạn.
- Mức tính tiền chậm nộp: 0,03%/ngày.
- Số ngày chậm nộp: Được xác định theo quy định về thời gian tính tiền chậm nộp, bao gồm cả ngày nghỉ, ngày lễ.
Nộp tờ khai muộn không đồng nghĩa với việc luôn phải nộp tiền chậm nộp thuế. Nếu không phát sinh số thuế phải nộp hoặc đã nộp tiền thuế đúng hạn, người nộp thuế không phát sinh tiền chậm nộp chỉ vì gửi hồ sơ khai thuế quá hạn.
4. Thời hạn nộp tờ khai thuế GTGT, TNCN, TNDN
Thời hạn nộp hồ sơ khai thuế GTGT
- Khai theo tháng: chậm nhất ngày 20 của tháng kế tiếp phát sinh nghĩa vụ thuế.
- Khai theo quý: chậm nhất ngày cuối cùng của tháng đầu quý sau.
Thời hạn khai và nộp thuế TNCN của HKD:
- Theo tháng: chậm nhất ngày 20 của tháng kế tiếp.
- Theo quý: chậm nhất ngày cuối cùng của tháng đầu quý sau.
Thời hạn nộp hồ sơ quyết toán thuế TNDN năm
- Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm tài chính hoặc năm dương lịch.
Chủ động kê khai thuế đúng hạn cùng Sapo
Trọn bộ giải pháp Sapo giúp hộ kinh doanh quản lý bán hàng, xuất hóa đơn điện tử, ghi sổ kế toán và lập tờ khai thuế trên cùng một nền tảng, tiết kiệm thời gian và hạn chế sai sót khi kê khai.
5. Trường hợp nào chậm nộp tờ khai thuế không bị phạt hoặc được giảm nhẹ?
Trong một số trường hợp, người nộp thuế vẫn có thể được giảm nhẹ hoặc miễn tiền phạt khi chậm nộp tờ khai thuế nếu đáp ứng điều kiện theo quy định pháp luật. Dưới đây là các phương án phổ biến và hiệu quả:
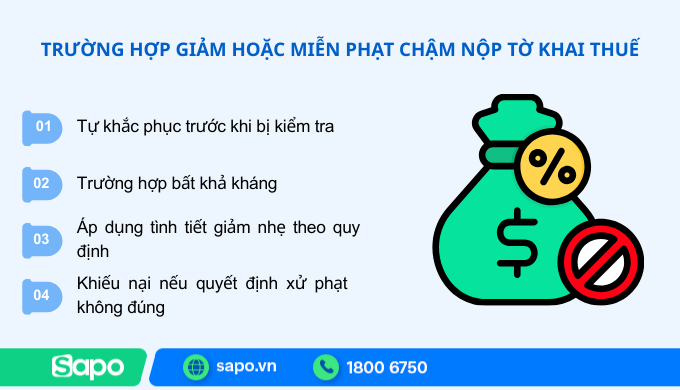
5.1. Tự khắc phục trước khi bị kiểm tra
Người nộp thuế sẽ được xem xét áp dụng tình tiết giảm nhẹ nếu:
- Chủ động nộp bổ sung tờ khai còn thiếu;
- Nộp đầy đủ số tiền thuế phát sinh và tiền chậm nộp (nếu có);
- Thực hiện trước thời điểm cơ quan thuế công bố quyết định kiểm tra, thanh tra.
Ngoài ra, doanh nghiệp nên chuẩn bị văn bản giải trình, nêu rõ nguyên nhân chậm nộp và đề nghị áp dụng tình tiết giảm nhẹ để được xem xét mức phạt thấp hơn trong khung xử phạt.
5.2. Trường hợp bất khả kháng
Người nộp thuế có thể được miễn xử phạt nếu việc chậm nộp tờ khai xảy ra do các nguyên nhân bất khả kháng như:
- Thiên tai, hỏa hoạn;
- Dịch bệnh;
- Sự cố nghiêm trọng ngoài khả năng kiểm soát.
Khi đó, doanh nghiệp cần:
- Lập hồ sơ chứng minh thiệt hại thực tế;
- Chuẩn bị văn bản xác nhận của cơ quan có thẩm quyền;
- Gửi đơn đề nghị miễn xử phạt tới cơ quan thuế quản lý trực tiếp.
5.3. Áp dụng tình tiết giảm nhẹ theo quy định
Một số tình tiết thường được cơ quan thuế xem xét giảm mức phạt gồm:
- Vi phạm lần đầu;
- Có thái độ hợp tác tốt với cơ quan thuế;
- Chủ động khắc phục hậu quả;
- Tự giác khai báo, cung cấp đầy đủ hồ sơ.
Các tình tiết này cần được trình bày cụ thể trong bản giải trình, kèm theo tài liệu liên quan để làm căn cứ cho cơ quan thuế áp dụng mức phạt thấp hơn.
5.4. Khiếu nại nếu quyết định xử phạt không đúng
Nếu cho rằng kết luận thanh tra, kiểm tra hoặc quyết định xử phạt chưa chính xác, người nộp thuế có quyền khiếu nại theo quy định.
6. Cần làm gì khi phát hiện nộp tờ khai thuế quá hạn?
Khi phát hiện đã quá thời hạn nộp tờ khai thuế GTGT, TNCN hoặc TNDN, người nộp thuế nên chủ động kiểm tra và xử lý sớm để hạn chế phát sinh thêm nghĩa vụ tài chính.
- Bước 1: Xác định đúng hồ sơ và thời gian chậm nộp
Kiểm tra kỳ tính thuế, loại tờ khai, thời hạn nộp theo quy định và số ngày quá hạn thực tế. Đồng thời, xác định hồ sơ có thuộc diện bắt buộc phải nộp hay không.
- Bước 2: Hoàn thiện và nộp hồ sơ khai thuế
Chuẩn bị đầy đủ số liệu, hóa đơn, chứng từ và gửi hồ sơ qua kênh khai thuế điện tử phù hợp. Sau khi gửi, cần kiểm tra thông báo tiếp nhận và kết quả xử lý hồ sơ.
- Bước 3: Kiểm tra nghĩa vụ thuế phát sinh
Nếu có số thuế phải nộp, người nộp thuế cần xác định số tiền còn thiếu và tiền chậm nộp (nếu có) để hoàn thành nghĩa vụ với ngân sách nhà nước.
- Bước 4: Lưu hồ sơ và xử lý sai sót nếu phát sinh
Lưu tờ khai, thông báo xử lý, chứng từ nộp tiền và các tài liệu liên quan. Nếu phát hiện hồ sơ đã nộp có sai sót, cần thực hiện khai bổ sung theo quy định thay vì tự ý nộp lại hồ sơ mà không xác định đúng thủ tục..
7. Câu hỏi thường gặp về phạt chậm nộp tờ khai thuế
7.1. Chậm nộp tờ khai thuế 1 ngày có bị phạt không?
Có thể. Theo Điều 13 Nghị định 125/2020/NĐ-CP, chậm nộp tờ khai từ 1-5 ngày và có tình tiết giảm nhẹ được cảnh cáo. Nếu không đáp ứng điều kiện cảnh cáo, mức phạt tiền đối với tổ chức là 2-5 triệu đồng, đối với cá nhân là 1-2,5 triệu đồng.
7.2. Không phát sinh thuế phải nộp, chậm nộp tờ khai có bị phạt không?
Có. Nếu thuộc diện phải nộp tờ khai thuế, người nộp thuế vẫn có thể bị xử phạt khi nộp quá hạn, kể cả khi số thuế phải nộp bằng 0. Mức phạt phụ thuộc vào số ngày chậm nộp và tình tiết vi phạm.
7.3. Đã nộp đủ tiền thuế nhưng nộp tờ khai muộn có bị phạt không?
Có thể. Nộp đủ tiền thuế không thay thế nghĩa vụ nộp tờ khai đúng hạn. Vì vậy, người nộp thuế vẫn có thể bị xử phạt hành chính nếu nộp hồ sơ khai thuế quá hạn, dù đã hoàn thành nghĩa vụ nộp tiền thuế.
7.4. Chậm nộp nhiều tờ khai thuế có bị phạt từng tờ khai không?
Không phải trường hợp nào cũng bị phạt riêng từng tờ khai. Nếu cùng một thời điểm chậm nộp nhiều tờ khai của các kỳ khác nhau nhưng cùng một sắc thuế, chỉ xử phạt theo hành vi có khung phạt cao nhất. Các trường hợp khác được xem xét theo từng hành vi và số ngày chậm nộp.
Đối với trường hợp nộp tờ khai quá hạn trên 90 ngày, có phát sinh thuế và đã hoàn thành nghĩa vụ nộp thuế theo điều kiện quy định, tiền phạt có thể được giới hạn theo số thuế phải nộp nhưng không thấp hơn mức tối thiểu theo quy định.
Mức phạt chậm nộp tờ khai thuế GTGT, TNCN, TNDN năm 2026 phụ thuộc vào thời gian quá hạn, đối tượng vi phạm và tình trạng nghĩa vụ thuế. Đặc biệt, Nghị định 310/2025/NĐ-CP đã sửa đổi quy định xử phạt đối với hồ sơ nộp chậm trên 90 ngày và nguyên tắc xử lý một số trường hợp chậm nộp nhiều hồ sơ.
Để hạn chế rủi ro bị xử phạt, doanh nghiệp, cá nhân và hộ kinh doanh cần chủ động theo dõi thời hạn kê khai, kiểm tra số liệu và hoàn thành hồ sơ đúng quy định. Khi phát hiện nộp chậm hoặc sai sót, nên sớm thực hiện các thủ tục cần thiết để tránh phát sinh thêm nghĩa vụ tài chính.