Lịch kê khai thuế Quý III/2026: Hộ kinh doanh cần nộp hồ sơ khi nào?
Quý III/2026 đã kết thúc vào ngày 30/9. Đây cũng là thời điểm hộ kinh doanh cần rà soát doanh thu, hóa đơn và chuẩn bị số liệu cho kỳ kê khai. Với hộ thuộc diện khai thuế theo quý, hạn nộp hồ sơ Quý III thông thường là ngày cuối cùng của tháng đầu tiên trong quý tiếp theo, tương ứng 31/10/2026. Tuy nhiên, do ngày này rơi vào thứ Bảy nên theo Khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP, thời hạn được chuyển sang 2/11/2026.
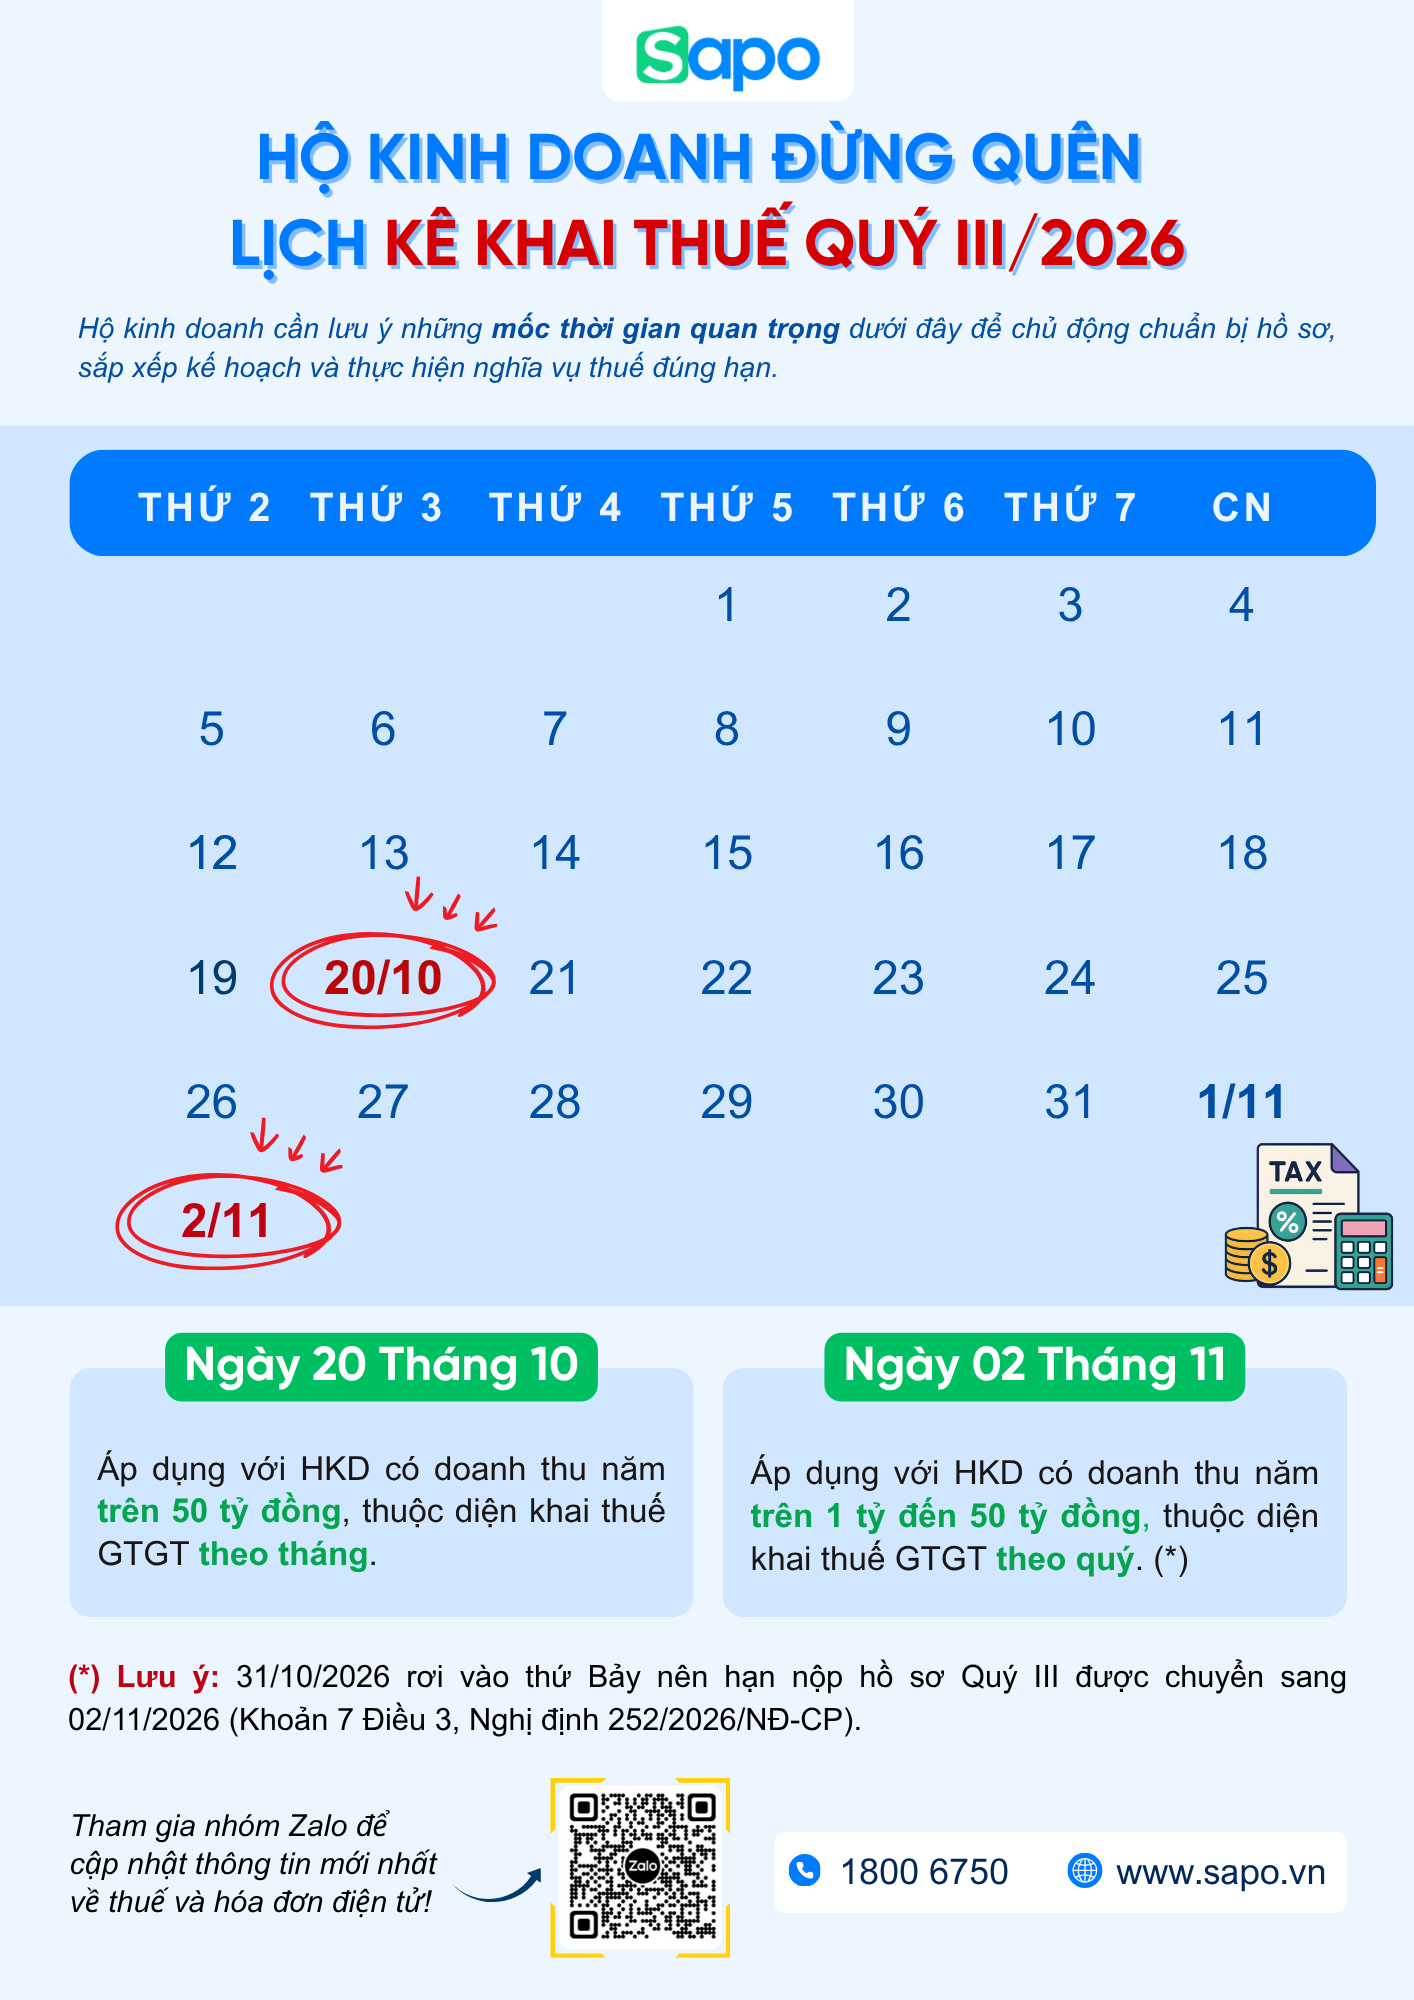
Các mốc hộ kinh doanh cần lưu ý:
- 20/10/2026: Hạn nộp hồ sơ khai thuế tháng 9/2026 đối với trường hợp khai theo tháng.
- 02/11/2026: Hạn nộp hồ sơ khai thuế Quý III/2026 đối với trường hợp khai theo quý.
Mỗi mốc thời gian trên áp dụng cho từng nhóm hộ kinh doanh và nghĩa vụ thuế khác nhau. Để xác định mình cần kê khai theo tháng hay theo quý, có thuộc diện được gia hạn nộp thuế hay không, hộ kinh doanh có thể đối chiếu chi tiết theo từng trường hợp dưới đây.
1. Chi tiết lịch kê khai thuế Quý III/2026 của hộ kinh doanh
Tùy theo doanh thu và kỳ khai thuế áp dụng, hộ kinh doanh cần lưu ý các mốc thời gian sau trong Quý III/2026
Trường hợp | Áp dụng cho HKD | Việc cần thực hiện | Thời hạn |
Khai thuế theo quý | Trên 1 tỷ đến 50 tỷ đồng | Nộp hồ sơ khai thuế Quý III/2026 | 02/11/2026 (Theo quy định chuyển tiếp tại Khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP). |
Khai thuế theo tháng | Trên 50 tỷ đồng | Nộp hồ sơ khai thuế tháng 9 | 20/10/2026 |
2. Hộ mới kinh doanh và doanh thu vượt 1 tỷ đồng trong năm có phải kê khai Quý III không?
Với hộ bắt đầu kinh doanh trong năm 2026, doanh thu thực tế cần được theo dõi trong suốt quá trình hoạt động. Theo Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP, nếu doanh thu lũy kế trong năm vượt 01 tỷ đồng, hộ kinh doanh thực hiện khai, nộp thuế kể từ quý phát sinh doanh thu vượt ngưỡng này.
Ví dụ, hộ bắt đầu kinh doanh từ tháng 3/2026 và đến tháng 8/2026 có doanh thu lũy kế vượt 01 tỷ đồng. Do thời điểm vượt ngưỡng thuộc Quý III, hộ cần thực hiện khai, nộp thuế kể từ Quý III/2026.
Vì vậy, hộ mới kinh doanh nên thường xuyên theo dõi doanh thu lũy kế để xác định đúng thời điểm phát sinh nghĩa vụ khai, nộp thuế trong năm.
Đến kỳ kê khai, không cần tổng hợp số liệu từ đầu
Dữ liệu bán hàng và hóa đơn được đồng bộ sang Sapo Kế toán để hỗ trợ ghi sổ, tổng hợp số liệu và lập tờ khai thuế. Hộ kinh doanh có thể thực hiện xuyên suốt từ bán hàng - hóa đơn - kế toán đến kê khai thuế trên cùng hệ sinh thái Sapo.
3. Hạn nộp hồ sơ và hạn nộp tiền thuế Quý III có giống nhau không?
Hạn nộp hồ sơ khai thuế và hạn nộp tiền thuế Quý III/2026 không phải lúc nào cũng trùng nhau. Với hộ kinh doanh thuộc diện khai thuế theo quý, hồ sơ Quý III vẫn cần được nộp muộn nhất ngày 02/11/2026.
Riêng tiền thuế phải nộp, hộ kinh doanh đáp ứng điều kiện theo Nghị định 245/2026/NĐ-CP có thể được gia hạn số thuế GTGT và thuế TNCN của Quý III đến ngày 30/12/2026.
3.1. Những hộ kinh doanh nào được gia hạn nộp thuế?
Chính sách gia hạn áp dụng với hộ kinh doanh, cá nhân kinh doanh hoạt động trong 43 nhóm ngành, lĩnh vực thuộc Phụ lục I Nghị định 245/2026/NĐ-CP và đáp ứng các điều kiện theo quy định.
Một số ngành, lĩnh vực phổ biến có thể kể đến là:
- Dịch vụ lưu trú, ăn uống: nhà hàng, quán ăn, cơ sở lưu trú...
- Vận tải, kho bãi.
- Giáo dục và đào tạo; y tế và trợ giúp xã hội.
- Kinh doanh bất động sản.
- Du lịch, đại lý lữ hành, kinh doanh tour.
- Thể thao, vui chơi và giải trí.
- Một số hoạt động sản xuất: chế biến thực phẩm, đồ uống, trang phục, sản phẩm da, đồ nội thất...
- Sửa chữa, bảo dưỡng và lắp đặt máy móc, thiết bị.
Danh mục cụ thể được xác định theo ngành kinh tế tại Phụ lục I Nghị định 245/2026/NĐ-CP. Hộ kinh doanh nên đối chiếu ngành nghề đang hoạt động với danh mục này trước khi áp dụng chính sách gia hạn.
Ví dụ: Một hộ kinh doanh nhà hàng thuộc nhóm dịch vụ ăn uống, khai thuế theo quý và đáp ứng điều kiện gia hạn vẫn phải nộp hồ sơ khai thuế Quý III trước ngày 02/11/2026. Tuy nhiên, số thuế GTGT và TNCN Quý III thuộc diện được gia hạn có thể nộp chậm nhất ngày 30/12/2026.
3.2. Cần làm gì để được gia hạn nộp thuế?
Hộ kinh doanh thuộc đối tượng được gia hạn cần gửi Văn bản đề nghị gia hạn nộp thuế và tiền thuê đất cho cơ quan thuế quản lý trực tiếp. Văn bản được gửi một lần cho toàn bộ các kỳ tính thuế được gia hạn, chậm nhất ngày 2/11/2026.
Trường hợp kinh doanh nhiều ngành nghề, trong đó có ngành thuộc danh mục được gia hạn, hộ kinh doanh cần căn cứ quy định tại Nghị định 245/2026/NĐ-CP để xác định phạm vi số thuế được gia hạn.
Việc xác định đúng lịch kê khai thuế Quý III, chuẩn bị dữ liệu từ sớm và phân biệt rõ hạn nộp hồ sơ với hạn nộp tiền thuế sẽ giúp hộ kinh doanh chủ động hơn trong kỳ kê khai Quý III/2026. Với những trường hợp có doanh thu biến động, bán hàng trên nhiều kênh hoặc vừa vượt ngưỡng doanh thu trong năm, hộ kinh doanh nên kiểm tra kỹ quy định áp dụng hoặc trao đổi với cơ quan thuế để xác định chính xác nghĩa vụ của mình!